1-2月业绩同比大增,盈利修复超预期
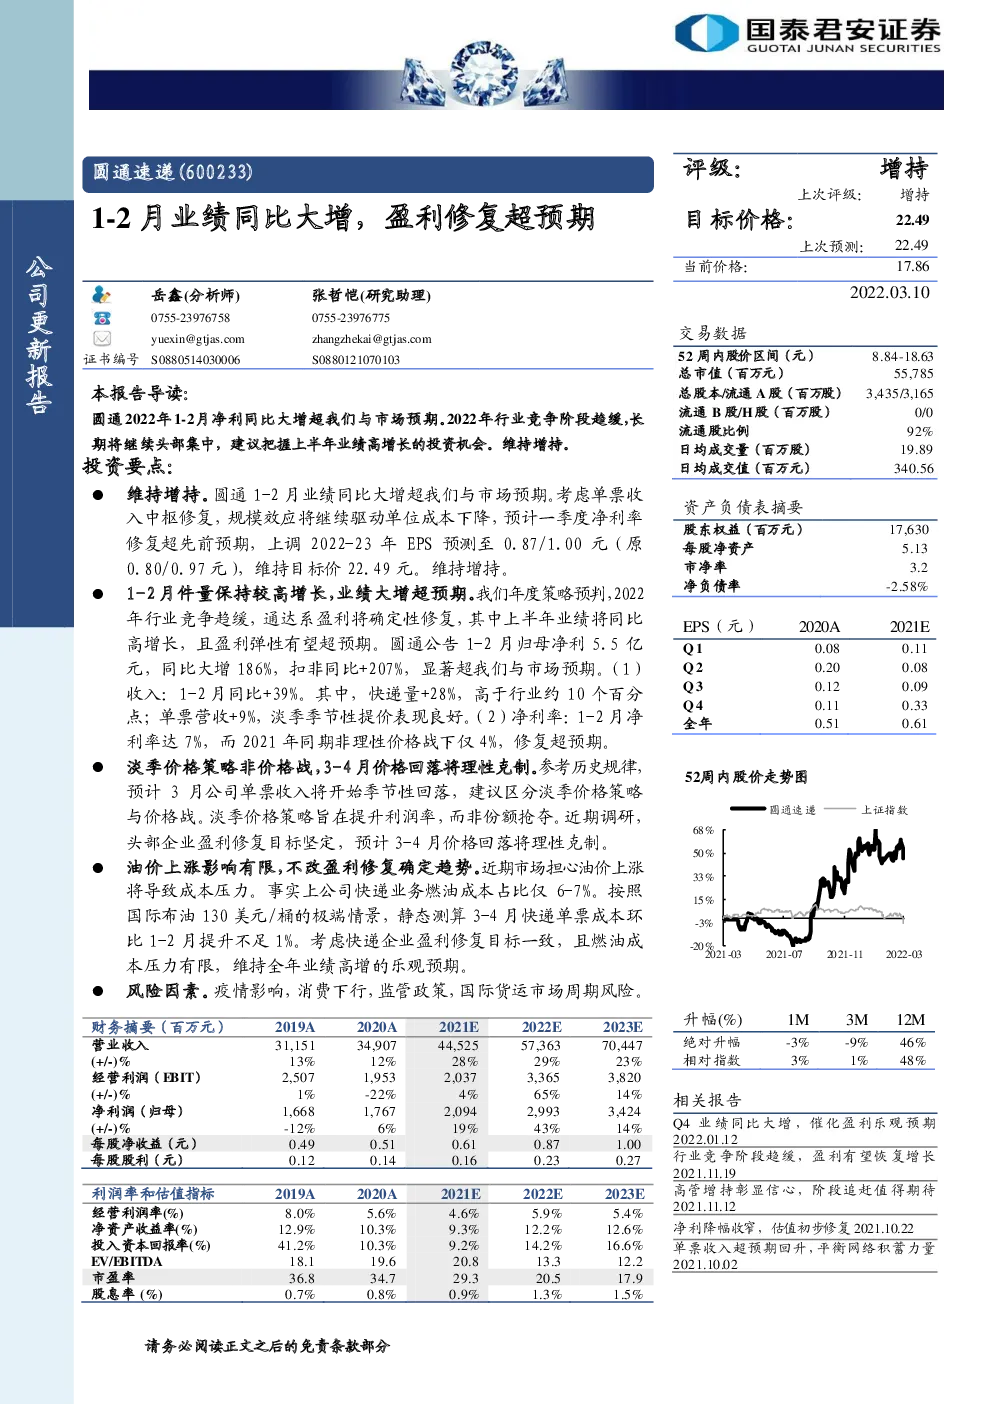
维持增持。圆通1-2月业绩同比大增超我们与市场预期。考虑单票收入中枢修复,规模效应将继续驱动单位成本下降,预计一季度净利率修复超先前预期,上调2022-23年EPS预测至0.87/1.00元(原0.80/0.97元),维持目标价22.49元。维持增持。 1-2月件量保持较高增长,业绩大增超预期。我们年度策略预判,2022年行业竞争趋缓,通达系盈利将确定性修复,其中上半年业绩将同比高增长,且盈利弹性有望超预期。圆通公告1-2月归母净利5.5亿元,同比大增186%,扣非同比+207%,显著超我们与市场预期。(1)收入:1-2月同比+39%。其中,快递量+28%,高于行业约10个百分点;单票营收+9%,淡季季节性提价表现良好。(2)净利率:1-2月净利率达7%,而2021年同期非理性价格战下仅4%,修复超预期。 淡季价格策略非价格战,3-4月价格回落将理性克制。参考历史规律,预计3月公司单票收入将开始季节性回落,建议区分淡季价格策略与价格战。淡季价格策略旨在提升利润率,而非份额抢夺。近期调研,头部企业盈利修复目标坚定,预计3-4月价格回落将理性克制。 油价上涨影响有限,不改盈利修复确定趋势。近期市场担心油价上涨将导致成本压力。事实上公司快递业务燃油成本占比仅6-7%。按照国际布油130美元/桶的极端情景,静态测算3-4月快递单票成本环比1-2月提升不足1%。考虑快递企业盈利修复目标一致,且燃油成本压力有限,维持全年业绩高增的乐观预期。 风险因素。疫情影响,消费下行,监管政策,国际货运市场周期风险。 图1:圆通快递业务量保持较高增速,且高于行业 图2:圆通当前份额稳居快递业头部 图3:圆通过去数月单票收入中枢持续提升 图4:预计圆通3-4月单票收入季节性回落将理性克制 图5:圆通2021Q4及2022年1-2月单票净利显著提升 图6:圆通2021Q4及2022年1-2月净利率由底部回升 图7:圆通2021Q4及2022年1-2月业绩增幅超市场预期 图8:疫情以来圆通货代及航空业务毛利贡献占比增加,预计2022年国际航空货运市场仍将维持高景气