Q4大会员稳步增长,广告业务成第二大收入
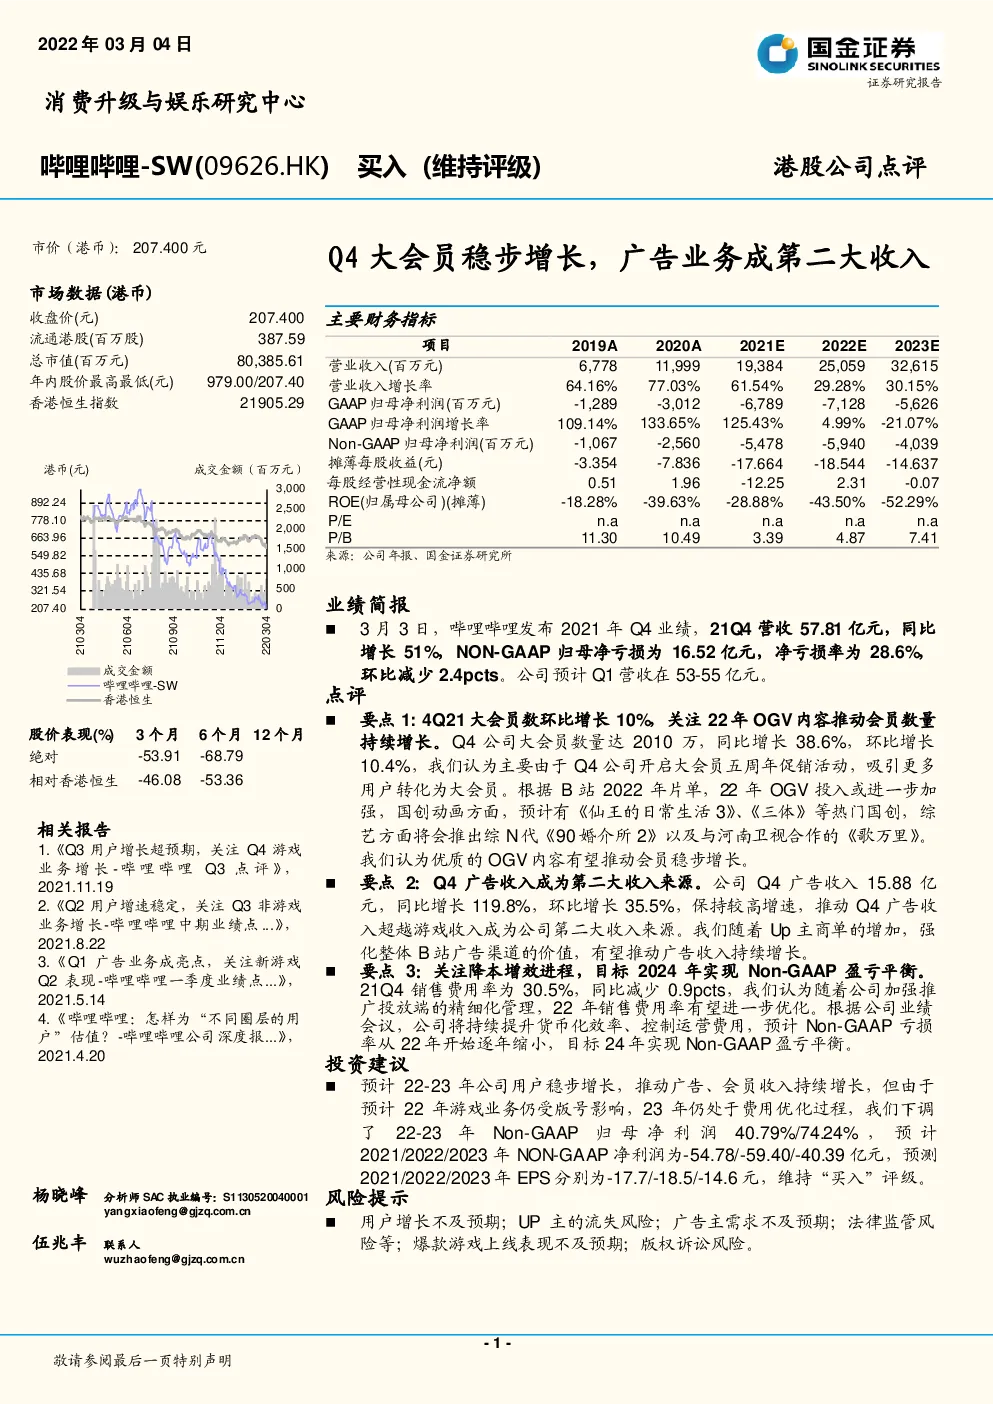
市场数据(港币) 收盘价(元) 207.400 387.59 80,385.61 979.00/207.40 21905.29 主要财务指标 流通港股(百万股)总市值(百万元) 年内股价最高最低(元)香港恒生指数 港币(元) 1,000 500 0业绩简报 3月3日,哔哩哔哩发布2021年Q4业绩,21Q4营收57.81亿元,同比增长51%,NON-GAAP归母净亏损为16.52亿元,净亏损率为28.6%,环比减少2.4pcts。公司预计Q1营收在53-55亿元。 成交金额 哔哩哔哩-SW香港恒生 点评 要点1:4Q21大会员数环比增长10%,关注22年OGV内容推动会员数量持续增长。Q4公司大会员数量达2010万,同比增长38.6%,环比增长10.4%,我们认为主要由于Q4公司开启大会员五周年促销活动,吸引更多用户转化为大会员。根据B站2022年片单,22年OGV投入或进一步加强,国创动画方面,预计有《仙王的日常生活3》、《三体》等热门国创,综艺方面将会推出综N代《90婚介所2》以及与河南卫视合作的《歌万里》。 股价表现(%)绝对 3个月-53.91-46.08 6个月12个月-68.79-53.36 相对香港恒生 相关报告 1.《Q3用户增长超预期,关注Q4游戏业务增长-哔哩哔哩Q3点评 》,2021.11.19 我们认为优质的OGV内容有望推动会员稳步增长。 要点2:Q4广告收入成为第二大收入来源。公司Q4广告收入15.88亿元,同比增长119.8%,环比增长35.5%,保持较高增速,推动Q4广告收入超越游戏收入成为公司第二大收入来源。我们随着Up主商单的增加,强化整体B站广告渠道的价值,有望推动广告收入持续增长。 2.《Q2用户增速稳定,关注Q3非游戏业务增长-哔哩哔哩中期业绩点...》,2021.8.22 3.《Q1广告业务成亮点,关注新游戏Q2表现-哔哩哔哩一季度业绩点...》,2021.5.14 要点3:关注降本增效进程,目标2024年实现Non-GAAP盈亏平衡。 21Q4销售费用率为30.5%,同比减少0.9pcts,我们认为随着公司加强推广投放端的精细化管理,22年销售费用率有望进一步优化。根据公司业绩会议,公司将持续提升货币化效率、控制运营费用,预计Non-GAAP亏损率从22年开始逐年缩小,目标24年实现Non-GAAP盈亏平衡。 4.《哔哩哔哩:怎样为“不同圈层的用户”估值?-哔哩哔哩公司深度报...》,2021.4.20 投资建议 预计22-23年公司用户稳步增长,推动广告、会员收入持续增长,但由于预计22年游戏业务仍受版号影响,23年仍处于费用优化过程,我们下调了22-23年Non-GAAP归母净利润40.79%/74.24%,预计2021/2022/2023年NON-GAAP净利润为-54.78/-59.40/-40.39亿元,预测2021/2022/2023年EPS分别为-17.7/-18.5/-14.6元,维持“买入”评级。 杨晓峰 分析师SAC执业编号:S1130520040001 yangxiaofeng@gjzq.com.cn 风险提示 用户增长不及预期;UP主的流失风险;广告主需求不及预期;法律监管风险等;爆款游戏上线表现不及预期;版权诉讼风险。 伍兆丰 联系人 wuzhaofeng@gjzq.com.cn 一、业绩要点&展望 业绩要点:3月3日,哔哩哔哩发布2021年Q4业绩,21Q4营收57.81亿元,同比增长51%,NON-GAAP归母净亏损为16.52亿元,净亏损率为28.6%,环比减少2.4pcts。公司预计Q1营收在53-55亿元。 21年全年营收193.85亿,同比增长61.5%;归母净亏损为67.89亿,Non-GAAP归母净亏损为54.78亿,Non-GAAP净亏损率为28.3%,同比增加6.9pcts。 要点1:4Q21大会员数环比增长10%,关注22年OGV内容推动会员数量持续增长。Q4公司大会员数量达2010万,同比增长38.6%,环比增长10.4%,我们认为主要由于Q4公司开启大会员五周年促销活动,吸引更多用户转化为大会员。根据B站2022年片单,22年OGV投入或进一步加强,国创动画方面,预计有《仙王的日常生活3》、《百妖谱3》、《天官赐福2》等热门系列国创以及《三体》、《凡人修仙传》等热门IP改编国创于22年推出,综艺方面将会推出综N代《90婚介所2》、《说唱新世代2》以及在《舞千年》后进一步加强与河南卫视合作,推出古风综艺《歌万里》。我们认为优质的OGV内容有望推动会员稳步增长。 图表1:B站2022年综艺、国创OGV片单 要点2:Q4广告收入成为第二大收入来源。公司Q4广告收入15.88亿元,同比增长119.8%,环比增长35.5%,保持较高增速,推动Q4广告收入超越游戏收入成为公司第二大收入来源。我们随着Up主商单的增加,强化整体B站广告渠道的价值,有望推动广告收入持续增长。 图表2:2020Q1-2021Q4广告收入占比持续提升,21Q4超越游戏收入成为第二大收入源 要点3:关注降本增效进程,目标2024年实现Non-GAAP盈亏平衡。 21Q4销售费用率为30.5%,同比减少0.9pcts,我们认为随着公司加强推广投放端的精细化管理,22年销售费用率有望进一步优化。根据公司业绩会议,公司将持续提升货币化效率、控制运营费用,预计Non-GAAP亏损率从22年开始逐年缩小,目标24年实现Non-GAAP盈亏平衡。 其他要点:公司推出股份回购计划,CEO陈睿先生预计使用私人资金回购公司股份。根据公告,公司已批准股份回购计划,根据计划,公司可以未来24个月内,以现有现金结余回购最多5亿美元的美国存托股(ADS)。 根据公告,公司CEO陈睿先生,有意于未来24个月内使用私人资金在公开市场购买最多1000万美元的美国存托股。 二、经营数据 2.1用户端:公司四季度MAU达2.72亿,DAU达7220万 公司2021年四季度MAU达2.72亿,同比增长35%,环比增长2%,四季度DAU达7220万,同比增长33.7%。凭借优质丰富的内容生态和活跃的社区体验,B站MAU和DAU都实现了稳定的增长。 图表3:B站DAU同比与环比变化 4Q21,用户日均使用时长达82分钟,保持较高水平,大会员数量增长至2010万,同比增长39%。在其他核心数据方面,用户粘性有所提升,Q4的DAU/MAU稳定在27%,月均活跃UP主同比增长58%,月均投稿数量同比增长83%,拥有万粉以上UP主数量同比增长41%,日均视频播放量22亿,同比增长80%,月均互动数达101亿,同比增长116%,正式会员数达1.45亿人,同比增长42%。 图表4:B站2Q19-4Q21用户粘性 图表5:B站2Q19-4Q21大会员数量 2.2变现端:月付费用户达2390万 B站2021年四季度平均月付费用户达2450万,相较去年同期增长37%,环比增加3%,增速仍保持强劲,整体付费率保持在9.0%的高水平。 图表6:B站月付费用户人数及同比环比增速 2.3内容端:独家番剧引进量有所下降,大会员专享独家番剧占比环比提升 2.3.1独家番剧引进:1月大会员专享独家番剧占比环比有所提升,引进量同比下降30% 2021年10月,B站独家版权引进的番剧共18部,同比下降33%,其中大会员专享16部,免费2部,1月B站独家版权引进的番剧有19部,同比减少30%,其中会员专享19部,免费0部。 图表7:B站1月独家番剧 图表8:B站2019-2021年10月引进独家番剧数量 图表9:B站2019-2022年1月引进独家番剧数量 三、财务数据:整体业绩符合预期,保持稳健增长 3.1营收端:4Q21净营业额保持高速增长,同比增加50.5% 3.1.1整体营收:4Q21 B站净营业额达57.8亿,较上一年同期增长50.5% 4Q21,公司营业收入为57.8亿元,同比增长50.5%,营业成本46.82亿元,同比增长62%,毛利为10.98亿元,同比增长16%。经营开支总额为30.98亿元,同比增加67.5%,净亏损为20.96亿元,调整后的净亏损为16.60亿元。 图表10:B站1Q18-4Q21季度营业收入及增长率 3.1.2分业务营收 4Q21,增值服务、广告业务以及电子商务和其他业务继续维持超高增速。 4Q21移动游戏业务实现收入12.95亿元,同比增加14.6%;增值服务业务收入18.95亿元,同比增长52%;广告服务收入15.88亿元,同比增长119.8%;电子商务和其他业务收入10.03亿元,同比增长35%。 移动游戏业务:手机游戏业务4Q21收入为人民币12.95亿元,较2020同期增加14.6%。 图表11:移动游戏业务收入及增长率 增值服务业务:增值服务4Q21收入为人民币18.95亿元,较2020年同期增长52%,主要归因于公司商业化进程的推进,以及公司增值服务包括大会员、直播服务及其他增值服务的付费用户数量的增加。 图表12:增值业务收入及增长率 广告业务:广告4Q21收入为人民币15.88亿元,较2020年同期增长119.8%,这一增长主要归功于公司品牌认可度提高,以及广告效率的增加。 图表13:广告业务收入及增长率 电商及其他业务:电商及其它业务4Q21收入为人民币10.03亿元,较2020年同期增长35%,主要归因于公司电子商务平台销售商品的增长。 图表14:电商及其他业务收入情况 3.2毛利率:Q4毛利率略有下滑 4Q21公司毛利润为10.98亿元,较2020年同期增长16%,毛利率为19%,同比下降0.6pcts。 图表15:季度毛利润&增长率 图表16:公司毛利率变化 3.3费用端: 4Q21公司销售费用为17.62亿元, 销售费用率为30.5%,环比减少0.9pcts,管理费用为5.38亿元,管理费用率为9.3%,环比上升0.2pcts,研发费用为7.98亿元,研发费用率分别为13.8%,环比减少1.3pcts。 图表17:B站销售费用、管理费用、研发费用变化 图表18:B站三费构成变化 3.4净利润端:4Q21公司Non-GAAP净亏损率约为28.7% 4Q21公司GAAP亏损为20.96亿元亏损率约为36%,Non-GAAP净亏损为16.6亿元,亏损率约为28.7%。 图表19:B站1Q18-4Q21公司GAAP净利润变化 图表20:B站1Q18-4Q21公司Non-GAAP净利润变化 四、投资建议 预计22-23年公司用户稳步增长,推动广告、会员收入持续增长,但由于预计22年游戏业务仍受版号影响,23年仍处于费用优化过程,我们下调了22-23年Non-GAAP归母净利润40.79%/74.24%, 预计2021/2022/2023年NON-GAAP净利润为-54.78/-59.40/-40.39亿元,预测2021/2022/2023年EPS分别为-17.7/-18.5/-14.6元,维持“买入”评级。 五、风险提示 平台用户增长不及预期:平台广告业务收入、直播及增值业务收入均依赖用户数量的增长,若平台用户增长不及预期,可能对公司各业务收入增长产生较大影响。 游戏上线进度不及预期:随着公司加强自研游戏的开发,若自研游戏上线进度和表现不及预期,会对公司收入造成一定影响。 优质UP主的流失风险:UP主是公司构建良好社区生态的核心之一,优质UGC内容依靠UP主积极创作,若公司不能有效地激励UP主而使其流失,可能会对平台内容、社区氛围造成影响。 法律监管风险:国内相关监管机构对违法违规和不良信息监管更加严格,B站若不能及时地加强视频、直播内容、相关弹幕的审查筛选,可能会影响公司的稳定发展。 版权诉讼风险:由于国内相关机构对于知识产权的保护不断提高,B站UGC内容或产生版权争议问题,可能