通信行业:PAM4和相干DSP光芯片市场展望
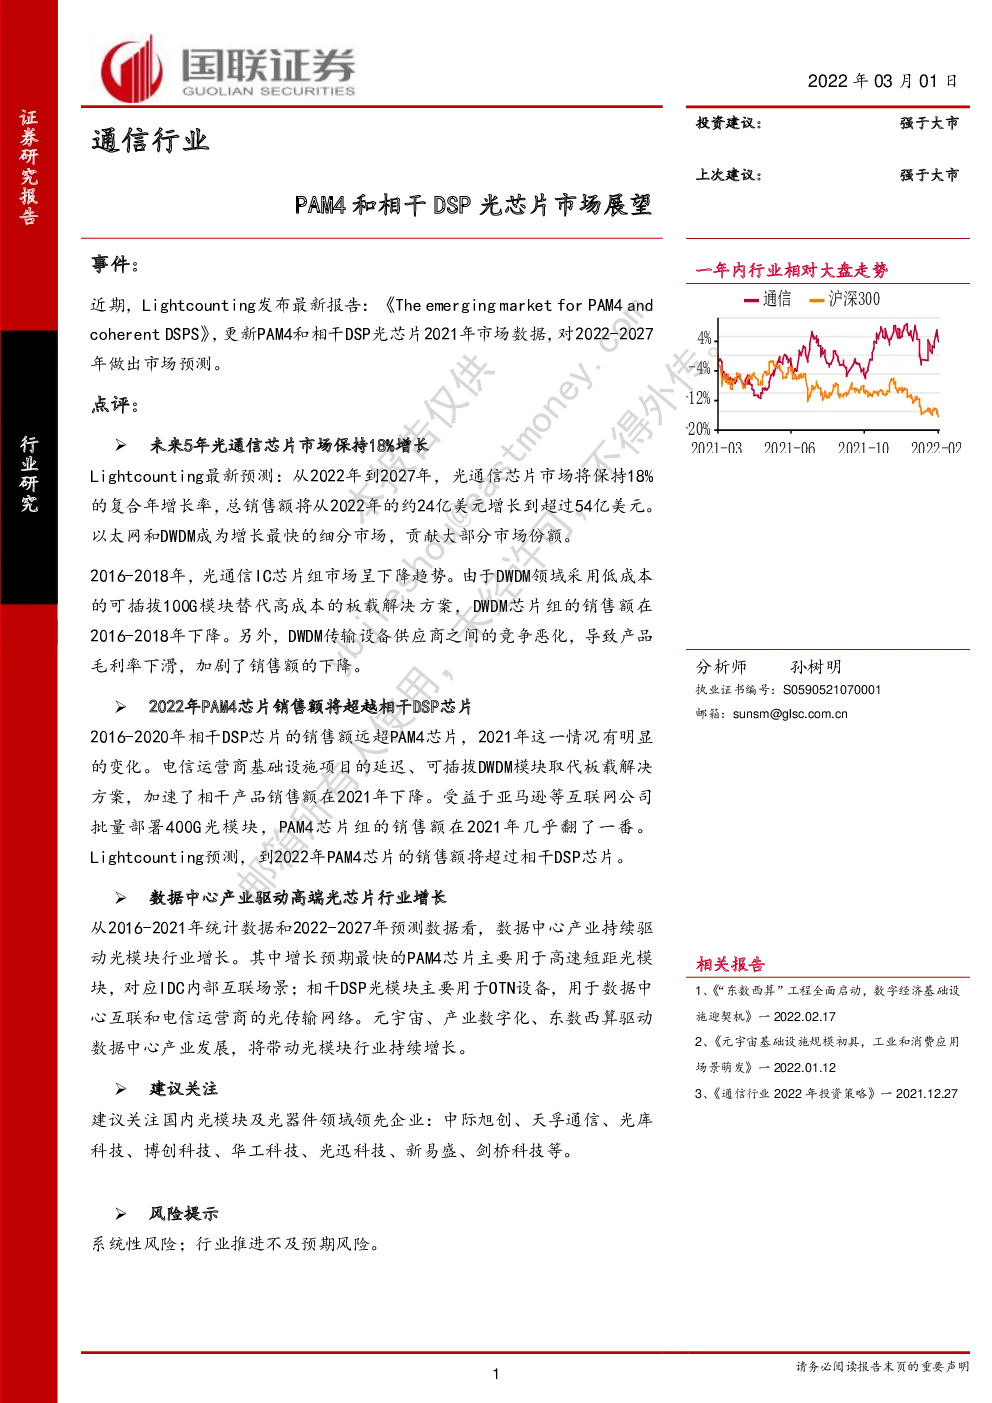
近期,Lightcounting发布最新报告:《The emerging market for PAM4 and coherentDSPS》,更新PAM4和相干DSP光芯片2021年市场数据,对2022-2027年做出市场预测。 未来5年光通信芯片市场保持18%增长 Lightcounting最新预测:从2022年到2027年,光通信芯片市场将保持18%的复合年增长率,总销售额将从2022年的约24亿美元增长到超过54亿美元。 以太网和DWDM成为增长最快的细分市场,贡献大部分市场份额。 2016-2018年,光通信IC芯片组市场呈下降趋势。由于DWDM领域采用低成本的可插拔100G模块替代高成本的板载解决方案,DWDM芯片组的销售额在2016-2018年下降。另外,DWDM传输设备供应商之间的竞争恶化,导致产品毛利率下滑,加剧了销售额的下降。 2022年PAM4芯片销售额将超越相干DSP芯片 2016-2020年相干DSP芯片的销售额远超PAM4芯片,2021年这一情况有明显的变化。电信运营商基础设施项目的延迟、可插拔DWDM模块取代板载解决方案,加速了相干产品销售额在2021年下降。受益于亚马逊等互联网公司批量部署400G光模块,PAM4芯片组的销售额在2021年几乎翻了一番。 Lightcounting预测,到2022年PAM4芯片的销售额将超过相干DSP芯片。 数据中心产业驱动高端光芯片行业增长 从2016-2021年统计数据和2022-2027年预测数据看,数据中心产业持续驱动光模块行业增长。其中增长预期最快的PAM4芯片主要用于高速短距光模块,对应IDC内部互联场景;相干DSP光模块主要用于OTN设备,用于数据中心互联和电信运营商的光传输网络。元宇宙、产业数字化、东数西算驱动数据中心产业发展,将带动光模块行业持续增长。 建议关注 建议关注国内光模块及光器件领域领先企业:中际旭创、天孚通信、光库科技、博创科技、华工科技、光迅科技、新易盛、剑桥科技等。 风险提示 系统性风险;行业推进不及预期风险。 1预计2022-2027年光通信芯片组销售额翻一番 Lightcounting预计从2022年到2027年,光通信IC芯片组市场将以18%的复合增长率增长,总销售额将从2022年约24亿美元增长到超过54亿美元。以太网和DWDM成为增长最快的细分市场,贡献大部分市场份额。 2016-2018年,光通信IC芯片组市场呈下降趋势。主要是因为DWDM领域采用低成本的可插拔100G模块替代高成本的板载解决方案,DWDM芯片组的销售额在2016-2018年下降。DWDM传输设备供应商之间的竞争加剧了销售额的下降趋势。 图表1:光通信IC芯片需求量 图表2:光通信IC芯片市场规模 22022年PAM4销售额有望超越相干芯片组 2016-2020年相干DSP芯片的销售额远超PAM4芯片。2021年这一情况有明显的变化,电信运营商基础设施项目的延迟、可插拔DWDM模块取代板载解决方案,加速了相干DSP芯片产品销售额在2021年下降。 用于2x200GbE以太网模块的PAM4 DSP芯片首次销售始于2017-2018年,并在2019-2020年快速增长。亚马逊在2020-2021年部署的400G以太网模块进一步推动了需求,PAM4芯片组的销售额在2021年几乎翻了一番。 图表3:PAM4和相干光芯片销售量 图表4:PAM4和相干光芯片销售额 200GbE、2x200GbE、400G、800G和1.6T以太网收发器和AOC的更广泛部署,也需要PAM4 DSP芯片,将推动2022-2027年这些应用和整个市场的IC芯片组的销售。 从成本对比看,相干DSP的平均售价仍将比PAM4芯片的平均售价高出10倍,基于PAM4技术的产品数量将大大增加,这将是该细分市场成功发展的关键。根据Lightcounting预测,虽然2021年小幅下滑之后,相干DSP相关IC的销售也将恢复增长,但是到2022年PAM4芯片的销售额应该会超过相干DSP芯片。 3硅光和封装技术推动高端光模块发展 除了提高数据速率外,相干和PAM4 DSP芯片供应商还推出了基于 7nm 和 5nm 硅技术的芯片,以提高这些产品的性能并降低功耗。过渡到 7nm 和 5nm 硅技术可使这些芯片的功耗降低10-20%。 供应商还开发了改进的封装技术,并将DSP与激光驱动器和TIA相结合。降低DSP的功耗可实现更紧凑的光模块,例如400ZR提供OSFP和QSFP-DD外形尺寸。这对于800G和1.6T以太网光模块至关重要。 4中国投资IC芯片的紧迫性 2020年,中国生产的芯片仅占其需求的6%。2021年,中国进口了4320亿美元的芯片,等于该国在粮食和原油上的支出总和。 根据半导体行业协会的数据,到2021年底,中国无晶圆半导体公司的市场份额达到16%。Lightcounting报告指出,我国制定了到2025年芯片国产化率达到75%目标,但是研发投入和英伟达等厂商还存在较大差距。中美之间不断升级的贸易战,包括最近一波对IC芯片销售的限制,增加了中国推动国内IC芯片生产的紧迫性。