隔膜龙头一枝独秀,精益求精稳固格局
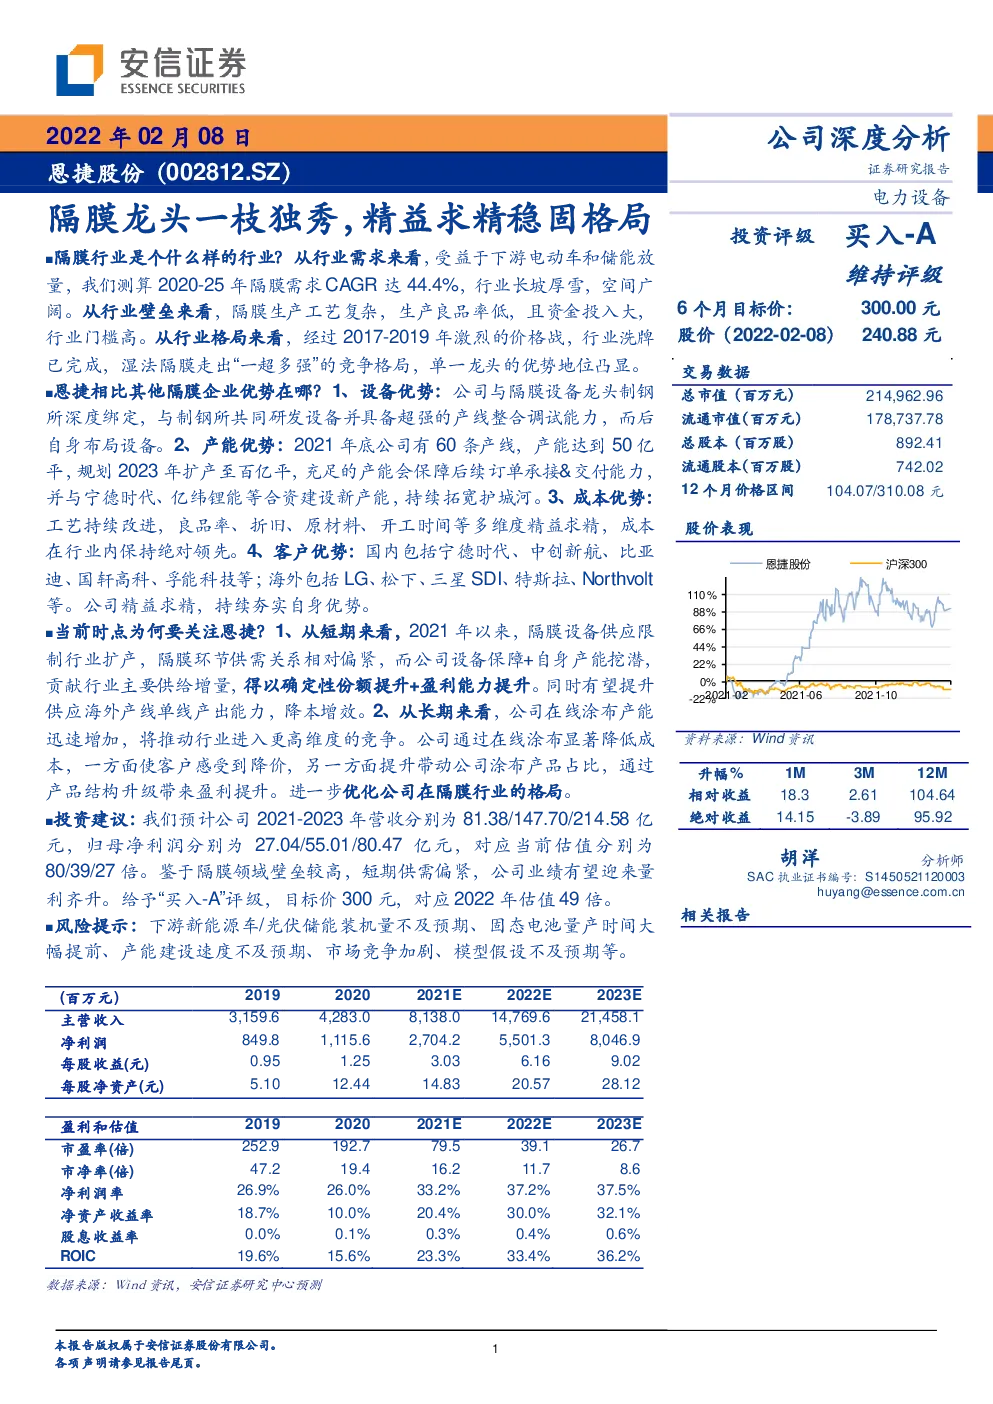
隔膜行业是个什么样的行业?从行业需求来看,受益于下游电动车和储能放量,我们测算2020-25年隔膜需求CAGR达44.4%,行业长坡厚雪,空间广阔。从行业壁垒来看,隔膜生产工艺复杂,生产良品率低,且资金投入大,行业门槛高。从行业格局来看,经过2017-2019年激烈的价格战,行业洗牌已完成,湿法隔膜走出“一超多强”的竞争格局,单一龙头的优势地位凸显。 恩捷相比其他隔膜企业优势在哪?1、设备优势:公司与隔膜设备龙头制钢所深度绑定,与制钢所共同研发设备并具备超强的产线整合调试能力,而后自身布局设备。2、产能优势:2021年底公司有60条产线,产能达到50亿平,规划2023年扩产至百亿平,充足的产能会保障后续订单承接&交付能力,并与宁德时代、亿纬锂能等合资建设新产能,持续拓宽护城河。3、成本优势:工艺持续改进,良品率、折旧、原材料、开工时间等多维度精益求精,成本在行业内保持绝对领先。4、客户优势:国内包括宁德时代、中创新航、比亚迪、国轩高科、孚能科技等;海外包括LG、松下、三星SDI、特斯拉、Northvolt等。公司精益求精,持续夯实自身优势。 当前时点为何要关注恩捷?1、从短期来看,2021年以来,隔膜设备供应限制行业扩产,隔膜环节供需关系相对偏紧,而公司设备保障+自身产能挖潜,贡献行业主要供给增量,得以确定性份额提升+盈利能力提升。同时有望提升供应海外产线单线产出能力,降本增效。2、从长期来看,公司在线涂布产能迅速增加,将推动行业进入更高维度的竞争。公司通过在线涂布显著降低成本,一方面使客户感受到降价,另一方面提升带动公司涂布产品占比,通过产品结构升级带来盈利提升。进一步优化公司在隔膜行业的格局。 投资建议:我们预计公司2021-2023年营收分别为81.38/147.70/214.58亿元,归母净利润分别为27.04/55.01/80.47亿元,对应当前估值分别为80/39/27倍。鉴于隔膜领域壁垒较高,短期供需偏紧,公司业绩有望迎来量利齐升。给予“买入-A”评级,目标价300元,对应2022年估值49倍。 风险提示:下游新能源车/光伏储能装机量不及预期、固态电池量产时间大幅提前、产能建设速度不及预期、市场竞争加剧、模型假设不及预期等。 1.公司概览:全球湿法隔膜龙头 1.1.深耕膜类材料,布局锂电隔膜 公司以包装印刷业务起家,湿法隔膜业务2018年被并购进入上市公司。公司于2006年成立,2011年公司完成股改后更名为云南创新新材料股份有限公司,并于2016年9月在深交所挂牌上市。2018年7月,公司收购同一控制人旗下的上海恩捷90.08%的股权,上市公司正式纳入锂电隔膜业务。2018年8月公司成立全资子公司无锡恩捷、11月上海恩捷收购江西通瑞;2020年3月公司完成对苏州捷力100%股权的收购,12月完成对纽米科技76.36%股权的收购;2020年进一步收购上海恩捷5.14%的股权。 图1:公司发展历程 股权结构清晰,实际控制人为李晓明家族。截至2021年9月30日,李晓明家族通过直接或间接的方式共持股46.3%,为公司实际控制人。李晓明家族持股情况如下:Paul Xiao Lee直接持股14.14%,李晓华直接持股7.83%,SherryLee直接持股8.23%,JerryYangLi直接持股1.98%。李晓明家族成员还通过公司股东玉溪合益投资有限公司、玉溪合力投资有限公司、珠海恒捷企业管理事务所(有限合伙)间接持有公司14.13%股权。 图2:公司股权结构图(截至2021年三季报) 1.2.管理团队技术出身,深耕湿法隔膜行业多年 核心团队技术出身,拥有丰富的隔膜行业开发经验。公司相关销售及市场拓展工作主要由董事长PaulXiaomingLee及副董事长李晓华配合核心技术人员进行开展,日常经营活动主要由总经理AlexCheng负责,公司核心技术人员主要由技术部5位研发人员构成。纵观公司核心管理层,技术出身和丰富的产业经历,充分奠定公司以技术导向的核心发展基调。 表1:公司主要成员 1.3.业绩高速增长,盈利持续向好 2018年上海恩捷并表以来,公司业绩大幅增长。2018年前,公司传统业务收入、归母净利润、利润率均处于稳定增长。2018年8月上海恩捷并表后,上市公司正式进入锂电池隔膜市场,迎来营收和利润的快速增长期。2018-2020年公司营收为24.57/31.60/42.83亿元,CAGR为32.03%,归母净利润上升至5.2/8.5/11.2亿元,CAGR为46.76%。 公司2021年业绩预告发布,业绩再超预期。公司发布公告预计2021年实现归母净利26.60-27.60亿元 , 同比+138.44%-147.40%; 扣非归母25.6-26.6亿元 , 同比+158.15%-168.25%。其中Q4归母9.05-10.05亿元,同比+180.83%-211.88%,环比+28.27%-42.44%; 扣非归母9.29-10.29亿元 , 同比+217.94%-252.18%, 环比+44.06%-59.57%。公司四季度业绩再超市场预期。 图3:2016-2021年Q3公司营业收入 图4:2016-2021年Q3公司归母净利润 锂电池隔膜为公司主要营收来源,占比超65%。目前公司的主要产品包括湿法隔膜和传统业务产品(烟膜、平膜、无菌包装、特种纸和烟标),2020年湿法隔膜业务收入达28.9亿元,占比约为67.5%,是公司主要营收来源。 图5:2018-2020年公司营业构成(亿元) 图6:2018-2020年公司各业务营收占比(%) 2018年公司并表上海恩捷后,公司将锂电隔膜、BOPP薄膜合并计为隔膜业务,高毛利的锂电隔膜将膜类业务整体毛利率从20%左右拉升至超过45%,并带动毛利率和净利率的大幅上升。 图7:2016-2021前三季度公司毛利率和净利率 图8:2018-2020公司分业务毛利率 费用控制有效 , 研发费用投入逐年增长。2019-2020年公司期间费用率分别为13.3%/14.1%/13.5%,同比+0.88/+0.80/-0.53pcts。具体来看,2021年前三季度公司销售/管理/财务/研发费率分别为1.0%/3.0%/2.3%/5.0%,期间费用率为11.3%,下降明显。公司近年来逐渐加大研发投入,2018-2021年前三季度研发费用分别为0.97/1.55/1.78/2.67亿元,研发费用率保持在4.5%-5%之间。 图9:2018-2021前三季度公司期间费用率 图10:2018-2021前三季度公司研发费用(百万元) 2.锂电池隔膜是个什么样的行业? 2.1.行业介绍:湿法+涂覆为发展方向 锂电池主要由四大材料:正极材料、负极材料、电解液、隔膜和其他部件组成。隔膜的作用是将电池的正极、负极分开,避免正负极接触短路,提供微孔通道保证电解质离子自由通过。 隔膜是保证电池体系安全、影响电池性能的关键材料。 图11:锂离子电池结构 图12:隔膜功能示意图 目前,隔膜的生产工艺主要有干法和湿法两大类。干法可细分为单向拉伸和双向拉伸工艺,主要是将高分子聚合物、添加剂等原料混合,在一定温度下拉伸形成狭缝状微孔膜;湿法是将液态烃与聚烯烃树脂混合加热后形成均匀的混合物,降温进行相分离压制得膜片,再将膜片加热至熔点进行双向拉伸,用易挥发物质洗脱残留的溶剂可制备出相互贯通的微孔膜。与干法隔膜相比,湿法隔膜更适合生产高性能、高能量密度的动力电池。 图13:干法单向拉伸工艺流程 图14:湿法工艺流程 从产品性能来看,湿法隔膜综合性能优于干法。相比干法隔膜,湿法工艺在产品特性上的优势在于:1)具有更好的孔隙结构一致性;2)更强的横向拉伸强度,湿法隔膜平均为1500kgf /cm2 ,高于干法隔膜的150kg /cm2 ;3)更优异的抗穿刺强度,湿法隔膜平均为600gf,高于干法隔膜的250gf;4)厚度更薄,湿法隔膜平均厚度为5μm-30μm,干法隔膜平均为12μm-30μm;5)更好的厚度一致性。 表2:锂电池隔膜干湿法工艺对比 从行业选择来看,湿法路线占据主流路线。目前,三元材料动力锂电池基本采用湿法隔膜,而同样需要不断提高能量密度的磷酸铁锂电池亦有宁德、国轩等主流厂家选用湿法隔膜。过去数年随着能量密度相对更高的三元材料动力锂电池出货量占比的提升,且湿法隔膜和干法隔膜价格差逐步缩小,湿法隔膜的出货量占比也逐年提升。根据GGII统计,2020年国内湿法隔膜出货量26亿平米,占比达到70%。而未来随着储能快速增长,将进一步带来湿法和干法隔膜的增量市场。 图15:湿法隔膜占据主流路线 隔膜涂覆技术全面提升隔膜性能,有效提高电池安全性。由于隔膜主要原材料聚乙烯和聚丙烯的热变形温度比较低,温度过高时隔膜会发生严重的热收缩,导致电池的正负电极接触而出现短路,因此新能源汽车电池在高振动高温的恶劣环境中存在引起电池燃烧或者爆炸的危险。为了提高隔膜的热稳定性,全面提升综合性能,涂覆技术逐渐被应用于锂电池的生产。 图16:涂覆隔膜热稳定性优于常规隔膜 涂覆材料具有多样性,以满足不同电池产品的需求。从涂覆材料选择上,涂覆可分为无机涂覆、有机涂覆、无机+有机涂覆,不同涂覆形式针对的下游应用场景略有不同。从溶剂选择来看,可分为水性和油性两种。水性涂覆在国内动力电池领域应用较多,使用后无需回收,污染小,成本较低,但均匀性和粘附性较低;油性涂覆通常定位中高端,需要回收,对环境污染较大,成本较高,但均匀性和粘附性优于水性涂覆。 表3:隔膜涂覆主要材料分类及性能特点 2.2.行业需求:新能车趋势加速,储能方兴未艾 2021年全球新能车产销超预期。根据中汽协统计,2021年中国新能源汽车销量为352万辆,同比+158%。根据各国官网数据显示,以欧洲主要的德法英意荷西挪瑞八国(占欧洲新能源汽车份额八成以上)新能源汽车销量数据来看,2021年欧洲八国新能源汽车销量为187.6万辆,同比增加63.8%。美国市场2021年新能源汽车销量为65万辆,实现翻倍以上增长。 图17:2021年全球新能车产销超预期(万辆) 3C端需求稳定,储能预计快速放量。目前3C电池发展相对成熟,整个市场的需求也基本保持稳定。储能领域随商业模式成熟及成本下降而显著发展,2020年储能电池出货19GWh,同比增长52%。 图18:2016-2020年全球数码电池出货 图19:2016-2020年全球储能电池出货 核心假设: 1.全球新能车趋势加速,2020年全球电动车销324万辆,动力电池需求136.3GWh;我们预计2025年全球电动车销量2490.2万辆,动力电池需求1494.1GWh 2.消费类电池稳定发展,叠加5G带来新应用,每年增速10%。 3.储能领域随着商业模式成熟及成本下降而显著发展,每年增速80%。 市场测算:我们测算2025年全球锂电池需求预计2493.6GWh,对应隔膜需求374亿平米,5年CAGR 51.7%。 表4:2025年全球锂电池隔膜需求374亿平,5年CAGR 48.65% 2.3.行业特征:隔膜行业壁垒高、格局集中 2.3.1.隔膜是四大材料中技术、工艺壁垒最高的环节 (1)技术、工艺壁垒高 隔膜是四大材料中技术壁垒最高的环节,在微米级的成膜、成孔处理中,需要保持一致性和稳定性,对设备、生产工艺的要求最高。 表5:锂电池隔膜性能要求严格 (2)重资产投入 四大材料中资产较重行业,资金压力大。隔膜属于重资产行业,单GWh投入高于负极、电解液,但低于正极。隔膜单GWh固定资产投资金额在5625万,高于负极(2029万元/GWh)、电解液(171万元/GWh)轻资产行业,低于正极(6033万元/GWh)。 表6:四大材料各环节投资额对比 我们选择各版块业务相对集中的头部企业,正极(容百科技、当升科技),负极(璞泰来、贝特瑞),电解液(天赐材料、新宙邦),隔膜(恩捷股份、星源材质),横向对比各行业RO