业绩符合预期,发力一站式解决方案
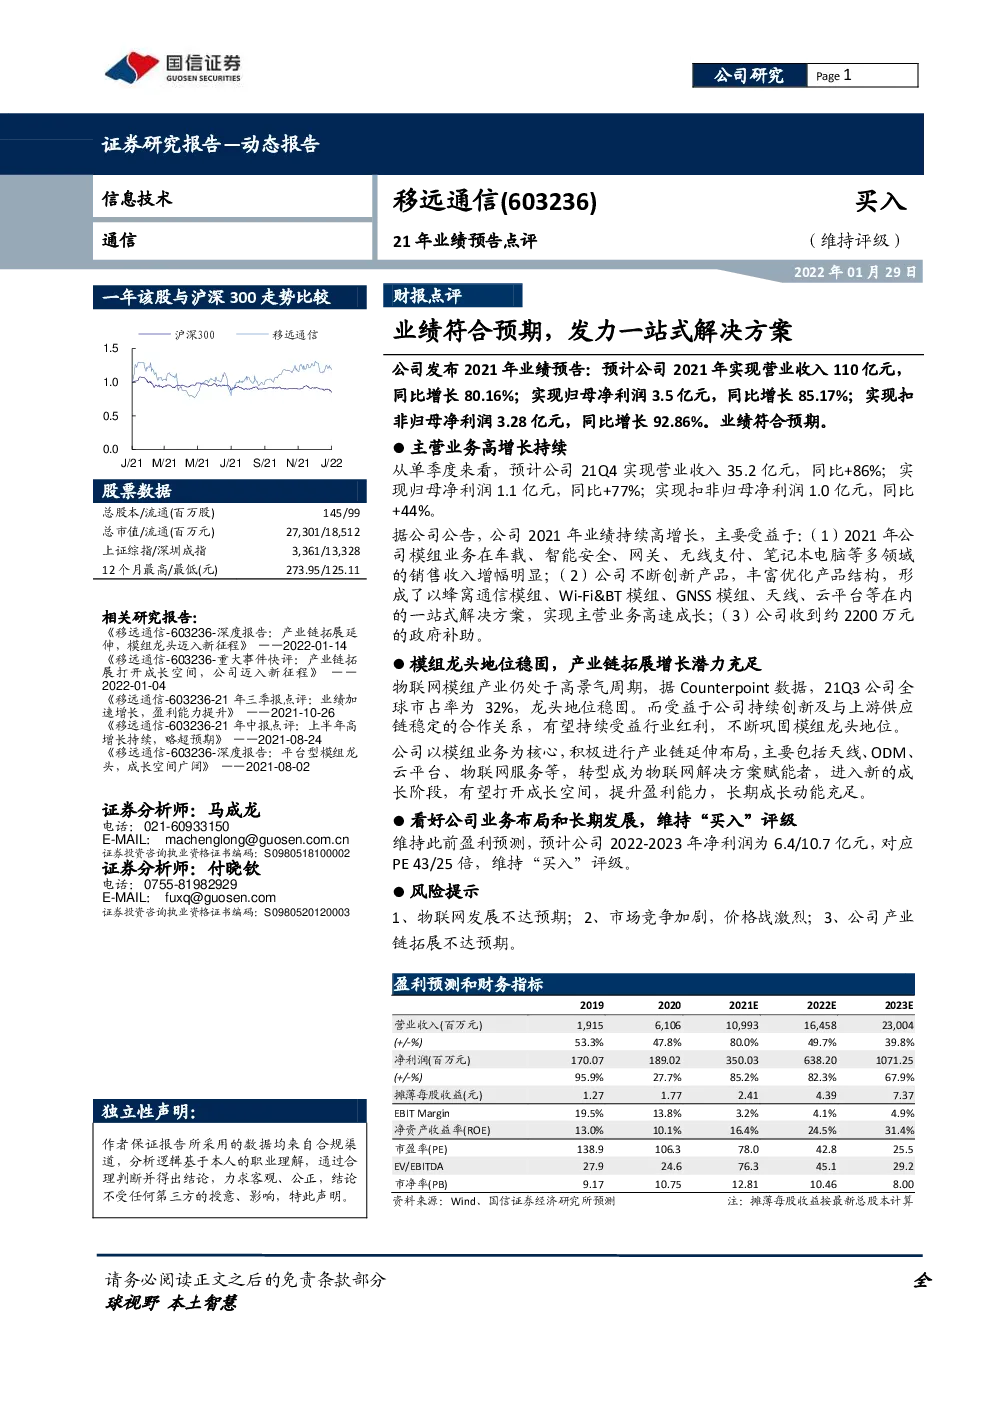
公司发布2021年业绩预告:预计公司2021年实现营业收入110亿元,同比增长80.16%;实现归母净利润3.5亿元,同比增长85.17%;实现扣非归母净利润3.28亿元,同比增长92.86%。业绩符合预期。 主营业务高增长持续 从单季度来看,预计公司21Q4实现营业收入35.2亿元,同比+86%;实现归母净利润1.1亿元,同比+77%;实现扣非归母净利润1.0亿元,同比+44%。 据公司公告,公司2021年业绩持续高增长,主要受益于:(1)2021年公司模组业务在车载、智能安全、网关、无线支付、笔记本电脑等多领域的销售收入增幅明显;(2)公司不断创新产品,丰富优化产品结构,形成了以蜂窝通信模组、Wi-Fi&BT模组、GNSS模组、天线、云平台等在内的一站式解决方案,实现主营业务高速成长;(3)公司收到约2200万元的政府补助。 模组龙头地位稳固,产业链拓展增长潜力充足 物联网模组产业仍处于高景气周期,据Counterpoint数据,21Q3公司全球市占率为32%,龙头地位稳固。而受益于公司持续创新及与上游供应链稳定的合作关系,有望持续受益行业红利,不断巩固模组龙头地位。 公司以模组业务为核心,积极进行产业链延伸布局,主要包括天线、ODM、云平台、物联网服务等,转型成为物联网解决方案赋能者,进入新的成长阶段,有望打开成长空间,提升盈利能力,长期成长动能充足。 看好公司业务布局和长期发展,维持“买入”评级 维持此前盈利预测,预计公司2022-2023年净利润为6.4/10.7亿元,对应PE43/25倍,维持“买入”评级。 风险提示 1、物联网发展不达预期;2、市场竞争加剧,价格战激烈;3、公司产业链拓展不达预期。 盈利预测和财务指标 关键财务指标分析 收入及利润 公司业绩继续保持高增长。 图1:公司2016~2021年营业收入(百万元) 图2:公司18Q4-21Q4单季度营业收入(百万元) 图4:公司18Q4-21Q4单季度归母净利润(百万元) 图3:公司2016~2021年归母净利润(百万元) 费用率 规模效应释放,公司费用率走低。 图5:公司2016~21Q3费用率情况 毛利率与净利率 21Q4公司净利率保持稳定。 图6:公司2016~21Q3毛利率与净利率 图7:公司19Q1-21Q4单季度毛利率与净利率 经营活动现金流 21年前三季度公司经营活动现金流量净额为负,主要原因为公司国内外业务持续扩张以及人员规模扩大,导致公司加大原材料备料以及日常生产经营相关的办公费用、人工相关成本增加导致的现金支出变大。 图8:公司2016~21Q3经营活动现金流 可比公司估值 公司主营业务为物联网无线通信模组,新拓展的主要业务包括ODM、天线、物联网云平台等,转型为物联网解决方案赋能者。因此我们主要选取模组相关上市公司作为可比对象,相关公司包括广和通、有方科技、美格智能、高新兴、日海智能等。其中,在全球市场份额靠前的除公司外,主要为广和通、日海智能和美格智能等。并且,公司主要拓展的ODM等业务,与移为通信、高新兴、美格智能的物联网终端解决方案业务具有一定可比性。由于日海智能、高新兴未具备未来三年一致性预期,因此综合来看我们主要选取广和通、移为通信和美格智能作为公司可比公司。 根据Wind一致预期,可比公司2021-2022年PE平均值为51/33倍,公司估值高于行业平均水平。考虑到一方面,公司的行业龙头地位稳固,2020/21Q3的全球市占率分别为37%和32%,与其他厂商拉开较大差距;另一方面,公司模组业务本身仍受益于行业红利处于高速增长期,而新拓展的ODM、天线、物联网平台等业务进一步打开公司成长空间,相关业务业绩有望逐步兑现,亦处于快速成长期。因此,公司高成长性支撑龙头溢价,我们认为应高于行业平均水平。 表1:同类公司估值比较代码简称 风险提示 1、物联网发展不达预期;2、市场竞争加剧,价格战激烈;3、公司产业链拓展不达预期。 附表:财务预测与估值 资产负债表(百万元)现金及现金等价物应收款项 利润表(百万元)营业收入营业成本 现金流量表(百万元)净利润