业绩符合预期,需求持续旺盛
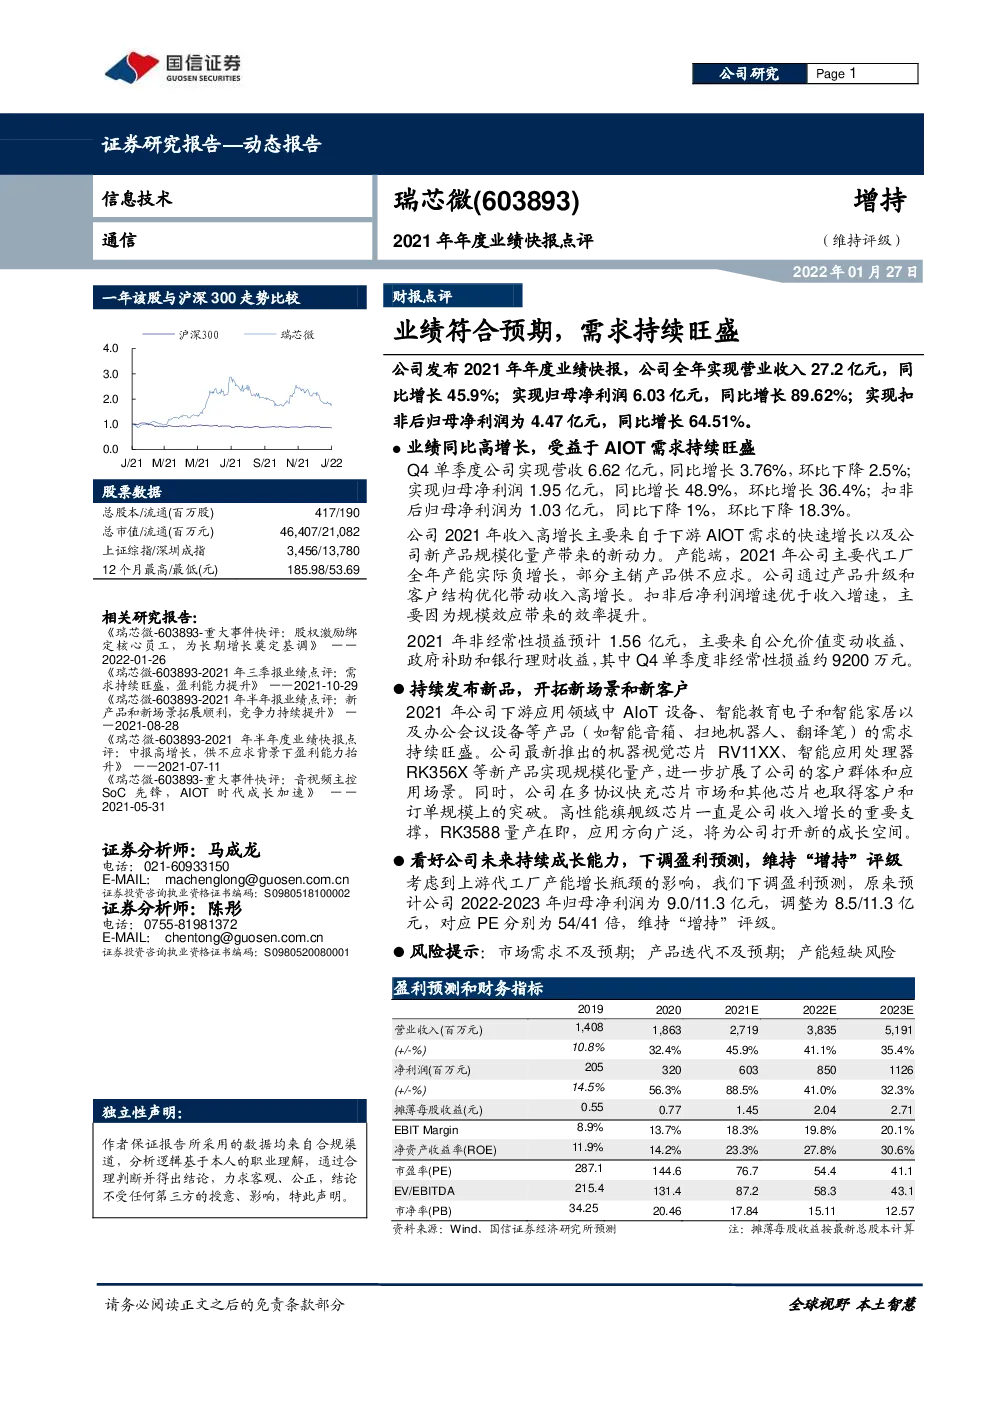
财报点评 公司发布2021年年度业绩快报,公司全年实现营业收入27.2亿元,同比增长45.9%;实现归母净利润6.03亿元,同比增长89.62%;实现扣非后归母净利润为4.47亿元,同比增长64.51%。 业绩同比高增长,受益于AIOT需求持续旺盛 Q4单季度公司实现营收6.62亿元,同比增长3.76%,环比下降2.5%; 实现归母净利润1.95亿元,同比增长48.9%,环比增长36.4%;扣非后归母净利润为1.03亿元,同比下降1%,环比下降18.3%。 公司2021年收入高增长主要来自于下游AIOT需求的快速增长以及公司新产品规模化量产带来的新动力。产能端,2021年公司主要代工厂全年产能实际负增长,部分主销产品供不应求。公司通过产品升级和客户结构优化带动收入高增长。扣非后净利润增速优于收入增速,主要因为规模效应带来的效率提升。 2021年非经常性损益预计1.56亿元,主要来自公允价值变动收益、政府补助和银行理财收益,其中Q4单季度非经常性损益约9200万元。 持续发布新品,开拓新场景和新客户 2021年公司下游应用领域中AIoT设备、智能教育电子和智能家居以及办公会议设备等产品(如智能音箱、扫地机器人、翻译笔)的需求持续旺盛。公司最新推出的机器视觉芯片RV11XX、智能应用处理器RK356X等新产品实现规模化量产,进一步扩展了公司的客户群体和应用场景。同时,公司在多协议快充芯片市场和其他芯片也取得客户和订单规模上的突破。高性能旗舰级芯片一直是公司收入增长的重要支撑,RK3588量产在即,应用方向广泛,将为公司打开新的成长空间。 看好公司未来持续成长能力,下调盈利预测,维持“增持”评级考虑到上游代工厂产能增长瓶颈的影响,我们下调盈利预测,原来预计公司2022-2023年归母净利润为9.0/11.3亿元,调整为8.5/11.3亿元,对应PE分别为54/41倍,维持“增持”评级。 风险提示:市场需求不及预期;产品迭代不及预期;产能短缺风险 盈利预测和财务指标 图1:瑞芯微年度营业收入及增速(单位:亿元、%) 图2:瑞芯微年度归母净利润及增速(单位:亿元、%) 图3:瑞芯微单季度营业收入及同比 图4:瑞芯微单季度归母净利润及同比 表1:可比公司的估值对比(截止至2022年1月26日) 风险提示 1、市场需求不及预期;2、产品迭代不及预期;3、产能短缺风险 附表:财务预测与估值 资产负债表(百万元)现金及现金等价物应收款项 利润表(百万元)营业收入营业成本 现金流量表(百万元)净利润