气候风险管理
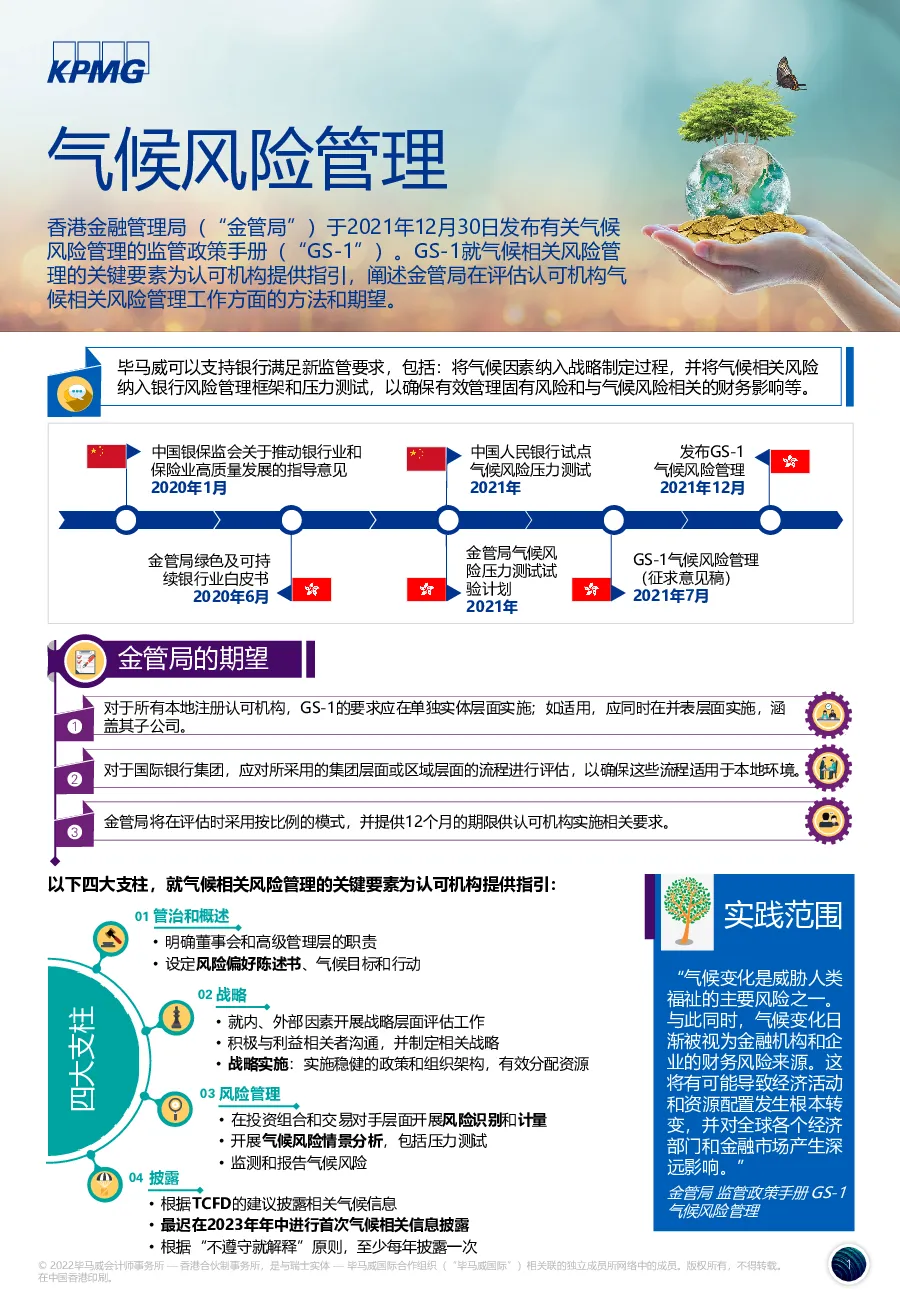
香港金融管理局(“金管局”)于2021年12月30日发布有关气候风险管理的监管政策手册(“GS-1”)。GS-1就气候相关风险管理的关键要素为认可机构提供指引,阐述金管局在评估认可机构气候相关风险管理工作方面的方法和期望。 毕马威可以支持银行满足新监管要求,包括:将气候因素纳入战略制定过程,并将气候相关风险纳入银行风险管理框架和压力测试,以确保有效管理固有风险和与气候风险相关的财务影响等。 中国银保监会关于推动银行业和保险业高质量发展的指导意见2020年1月 中国人民银行试点气候风险压力测试2021年 发布GS-1气候风险管理2021年12月 金管局气候风险压力测试试验计划2021年 金管局绿色及可持续银行业白皮书2020年6月 GS-1气候风险管理(征求意见稿)2021年7月 金管局的期望 对于所有本地注册认可机构,GS-1的要求应在单独实体层面实施;如适用,应同时在并表层面实施,涵1盖其子公司。 对于国际银行集团,应对所采用的集团层面或区域层面的流程进行评估,以确保这些流程适用于本地环境。 金管局将在评估时采用按比例的模式,并提供12个月的期限供认可机构实施相关要求。 以下四大支柱,就气候相关风险管理的关键要素为认可机构提供指引: 01管治和概述 实践范围 明确董事会和高级管理层的职责 设定风险偏好陈述书、气候目标和行动02战略 “气候变化是威胁人类福祉的主要风险之一。 就内、外部因素开展战略层面评估工作积极与利益相关者沟通,并制定相关战略 与此同时,气候变化日渐被视为金融机构和企业的财务风险来源。这将有可能导致经济活动和资源配置发生根本转变,并对全球各个经济部门和金融市场产生深远影响。” 战略实施:实施稳健的政策和组织架构,有效分配资源03风险管理 在投资组合和交易对手层面开展风险识别和计量开展气候风险情景分析,包括压力测试监测和报告气候风险 金管局监管政策手册GS-1气候风险管理 根据TCFD的建议披露相关气候信息 最迟在2023年年中进行首次气候相关信息披露根据“不遵守就解释”原则,至少每年披露一次 管治与战略 气候风险与传统风险之间具有复杂的相互关联,会广泛影响银行现有的财务及非财务风险。因此,无论何种组织架构,气候风险管理必须贯穿银行业务。第一步就是需要建立稳健的风险管治框架和健全的风险战略。 认可机构需要完成战略评估流程,考虑相关内外部因素,包括现状评估。 评估并强化组织结构和业务流程(例如:跨部门工作组)。 商业政策中反映认可机构的高级战略目标(例如:贷款评估和定价)。 与内外部利益相关者沟通互动。 针对气候相关风险周期相对较长的特点,在战略考虑中纳入更长时间跨度的气候转变影响。 薪酬政策应与气候战略保持一致。 确保为气候风险管理职能分配充足的资源,包括:人员、数据、系统等。 风险管理 为了有效管理气候风险,银行需要量化整个企业范围内的气候风险因素,并部署必要的工具和流程,对此类因素加以有效利用。以下5条原则将有助于银行完成这一转型。 制定清晰的框架,并辅以相应的政策和程序支持。 毕马威构建的气候风险管理框架 ClimateRelated Financial Risks Climate risk drivers|Transmission channels 采用三道防线模型,并界定岗位职责。 认可机构应根据金管局监管政策手册IC-1的要求管理气候相关风险。 Exposure Measurement metrics and indicators 开展风险评估,全面涵盖可量化和不可量化的风险,例如:信用风险、市场风险、流动性风险、操作风险和法律风险、声誉风险、战略风险等。 识别气候相关风险以及此类风险传导至核心风险类型的方式。 实施组合层面(例如:高风险行业/地区)和交易对手层面的评估工作。 毕马威协助认可机构在其风险偏好陈述书(RAS)中设置气候风险指标时所采用的方法 评估相关设施、运营和主要外包安排是否易受物理风险的影响。 示例:实施长期情景分析,预测当前指标 采用情景分析,以预测用于计量和监测指定情景下风险偏好的指标。预测的指标有助于企业提前采取措施防范气候风险。 采用包括压力测试的气候情景分析方法,来评估易受气候风险影响的领域。 情景1-情景2-情景3-20502050 2050 随着时间推移,持续评估和改进此类方法和工具。 易受气候风险影响的行业导致的预期信用损失(ECL%) 开发多种情景,涵盖物理风险和转型风险。 同时使用短期和长期时间跨度。 毕马威气候风险分析方法 使用定量和定性评估,涵盖正在/未来将受气候变化影响的所有主要敞口。 Modelling of Cause-Effect Relationships 管理模型风险。 监测和报告气候相关风险敞口,以确保管理在风险偏好范围内。 采用定量和定性工具来识别预警迹象。 —Companies are expected to align with IPCC &IEA scenarios —Expansion of scenario parameters w.r.t. countries / sectors (transition risk) or regions / specific location of assets (physical risk) —Change of portfolio as a response to changes is part of the exercise—Reporting to focus on measures and strategy —Many cause-effect-relationships to consider–necessary to prioritize based on the portfolio 组合监测至少应涵盖来自某些行业的风险敞口(转型风险)和抵押品(物理风险)。 —Continuous involvement of CEO departments —Hardly any out of the box methodology available 制定并及时更新高风险交易对手监测清单。 定期及时向董事会和高级管理层报告气候风险。 Hong Kong Extreme Weather Simulator Moving up the Damage Curve.. 实施行业层面控制措施,例如:放贷门槛、倾斜政策等。 KPMG has sourced and developed damage curves for Hong Kong. Storm surges, severe rainfall and sea level rises combine to push extreme events further up the damage curve. 对高风险交易对手制定严格的贷款条款,例如:降低贷款价值比(LTV)、缩短贷款期限,或在定价中纳入气候相关因素等。 Extreme Weather Simulation Engine Hong Kong storm surge distribution under tropical cyclones 支持客户/借款人的转型过渡。 在发生极端天气事件时确保业务连续性。 气候风险压力测试 金管局于2021年1月试行启动气候风险压力测试(CRST),以评估气候变化对香港银行业的潜在影响,以下汇总金管局2021年12月30日发布的结果报告。 综合评估结果 测试情景 该测试侧重香港在21世纪中叶的预测的气候状况,并假设温度可能会上升,导致海平面上升。 无序转型情景下,就2031年~2035年的5年区间开展评估工作。 有序转型情景下,就2021年~2050年的30年区间开展评估工作(仅适用于本地系统重要性认可银行(“D-SIBs”))。 根据香港天文台在高温室气体浓度情景下的气候状况预测而制定。 在这两种情景下,评估了对房地产开发行业和六个高排放行业的潜在转型影响,包括:能源、公用事业、金属和采矿、运输、建筑和制造。 香港的物理风险将通过台风和洪水两大类气候危害表现出来,从而导致资产贬值和业务中断。 转型风险将表现为银行信用风险敞口的增加,在无序转型情景下尤为突出。 香港住宅抵押贷款和其他与房地产相关的贷款的脆弱性以及与气候事件相关的潜在运营损失是评估的重点。 在此情景下,高碳排放行业贷款的年化信贷成本将比2019年增长3倍,达到0.3%。 银行预计,在物理风险情景下,其在香港的房地产相关贷款的预期信用损失将大幅上升。这些贷款的一年期预期信用损失预计将飙升25倍。 对金属、采矿和运输行业的敞口受到的影响最为严重。较高的信贷成本以及信用风险加权资产(“RWA”)的增加,导致银行资本状况显著恶化。在无序转型情景下,D-SIBs的资本充足率将在5年内平均下降3个百分点。 银行还预计办公场所损坏和业务运营中断将会带来更大的运营损失。 物业减值估计:在估计物业减值时,仅包括物业的物理损坏,较少考虑市场对房地产价格看法的变化。一些用于估计物理损害的方法是基于历史气候事件的数据,可能无法充分反映史无前例的气候事件所造成的损害的严重程度。 二阶影响:此次评估重点关注了转型风险对其在七大行业的敞口直接影响,尚未充分评估高碳排放行业对其上下游企业或者其他行业的溢出效应等二阶影响。 交易对手层面评估:行业层面的评估工作基于估算的方法。对于未能在交易对手层面涵盖完整的风险敞口,尤其是中小型企业客户的风险敞口,亦可能对估算方法中所采用的假设高度敏感。 气候灾害的经济影响:未将加剧的气候灾害的宏观经济影响纳入其物理风险评估中。这种经济冲击可能会显著影响借款人的一般还款能力。 银行能力建设 尽管银行大幅提高了其衡量和评估气候风险的能力,但仍存在以下主要差距: 金管局表示有意在两年内再次推动试行压力测试,在压力测试方面显著低于监管预期的银行,需要立即开始弥补差距; 数据粒度和可靠性不足; 银行应总结此次压力测试的经验和教训,并在下一次试行之前弥补相关差距; 缺乏广泛可接受的分类和识别气候风险敞口的标准; 气候风险发生的时间的不确定及缺乏相关历史事件; 将气候风险压力测试纳入更广泛的气候风险管理框架; 缺乏公认的、经过验证的方法来捕捉前所未有的气候变化情景。 绘制如何加强气候相关数据收集和质量的路线图。 披露 气候相关信息披露是认可机构的不同利益相关者(例如:监管机构、投资者、客户和存款人)了解其面临的相关风险及其应对此类风险的方法的重要途径。 金管局期望认可机构最迟在2023年年中进行首次披露,以期最迟在2025年使认可机构的披露与TCFD框架保持一致。 认可机构应至少每年进行一次气候相关风险披露。 关于气候相关财务披露工作组(TCFD)及其建议 TCFD的11项建议 TCFD是金融稳定理事会(FSB)应G20集团成员国财长的要求成立,目的是提高企业和金融行业在气候变化相关财务风险和机遇方面的透明度。 1披露董事会对气候相关风险和机遇的监督情况。 2说明管理层在评估和管理气候相关风险和机遇方面的角色。 TCFD于2017年发布的建议侧重于要求企业披露气候变化对当前和未来财务业绩的影响,不涉及披露企业对气候变化的影响。 说明企业识别的短期、中期、长期气 说明气候相关风险和机遇对业务、战略和 候相关风险和机遇。财务规划的影响。 管治:企业应披露其为管理气候相关财务风险和机遇而建立的管治架构、监督和管理流程。 说明在不同气候相关情景下企业战略的韧性。 战略:企业应披露气候变化为其业务、战略和财务规划带来的实际和潜在风险和机遇,并使用情景分析来测试企业战略在各种气候情景下的韧性。 说明企业用于识别和评估气候相关风险的流程。 说明企业用于管理