业绩平稳,资产质量持续改善
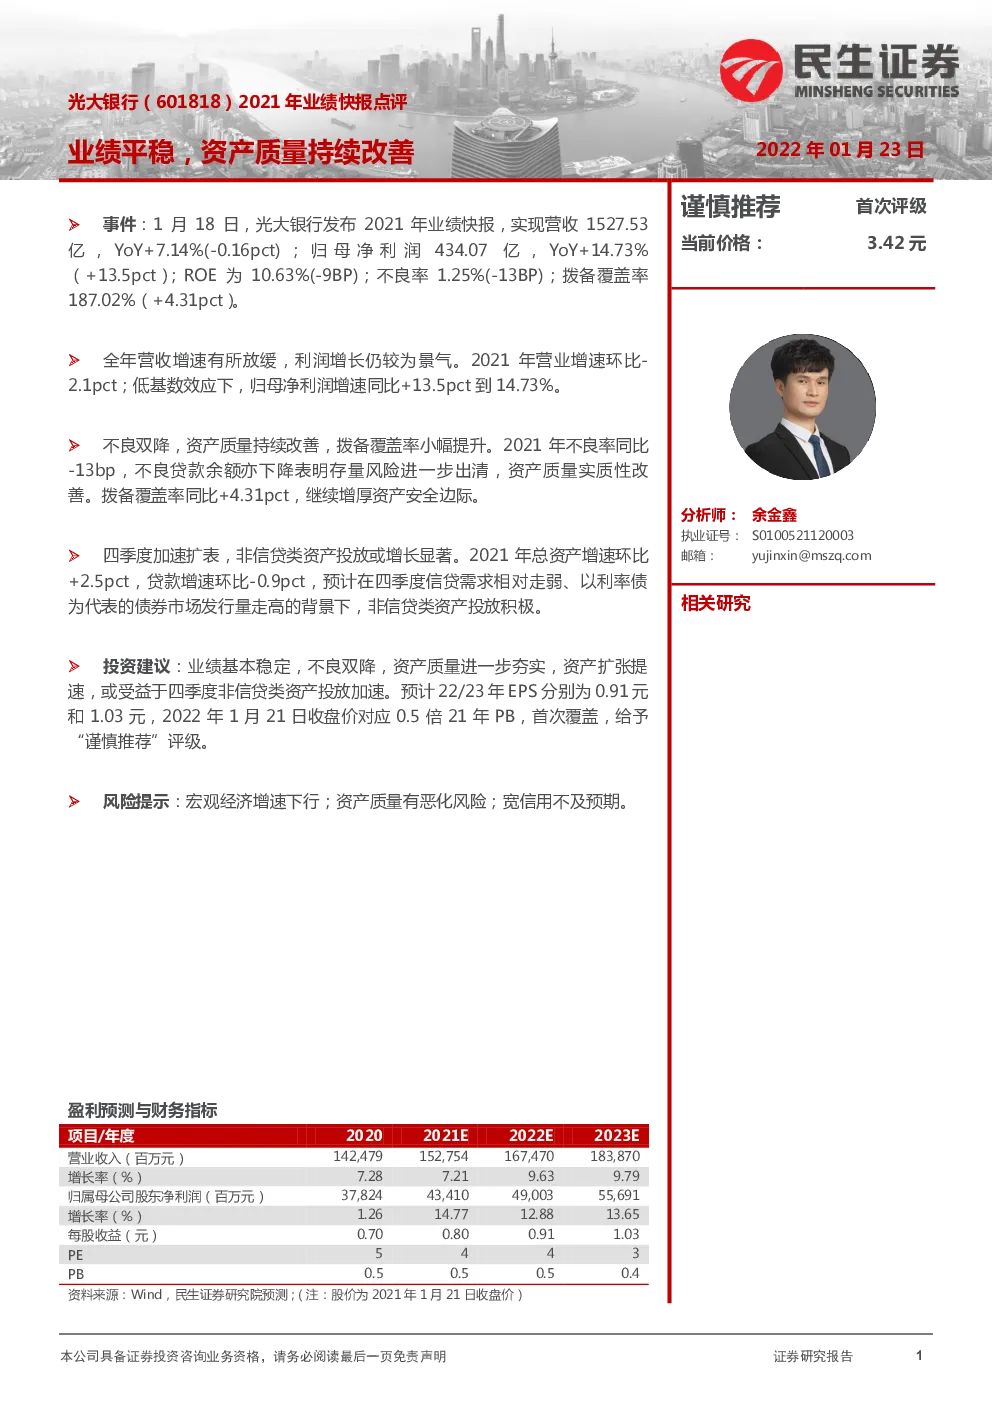
事件:1月18日,光大银行发布2021年业绩快报,实现营收1527.53亿 ,YoY+7.14%(-0.16pct); 归母净利润434.07亿 ,YoY+14.73%(+13.5pct);ROE为10.63%(-9BP);不良率1.25%(-13BP);拨备覆盖率187.02%(+4.31pct)。 全年营收增速有所放缓,利润增长仍较为景气。2021年营业增速环比-2.1pct;低基数效应下,归母净利润增速同比+13.5pct到14.73%。 不良双降,资产质量持续改善,拨备覆盖率小幅提升。2021年不良率同比-13bp,不良贷款余额亦下降表明存量风险进一步出清,资产质量实质性改善。拨备覆盖率同比+4.31pct,继续增厚资产安全边际。 四季度加速扩表,非信贷类资产投放或增长显著。2021年总资产增速环比+2.5pct,贷款增速环比-0.9pct,预计在四季度信贷需求相对走弱、以利率债为代表的债券市场发行量走高的背景下,非信贷类资产投放积极。 投资建议:业绩基本稳定,不良双降,资产质量进一步夯实,资产扩张提速,或受益于四季度非信贷类资产投放加速。预计22/23年EPS分别为0.91元和1.03元,2022年1月21日收盘价对应0.5倍21年PB,首次覆盖,给予“谨慎推荐”评级。 风险提示:宏观经济增速下行;资产质量有恶化风险;宽信用不及预期。 盈利预测与财务指标项目/年度 1业绩基本稳定 全年营收增速有所回落,利润增长仍较为景气。业绩快报显示,光大银行2021年营业增速同比-0.1pct至7.14%,环比-2.1pct;低基数效应下,归母净利润增速同比+13.5pct到14.73%,环比-3.8pct。 图1:光大银行截至2021年业绩增速(累计) 2资产质量夯实 不良双降,资产质量持续改善,拨备覆盖率小幅提升。2021年光大银行不良率同比-13bp至1.25%(环比-9bp),保持较快压降速度,达2015年以来最优水平,不良贷款余额同比下降0.72%,存量风险进一步出清,资产质量实质性改善。拨备覆盖率同比+4.31pct至187.02%,继续增厚资产安全边际。 图2:光大银行截至2021年不良率 图3:光大银行截至2021年拨备水平 3资产扩张提速 四季度加速扩表,非信贷类资产投放或增长显著。2021年光大银行总资产增速环比+2.5pct至10%(同比-3.4pct),贷款总额增速环比-0.9pct至9.95%(同比-1pct),预计在四季度信贷需求相对走弱、以利率债为代表的债券市场发行量走高的背景下,非信贷类资产投放积极。 图4:光大银行截至2021年资产端同比增速 4投资建议 业绩基本稳定,不良双降,资产质量进一步夯实,资产扩张提速,或受益于四季度非信贷类资产投放加速。预计22/23年EPS分别为0.91元和1.03元,2022年1月21日收盘价对应0.5倍21年PB,首次覆盖,给予“谨慎推荐”评级。 5风险提示 宏观经济增速下行;资产质量有恶化风险;宽信用不及预期。 公司财务报表数据预测汇总 利润表(亿元)TAIL] 资产负债表(亿元)