经营稳健,存款高增
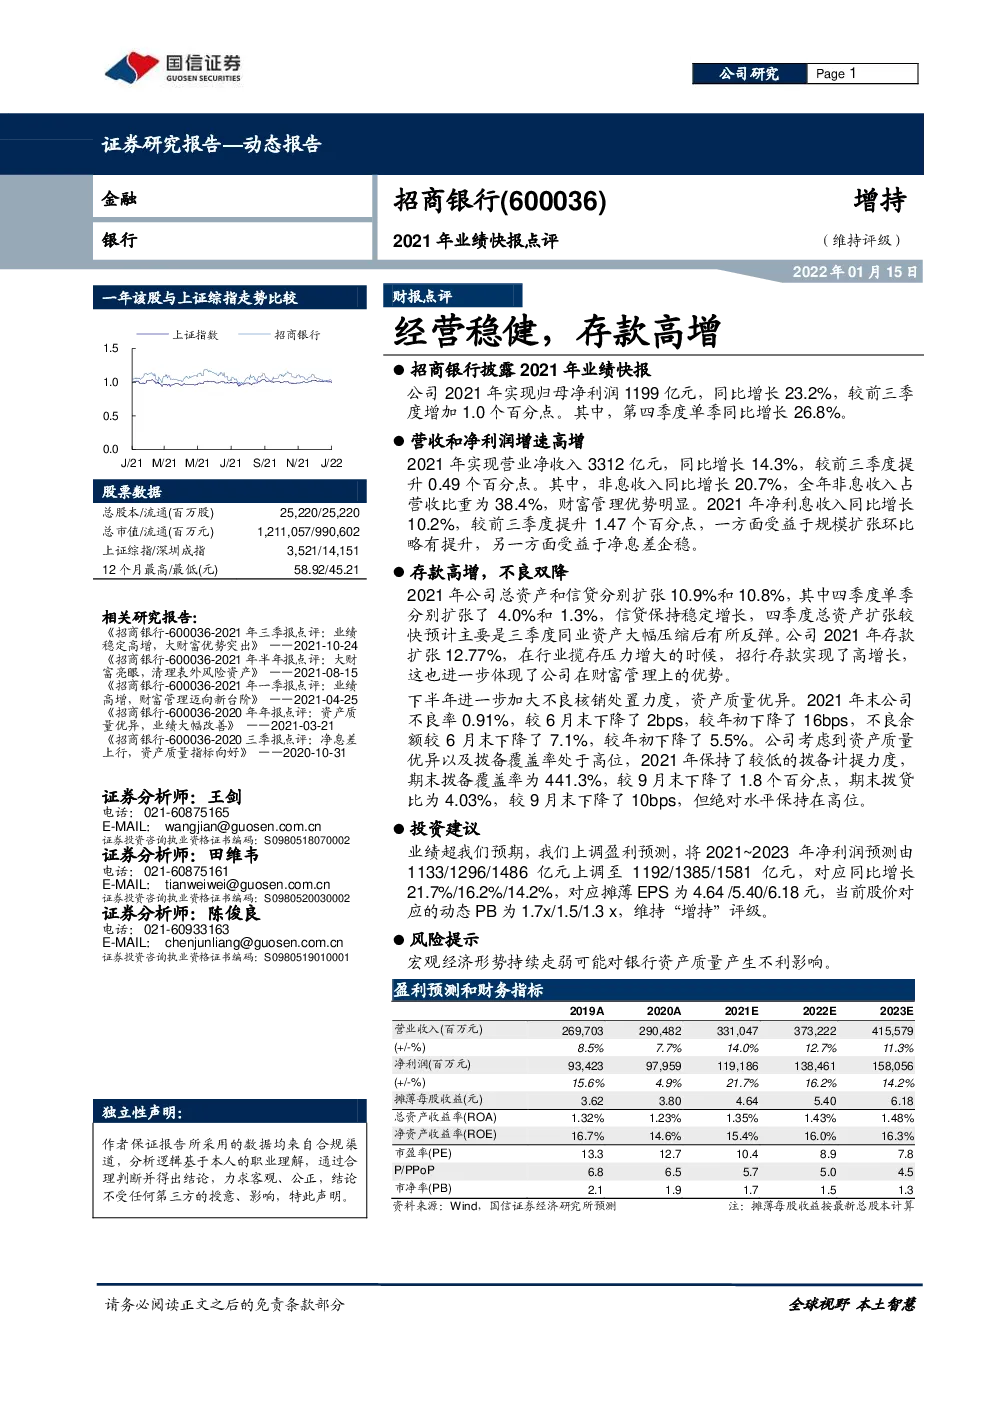
招商银行披露2021年业绩快报 公司2021年实现归母净利润1199亿元,同比增长23.2%,较前三季度增加1.0个百分点。其中,第四季度单季同比增长26.8%。 营收和净利润增速高增 2021年实现营业净收入3312亿元,同比增长14.3%,较前三季度提升0.49个百分点。其中,非息收入同比增长20.7%,全年非息收入占营收比重为38.4%,财富管理优势明显。2021年净利息收入同比增长10.2%,较前三季度提升1.47个百分点,一方面受益于规模扩张环比略有提升,另一方面受益于净息差企稳。 存款高增,不良双降 2021年公司总资产和信贷分别扩张10.9%和10.8%,其中四季度单季分别扩张了4.0%和1.3%,信贷保持稳定增长,四季度总资产扩张较快预计主要是三季度同业资产大幅压缩后有所反弹。公司2021年存款扩张12.77%,在行业揽存压力增大的时候,招行存款实现了高增长,这也进一步体现了公司在财富管理上的优势。 下半年进一步加大不良核销处置力度,资产质量优异。2021年末公司不良率0.91%,较6月末下降了2bps,较年初下降了16bps,不良余额较6月末下降了7.1%,较年初下降了5.5%。公司考虑到资产质量优异以及拨备覆盖率处于高位,2021年保持了较低的拨备计提力度,期末拨备覆盖率为441.3%,较9月末下降了1.8个百分点,期末拨贷比为4.03%,较9月末下降了10bps,但绝对水平保持在高位。 投资建议 业绩超我们预期,我们上调盈利预测,将2021~2023年净利润预测由1133/1296/1486亿元上调至1192/1385/1581亿元,对应同比增长21.7%/16.2%/14.2%,对应摊薄EPS为4.64/5.40/6.18元,当前股价对应的动态PB为1.7x/1.5/1.3x,维持“增持”评级。 风险提示 宏观经济形势持续走弱可能对银行资产质量产生不利影响。 盈利预测和财务指标 公司重要驱动因素的相关指标变化情况如下: 表1:公司重要驱动因素 附表:财务预测与估值 价值评估(倍)P/E 利润表(百万元)净利息收入 P/B P/PPoP 市值/总资产(A股)股息收益率(税后) 每股指标(元)EPS BVPS PPoPPS DPS 盈利驱动存款增长贷款增长存贷比 盈利资产增长贷款收益率债券收益率资产生息率存款成本率负债付息率净息差(NIM) 净利差(SPREAD)非利息收入比重 资产负债表(百万元) 费用收入比(含税金及附加)拨备支出/平均贷款有效所得税率 收入盈利增长净利息收入增长手续费收入增长营业净收入增长拨备前利润增长净利润增长 资产盈利能力RoAE RoAA RoAA(拨备前)RoRWA资产质量不良资产率拨备覆盖率 拨备余额/全部贷款 资本 资本充足率 一级资本充足率财务杠杆(倍) 风险加权资产比重核心一级资本充足率 资料来源:Wind、国信证券经济研究所预测