汾酒2022:高质量增长
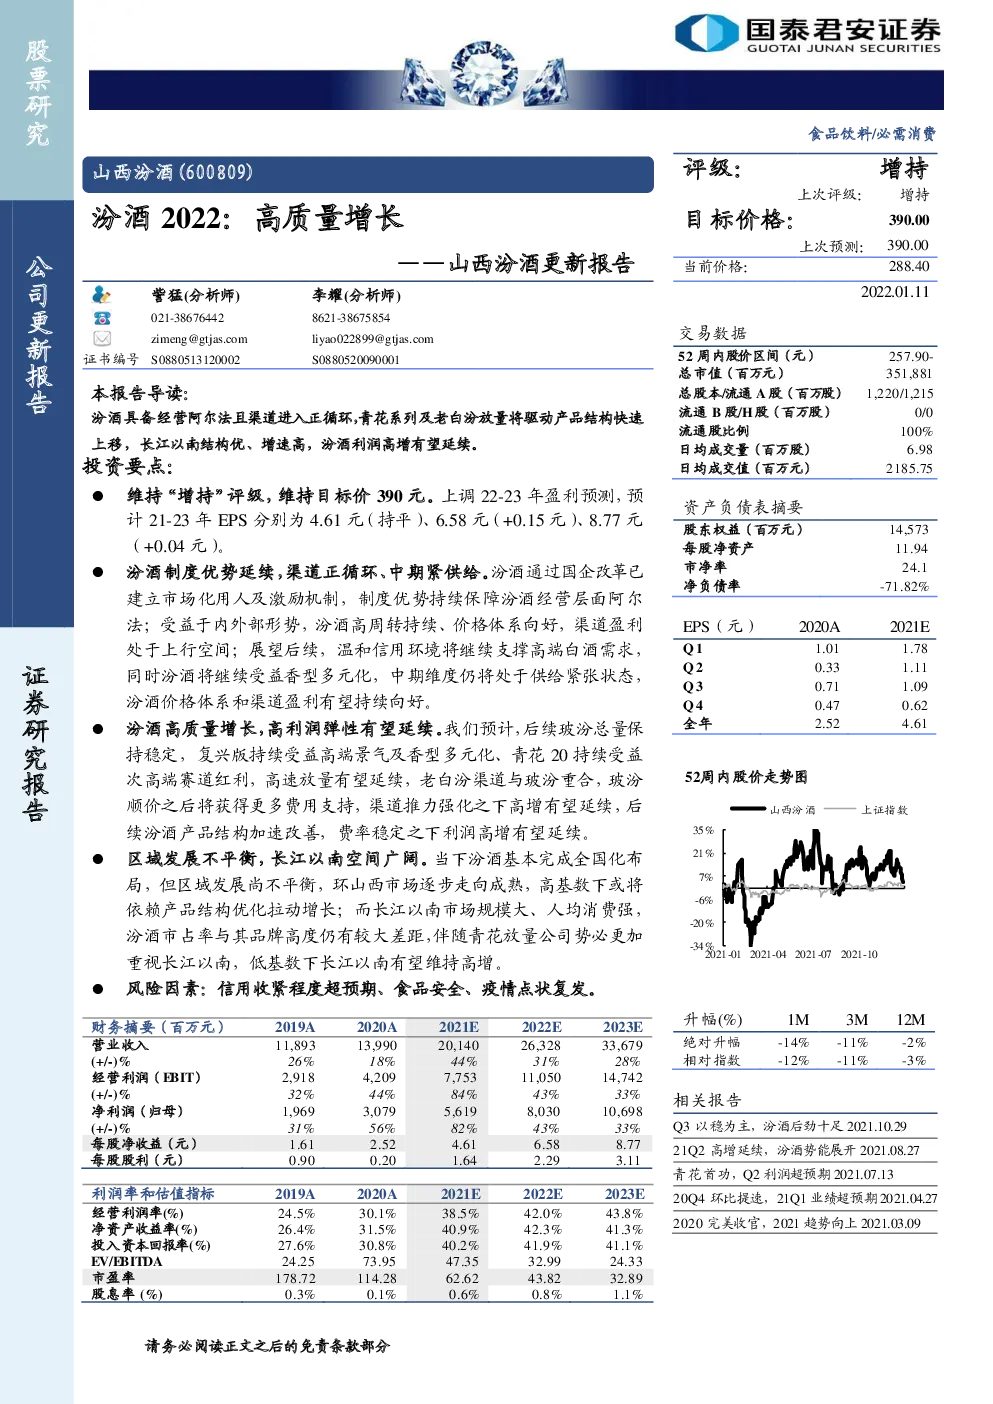
维持“增持”评级,维持目标价390元。上调22-23年盈利预测,预计21-23年EPS分别为4.61元(持平)、6.58元(+0.15元)、8.77元(+0.04元)。 汾酒制度优势延续,渠道正循环、中期紧供给。汾酒通过国企改革已建立市场化用人及激励机制,制度优势持续保障汾酒经营层面阿尔法;受益于内外部形势,汾酒高周转持续、价格体系向好,渠道盈利处于上行空间;展望后续,温和信用环境将继续支撑高端白酒需求,同时汾酒将继续受益香型多元化,中期维度仍将处于供给紧张状态,汾酒价格体系和渠道盈利有望持续向好。 汾酒高质量增长,高利润弹性有望延续。我们预计,后续玻汾总量保持稳定,复兴版持续受益高端景气及香型多元化、青花20持续受益次高端赛道红利,高速放量有望延续,老白汾渠道与玻汾重合,玻汾顺价之后将获得更多费用支持,渠道推力强化之下高增有望延续,后续汾酒产品结构加速改善,费率稳定之下利润高增有望延续。 区域发展不平衡,长江以南空间广阔。当下汾酒基本完成全国化布局,但区域发展尚不平衡,环山西市场逐步走向成熟,高基数下或将依赖产品结构优化拉动增长;而长江以南市场规模大、人均消费强,汾酒市占率与其品牌高度仍有较大差距,伴随青花放量公司势必更加重视长江以南,低基数下长江以南有望维持高增。 风险因素:信用收紧程度超预期、食品安全、疫情点状复发。 1.汾酒已建立制度优势 我们认为,汾酒在经营层面存在明显的阿尔法,国企改革带来的制度优势是关键。2017年之后,伴随宏观经济变量振幅收窄,白酒行业增速环比回落,产业进入周期后半程,但汾酒收入端表现开始显著领先于行业整体,我们认为汾酒2017年之后存在明显的经营层面阿尔法,主要系2017年市场化改革驱动:改革期间汾酒管理层经营自主权显著提升,同时,在用人和激励层面的市场化程度显著提升,高自主、强激励、严考核之下,核心管理人员及销售队伍骨干的责任感、工作积极性均较2017年之前显著提升,汾酒渠道治理及品牌运作能力均较2017年有显著改善。展望后续,我们认为市场化作为汾酒的制度核心将继续保证汾酒经营层面阿尔法。 图1、2017年后白酒进入周期后半程 图2、2017年之后汾酒展现出经营阿尔法 图3、2017年汾酒启动了市场化改革,经营自主权提升,用人及激励层面市场化程度显著提升 2.渠道正循环,中期紧供给 得益于内外部形势,2021年汾酒渠道处在低库存、高盈利状态。根据草根渠道调研,2021年汾酒实行真正意义上配额制,按区域严格切分青花及玻汾配额,并按照经销商库存表现定时投放;受益于2021年香型多元化和次高端价位快速扩张,叠加杰出渠道治理能力和品牌运作能力,滴灌发货不影响汾酒放量,我们估测2021年青花系列及腰部单品销量均在40%以上,同时核心单品价格体系均有上扬,其中青花30成功跃升至高端价位,青花20和玻汾基本实现顺价销售;配额制下经销商库存压力继续减小,顺价销售驱动经销商盈利能力环比提升。 图4、2021年汾酒处于快速放量期 图5、2021年严格执行配额制,渠道库存低位 图6、2021年主要产品的价格体系上扬 图7、经销商盈利能力处于上行区间 我们认为汾酒中期维度仍将处于紧供给状态,价格体系和渠道盈利有望继续向好。外部形势来看,高端和次高端白酒具备一定程度奢侈品属性,温和信用环境将继续支撑其需求扩张,同时,白酒香型多元化趋势将延续,清香、酱香、馥郁香等非浓香型需求将持续提升;内部来看,经销商普遍处于库存低位和盈利抬升状态,对汾酒备货需求强劲,中期维度,汾酒仍将处于供给紧张状态,价格体系和渠道盈利有望继续向好。 3.汾酒2022:结构抬升下的高质量增长 展望2022年,我们推测汾酒将继续抬升产品结构,玻汾总量有望保持稳定,青花及腰部单品延续快速放量。 快速全国化时期,汾酒势必呈现“两头带中间”的增长模式。根据草根调研估测,2018-21年汾酒青花系列、腰部单品(巴拿马、老白汾)及玻汾收入CAGR分别为50%、20%、30%,呈现“两头带中间”的增长模式,主要系汾酒彼时处于高速全国化时期,省外市场通过玻汾培育消费氛围并实现终端绑定,同时顺势导入青花,期内玻汾及青花均呈现高速放量。 图8、2018-2021汾酒呈现“两头带中间”的增长模式,青花系列、玻汾均呈现中高速增长 3.1.玻汾:控制总量 展望后续,内部外部形势要求控制玻汾总量,汾酒将逐步依靠腰部及青花系列驱动增长。从产业趋势看,后疫情时代下白酒价位带分化延续,高端及次高端价位凭借其奢侈品属性受益温和信用环境及消费升级,增速长期领先于行业整体,但腰部及大众价位与人口总量及人均收入关联度较高,疫情干扰之下增长承压,上述因素驱动白酒需求结构加速上移。 从盈利角度看,玻汾销量占比较高(估测2021年博玻汾销量占汾酒总销量近7成),对其他单品产能有一定挤压,但玻汾作为大众价位单品,盈利能力远低于青花系列(估测2021年玻汾贡献公司净利润在15%左右)。 综合来看,内外部形势要求控制玻汾总量。 图9、后疫情时代白酒价位分化延续 图10、高端、次高端价位占消费比重持续提升 图11、玻汾占销量比重高,对其他单品产能有挤压 图12、相较于青花系列,玻汾对利润贡献较少 3.2.青花系列:仍将是第一增长极 中期维度,青花系列高速放量状态有望延续,继续驱动公司业绩弹性,长期维度,青花30将作为价值标杆助力汾酒实现高端站位,青花20有望成为次高端第一单品。 复兴版青花30完成迭代,2021年量价齐升。2021年青花30完成迭代,由次高端跃升至高端价位,伴随汾酒全国化展开及品牌价值回归,21年青花30增速环比提振,我们估测21年新老青花30收入呈现高双位数增幅,且复兴版占当年青花30收入比重近70%。 图13、2021青花30呈现量价齐升 图14、青花30价格体系完成高端站位 高端景气叠加香型多元化,复兴版30仍处蓝海。展望后续,我们认为复兴版青花仍有巨大放量空间:外部来看,当下高端白酒消费支出规模庞大(我们估测年支出在3000-4000亿人民币),后续温和信用环境将支撑高端白酒市场规模稳步扩张;同时,高端赛道香型多元化趋势延续,非浓香型白酒需求扩张更快。当下复兴版青花30份额与其品牌高度尚不匹配,我们估测消费者在青花30以上单品最终支出占年度高端白酒支出不到1%,结合汾酒当下品牌势能及香型地位,我们认为复兴版理论市占率远不止此,仍有提升可能性。 图15、温和信用环境支撑高端白酒消费 图16、高端白酒消费支出规模庞大 图17、高端赛道香型多元化趋势利好非浓香香型 图18、复兴版青花市占率与其品牌高度尚不匹配 赛道红利助力青花20高速放量。受益于次高端赛道风口及青花30高端站位成功,2021年青花20亦呈现量价齐升状态,伴随汾酒环山西市场及长江以南市场快速成长,青花系列期内收入呈现高双位数增幅,且青花系列放量并未影响价格体系抬升,21年末青花20批价较年初仍有一定上移。 图19、2021年青花20呈现高速放量 图20、品牌势能提升,青花20价格体系上移 继续受益价位带扩张,青花20高速放量有望延续。展望后续,我们认为消费升级及信用扩张将驱动次高端价位以超越行业平均的增速持续扩张,400-600元作为次高端核心价位增速将依旧保持领先,青花20面临良好的外部需求环境。同时,对标洋河、习酒及剑南春在该价位带之体量,参考玻汾之强势表现,我们认为青花20在次高端价位有可能进一步提升其市场份额,高速放量有望有望延续。 图21、多要素支撑次高端价位扩张 图22、次高端的赛道韧性有望延续 图23、400-600元价位是次高端核心价位 图24、汾酒在400-600价位有可能形成统治 3.3.老白汾:构筑第二增长极 多因素驱动,2021老白汾实现爆发。老白汾及巴拿马系列均以省内为主(我们估测老白汾省内收入占比6成以上),受益于2021年山西省内煤炭经济回暖、宴席回补及消费升级等因素,期内老白汾收入呈现高双位数增长。 图25、老白汾、巴拿马系列收入以省内为主 图26、2021年老白汾呈现爆发式增长 我们认为老白汾有望接棒玻汾,成为汾酒继青花之外第二增长极,全国化可期。我们对老白汾后续增长展望较为积极:内部来看,老白汾与玻汾属于同一销售体系,渠道覆盖及销售队伍基本重合,2021年玻汾顺价后无需进一步费用投放,后续流通渠道费用及考核重心或由玻汾转移至老白汾,老白汾渠道推力有望提升;外部来看,老白汾所处之腰部价位带格局相对分散,市占率提升潜力较高,老白汾有望凭借汾酒强势品牌及清香红利持续提升其市场份额。就区域布局来看,当下河南、山东等环山西市场对老白汾已具备较好接受度,伴随汾酒渠道重心向老白汾倾斜,我们认为老白汾省外占比有望快速提升。 图27、老白汾与玻汾属于同一渠道体系 图28、2021玻汾已经顺价,费用将转移至老白汾 图29、腰部价位格局分散,老白汾有望受益集中化 4.区域发展仍不平衡,长江以南是未来 当下汾酒基本完成全国化布局,但区域发展尚不平衡,环山西市场(陕蒙、鲁豫、京津冀)逐步走向成熟,长江以南(江浙沪皖、两湖及粤闽琼板块)尚处于成长期,仍有较大成长空间。 4.1.汾酒已初步实现全国化 汾酒已经实现全国化初级阶段,渠道质量逐步提升。根据调研估测,2021年汾酒省外收入占比接近60%,且收入增速继续领先省内,就渠道布局来看,截止2021年,汾酒初步完成华北、华东和华南的渠道布局,经销商规模接近3000位,覆盖终端接近一百万家,已经形成省外主导的增长模式。伴随汾酒大商数目增加,2019年以来,汾酒省内及省外经销商平均销售额及绑定终端均呈上升趋势,经销商质量在提升。 图30、汾酒已经形成省外主导的增长模式 图31、汾酒初步完成华北、华东和华南的渠道布局 图32、经销商平均销售规模呈现上升趋势 图33、经销商绑定终端数目呈现上升趋势 4.2.区域发展尚不平衡,长江以南潜力充沛 环山西市场逐步走向成熟,增长中枢稳定。就2020-2021年各区域增速来看,山西市场贡献公司近4成收入,平均增速接近20%,省内增速环山西市场贡献公司3成收入,估测整体增长中枢普遍在15%到40%之间;结合市占率来看,汾酒在山西省内市占率在50%以上,环山西市场市占率普遍在3-4%;综合考虑,我们认为省内市场基本进入成熟阶段,后续或将依靠产品结构提升驱动增长,环山西市场尤其是河南正由成长阶段走向成熟阶段,除北京、山东尚能维持总量高增外,其余市场后续或将更加依赖产品升级拉动增长。 图34、2020-2021环山西市场日趋成熟,长江以南呈现高速增长 长江以南仍处于开拓阶段,低基数下高增速,但市占率偏低。根据估测,长江以南市场贡献公司收入比重在10%-15%左右,相较而言,长江以南市场基数普遍较低,伴随汾酒招商进展及渠道铺设,我们估测上述地区2020-21年收入增幅均保持高双位数;就市占率来看,估测长江以南市占率普遍偏低,尤其是江浙沪皖区域,市场体量庞大(我们估测上述有近千亿市场规模),但汾酒市占率仅在1%以内。 图35、汾酒区域发展仍不平衡,江浙沪、两湖、粤闽琼市占率较低,尚待开发 展望后续,我们认为汾酒长江以南市场具有巨大提升空间及可能性。从市场基础看,长江以南市场(尤其是江浙沪皖地区)市场体量大,人均可支配收入较高,对名酒尤其是中高端白酒消费支出高于北方地区。我们认为,汾酒拥有全国性品牌知名度并作为清香国标制定者,在长江以南具备放量优势,同时,长江以南地区消费结构普遍较高,青花系列作为汾酒的价值标杆必将在长江以南地区取得突破,伴随青花放量,销售层面势必愈发重视长江以南地区。 图36、京津冀、江浙沪皖、粤闽琼板块体量大,人均可支配收入高 图37、长江以南消费能力强,汾酒产品结构更高 5.盈利预测及投资建议 上调22-23年盈利预测,维持“增持”评级,维持目标价390元。我们推测青花30、青花20仍将延续高速增长,玻汾总量保持稳定,老白汾系列继续放量,预计公司21-23年收入增速分