行长辞任不会造成实质影响
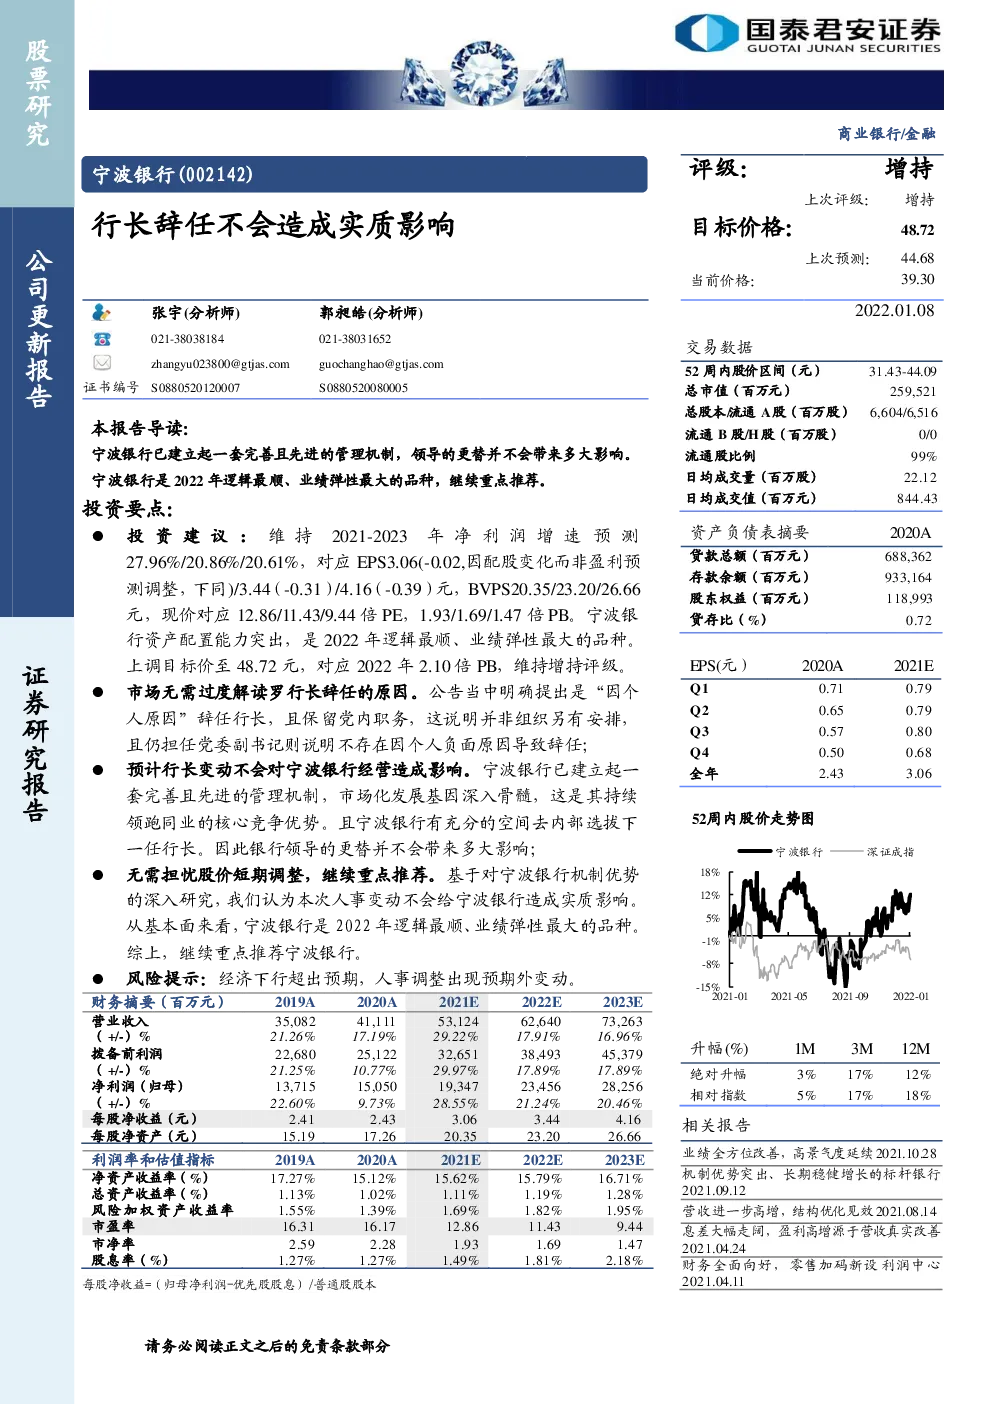
投资建议:维持2021-2023年净利润增速预测27.96%/20.86%/20.61%,对应EPS3.06(-0.02,因配股变化而非盈利预测调整,下同)/3.44(-0.31)/4.16(-0.39)元,BVPS20.35/23.20/26.66元,现价对应12.86/11.43/9.44倍PE,1.93/1.69/1.47倍PB。宁波银行资产配置能力突出,是2022年逻辑最顺、业绩弹性最大的品种。 上调目标价至48.72元,对应2022年2.10倍PB,维持增持评级。 市场无需过度解读罗行长辞任的原因。公告当中明确提出是“因个人原因”辞任行长,且保留党内职务,这说明并非组织另有安排,且仍担任党委副书记则说明不存在因个人负面原因导致辞任; 预计行长变动不会对宁波银行经营造成影响。宁波银行已建立起一套完善且先进的管理机制,市场化发展基因深入骨髓,这是其持续领跑同业的核心竞争优势。且宁波银行有充分的空间去内部选拔下一任行长。因此银行领导的更替并不会带来多大影响; 无需担忧股价短期调整,继续重点推荐。基于对宁波银行机制优势的深入研究,我们认为本次人事变动不会给宁波银行造成实质影响。 从基本面来看,宁波银行是2022年逻辑最顺、业绩弹性最大的品种。 综上,继续重点推荐宁波银行。 风险提示:经济下行超出预期,人事调整出现预期外变动。 事件背景:1月7日晚宁波银行公告,罗孟波先生因个人原因辞去公司副董事长、执行董事、行长职务,继续担任公司党委副书记。 1罗行长自2011年10月任宁波银行行长至今,是任职时间最长的上市银行行长之一,任内带领宁波银行实现突破发展。本次在未到退休年龄(罗行长目前52岁)时辞任,市场一方面疑惑罗行长辞职的原因,另一方面也担心行长人事变动对宁波银行经营可能造成的影响。 2.市场无需过度解读罗行长辞任的原因。公告当中明确提出是“因个人原因”辞任行长,且将保留党内职务,这说明:①并非因为组织另有安排、工作调动而辞任,如果是工作调整一般会写明;②仍担任党委副书记,一方面党委的人事流程相对独立,属于正常安排,另一方面则说明,不存在因任何个人负面原因导致辞任的情况。基于上述分析,我们认为市场无需过度解读罗行长辞任的原因。 3.预计行长变动不会对宁波银行经营造成影响。①宁波银行靠制度取胜而非单纯“人治”。我们在此前的深度报告中明确提出,宁波银行经过多年努力,已经建立起一套完善且先进的管理机制,市场化发展基因深入骨髓,这是其持续领跑同业的核心竞争优势。在制度健全且正常运转的大背景下,银行领导的更替并不会带来多大影响;②行内人才储备充沛。目前陆华裕董事长仍在任,副行长清一色为业务管理经验丰富的“70后”乃至“80后”,因此有充分的空间去内部选拔下一任行长,保障战略稳定、发展稳定;③罗行长仍任职党委副书记,也能起到平稳过渡的效果。 4.无需担忧股价可能出现调整,继续重点推荐。的确可能有部分资金担心人事变动的或有影响而阶段性卖出宁波银行,致使股价出现短期波动。 但宁波银行①现价对应2022年仅1.7倍PB,已经低于近年估值中枢水平,调整空间有限;②基于对宁波银行机制优势的深入研究,我们认为本次人事变动不会给宁波银行造成实质影响,存在超预期;③从基本面来看,宁波银行是2022年逻辑最顺、业绩弹性最大的品种。综上,继续重点推荐宁波银行。 5.创始人或重要管理层变动是每个企业都必须经历的一个环节。我们相信,在经过本次人事变动之后,宁波银行的机制和文化优势将更加凸显、更被证明,从而在中长期获得更高、更稳定的市场认可与估值溢价。 投资建议:维持2021-2023年净利润增速预测27.96%/20.86%/20.61%,对应EPS3.06(-0.02,因配股变化而非盈利预测调整,下同)/3.44(-0.31)/4.16(-0.39)元,BVPS20.35/23.20/26.66元,现价对应12.86/11.43/9.44倍PE,1.93/1.69/1.47倍PB。宁波银行资产配置能力突出,是2022年逻辑最顺、业绩弹性最大的品种。上调目标价至48.72元,对应2022年2.10倍PB,维持增持评级。 风险提示:经济下行超出预期,人事调整出现预期外变动。