你可能感兴趣
公司信息更新报告:开局表现良好,2021年经营目标彰显信心
食品饮料开源证券2021-05-04
交通运输行业周报:油运投资性价比凸显,快递公司6月经营数据表现良好
交通运输国信证券2024-07-22
年报点评:新IPSKULLPANDA表现突出;疫情对公司经营数据有影响,关注2021年核心经营数据
安信证券2021-03-29
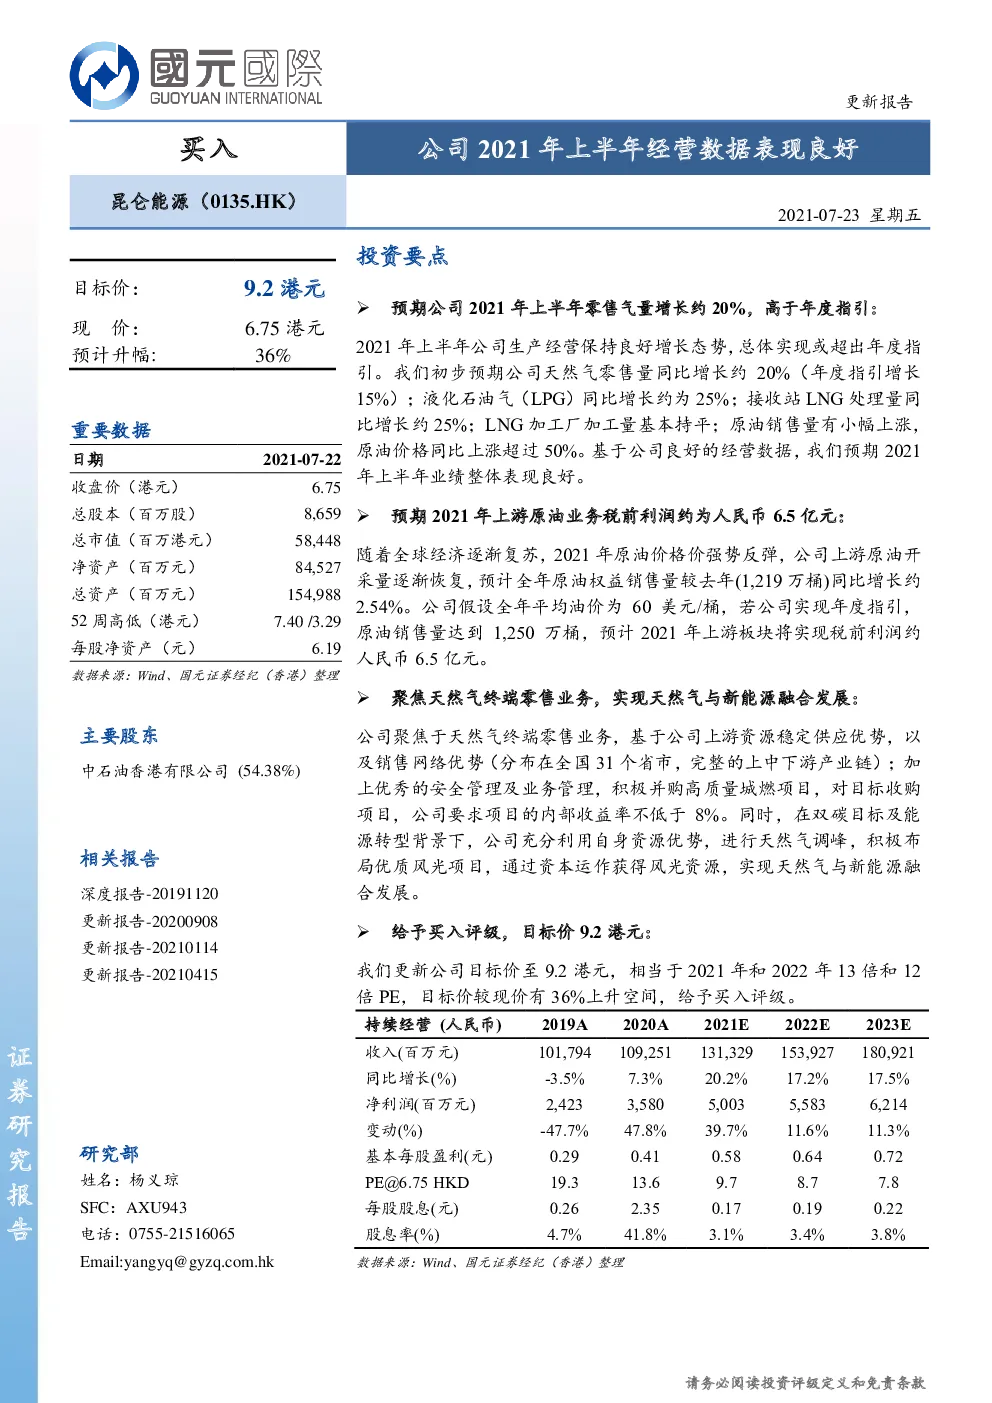
预期2021年上半年业绩表现良好
国元国际2021-07-23
港股公司信息更新报告:上半年水果零售业务有所承压,2B事业群表现良好
开源证券2024-08-22
上半年业绩表现良好,看好公司长期发展
机械设备上海证券2020-09-09
歌力思2021年经营数据点评:多品牌战略成效良好,业绩呈现复苏趋势
国泰君安证券2022-03-13
2020 年第三季度经营数据表现良好
国元国际2020-10-21
苏宁电器:经营数据表现良好,未来发展空间广阔
商贸零售中国民族证券2010-03-17
汽车行业上半年经营分析及投资策略:2季度行业经营情况整体改善,部分零部件公司及商用车盈利表现亮眼
交运设备东方证券2023-09-13