猜你想问
这份研报的核心内容是什么?
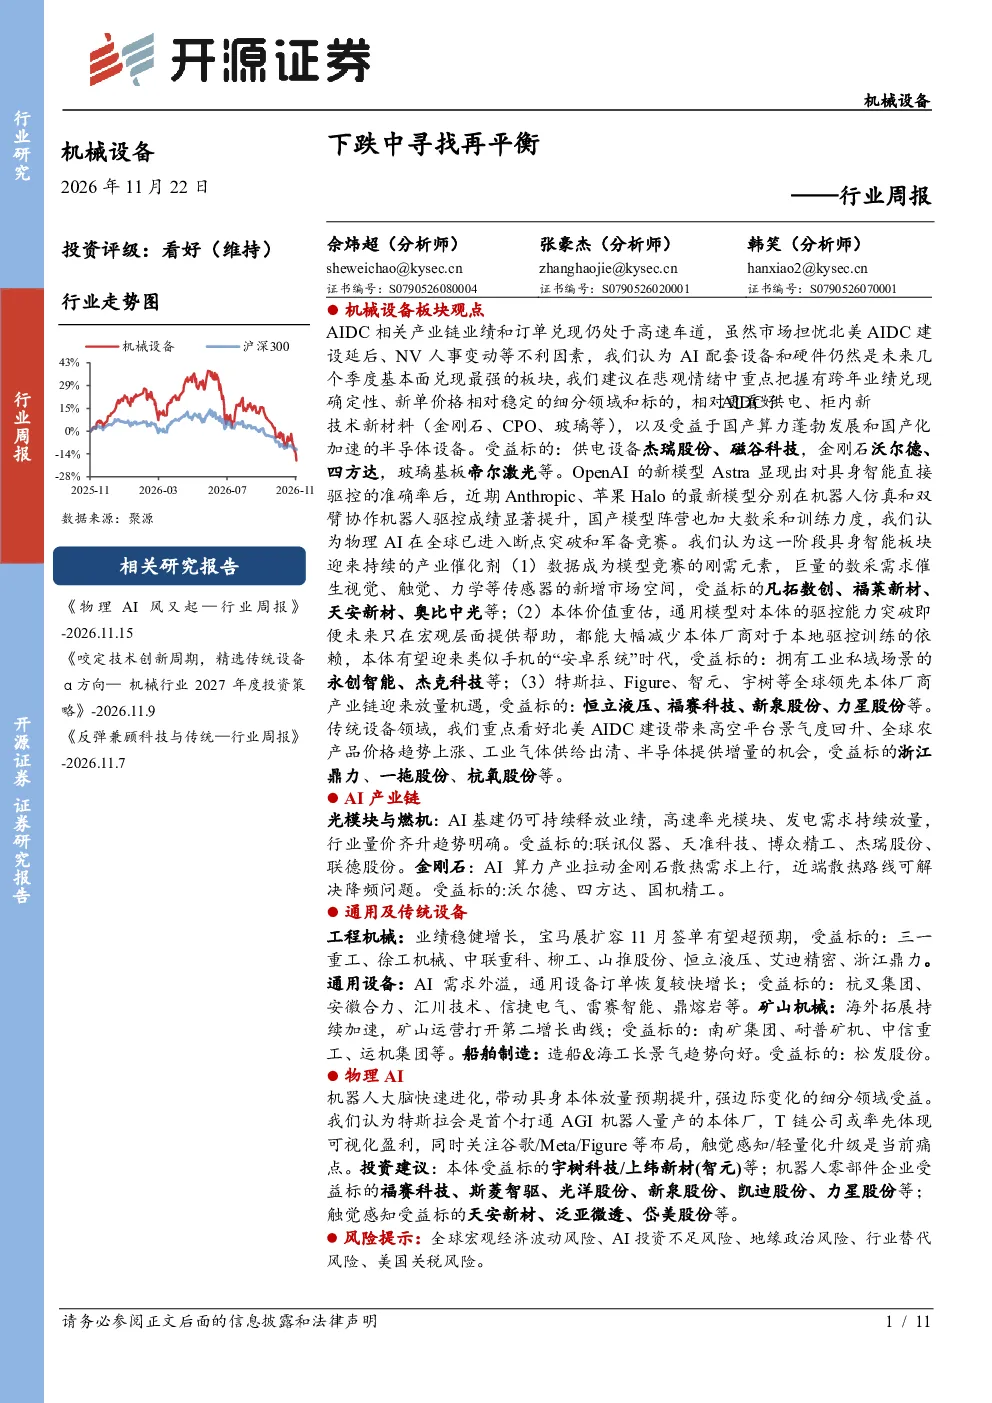
这份研报分析了机械设备行业在下跌中寻找再平衡的路径,重点关注AIDC相关产业链的业绩和订单兑现情况。报告指出尽管存在北美AIDC建设延后、NV人事变动等不利因素,但AI配套设备和硬件仍是未来几个季度基本面兑现最强的板块。建议在悲观情绪中重点把握有跨年业绩兑现确定性、新单价格相对稳定的细分领域和标的,相对更看好AIDC供电、柜内新技术新材料(金刚石、CPO、玻璃等),以及受益于国产算力蓬勃发展和国产化加速的半导体设备。
机械设备行业的发展趋势如何?
机械设备行业的发展趋势呈现多元化特点。AIDC相关产业链仍处于高速车道,AI配套设备和硬件需求强劲。物理AI领域,全球已进入断点突破和军备竞赛阶段,机器人大脑快速进化带动具身本体放量预期提升。传统设备领域,看好北美AIDC建设带来的高空平台景气度回升、全球农产品价格趋势上涨、工业气体供给出清、半导体提供增量的机会。AI产业链中,光模块与燃机、金刚石散热需求持续放量,行业量价齐升趋势明确。通用及传统设备如工程机械、通用设备、矿山机械、船舶制造等领域也展现出稳健增长或向好趋势。
研报重点分析了哪些方向?
研报重点分析了AIDC相关产业链的业绩和订单兑现情况,特别关注AI配套设备和硬件的未来几个季度基本面兑现。在细分领域方面,相对更看好AIDC供电、柜内新技术新材料(金刚石、CPO、玻璃等),以及受益于国产算力蓬勃发展和国产化加速的半导体设备。此外,报告还深入探讨了物理AI的发展,包括具身智能产业的催化剂,如数据需求、本体价值重估、领先本体厂商产业链放量机遇等。同时,也分析了传统设备领域的投资机会,如高空平台、农产品价格、工业气体、半导体增量等。
当前机械设备行业的市场现状如何判断?
当前机械设备行业的市场现状呈现机遇与挑战并存的态势。一方面,AIDC相关产业链业绩和订单兑现仍处于高速车道,AI配套设备和硬件需求强劲,物理AI领域全球进入断点突破和军备竞赛阶段,展现出巨大的发展潜力。另一方面,市场也面临北美AIDC建设延后、NV人事变动等不利因素,以及全球宏观经济波动、AI投资不足、地缘政治等风险。总体来看,行业在挑战中寻找再平衡,需要关注具有跨年业绩兑现确定性、新单价格相对稳定的细分领域和标的。
研报提到了哪些风险提示?
研报提示了多项风险,包括全球宏观经济波动风险,可能导致市场需求减弱;AI投资不足风险,可能影响相关产业链的发展速度;地缘政治风险,可能对国际贸易和供应链造成干扰;行业替代风险,新技术可能替代现有设备;美国关税风险,可能增加出口成本。这些风险需要投资者关注,并在投资决策中充分考虑。