猜你想问
塑料日报主要分析了什么内容?
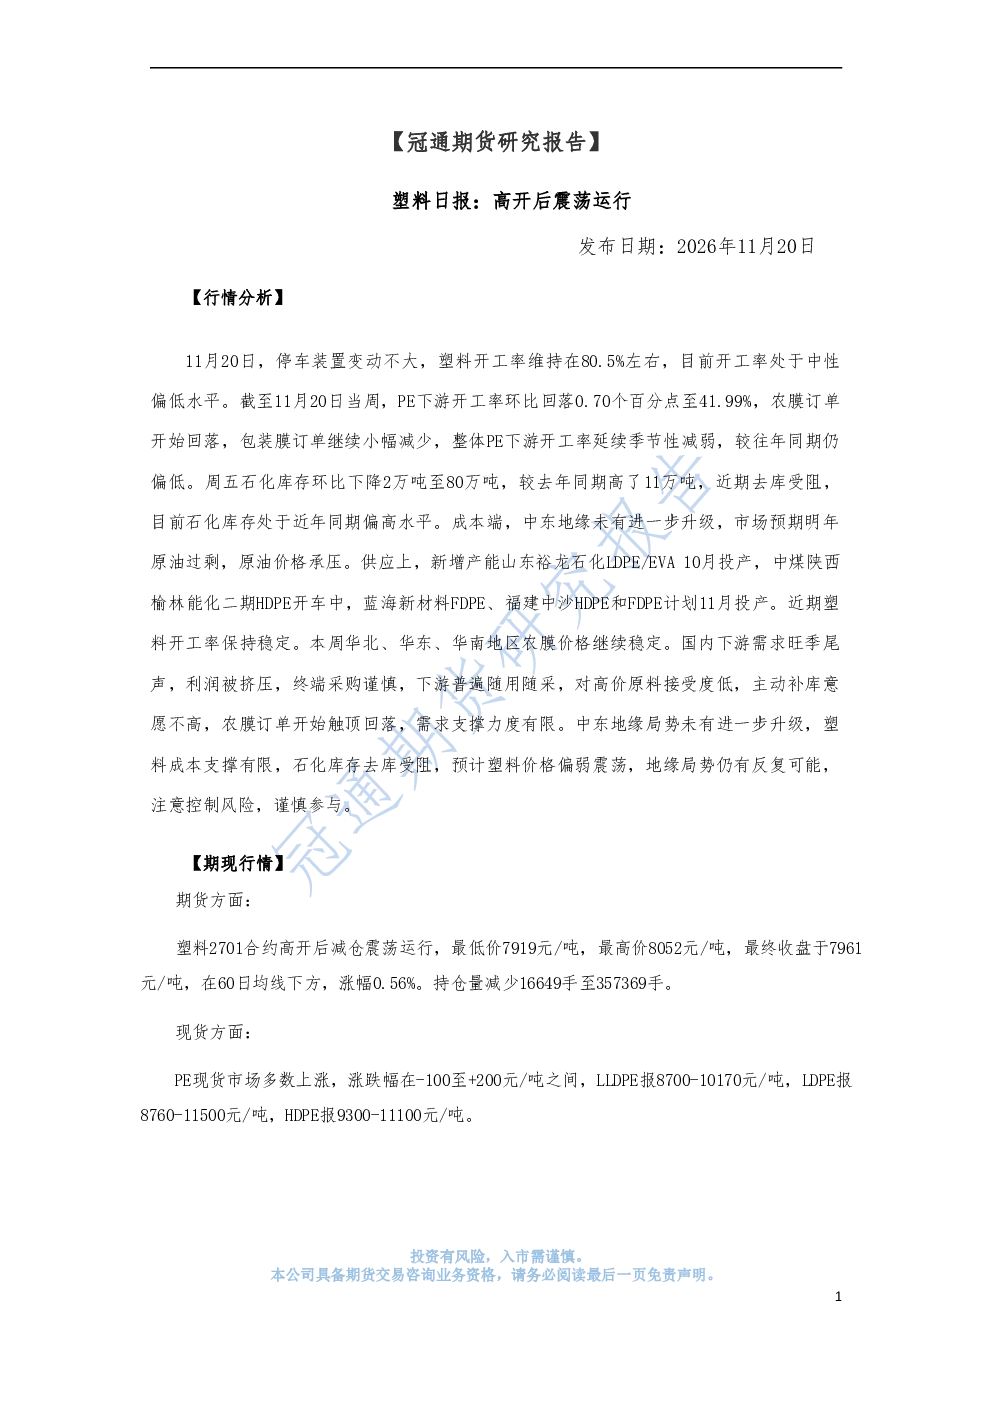
塑料日报主要分析了11月20日塑料市场的行情。报告指出市场高开后震荡运行,停车装置变动不大,塑料开工率维持在80.5%左右,处于中性偏低水平。PE下游开工率环比回落至41.99%,农膜订单开始回落,包装膜订单继续减少,整体PE下游开工率延续季节性减弱。石化库存环比下降2万吨至80万吨,但较去年同期仍高11万吨,去库受阻。成本端,中东地缘未有进一步升级,原油价格承压。供应上,新增产能陆续投产,近期塑料开工率保持稳定。国内下游需求旺季尾声,终端采购谨慎,农膜订单开始触顶回落,需求支撑力度有限。预计塑料价格偏弱震荡,地缘局势仍有反复可能。
塑料行业未来发展趋势如何?
塑料行业未来发展趋势需关注供需关系变化。供应端,新增产能如山东裕龙石化LDPE/EVA、中煤陕西榆林能化二期HDPE等陆续投产,将增加市场供应。需求端,PE下游开工率季节性减弱,农膜订单回落,显示下游需求旺季可能结束。成本端,中东地缘局势和原油价格影响塑料成本支撑力度。库存方面,石化库存处于近年同期偏高水平,去库受阻。综合来看,塑料行业需关注新增产能释放、下游需求变化及成本波动等因素,这些因素将共同影响市场供需平衡和价格走势。
报告重点分析了哪些方向?
报告重点分析了塑料市场的供需平衡和价格走势。供应端,关注停车装置变动、塑料开工率水平以及新增产能投产情况。需求端,重点跟踪PE下游开工率、农膜和包装膜订单变化,评估下游需求强度。库存方面,分析石化库存水平及去库速度。成本端,考察中东地缘局势、原油价格及乙烯价格变动对塑料成本的影响。此外,报告还分析了期现市场表现,如塑料期货合约的走势和持仓变化,以及现货市场的价格波动情况。
当前塑料市场现状如何判断?
当前塑料市场现状表现为高开后震荡运行,整体供需偏弱。供应端,开工率维持在80.5%左右,新增产能逐步释放,但停车装置变动不大,供应整体稳定。需求端,PE下游开工率环比回落至41.99%,农膜订单开始回落,显示下游需求旺季可能结束,采购谨慎。库存方面,石化库存环比下降2万吨至80万吨,但较去年同期仍高11万吨,去库受阻,库存水平处于近年同期偏高水平。成本端,中东地缘局势稳定,原油价格承压,对塑料成本支撑有限。综合来看,当前塑料市场供需偏弱,库存压力较大,价格预计偏弱震荡。
阅读这份研报需要注意哪些风险?
阅读这份研报需注意以下风险:首先,地缘局势不确定性,中东地缘局势仍有反复可能,可能影响原油价格和塑料成本。其次,供需变化风险,新增产能释放可能加剧供应过剩,而下游需求季节性减弱可能抑制价格反弹。再次,库存压力风险,石化库存处于近年同期偏高水平,去库受阻可能进一步打压价格。此外,成本波动风险,原油价格和乙烯价格变动可能影响塑料成本支撑力度。最后,政策风险,相关产业政策变化可能影响供需格局。投资者需密切关注这些风险因素,谨慎参与市场操作。