猜你想问
这份研报主要分析了什么内容?
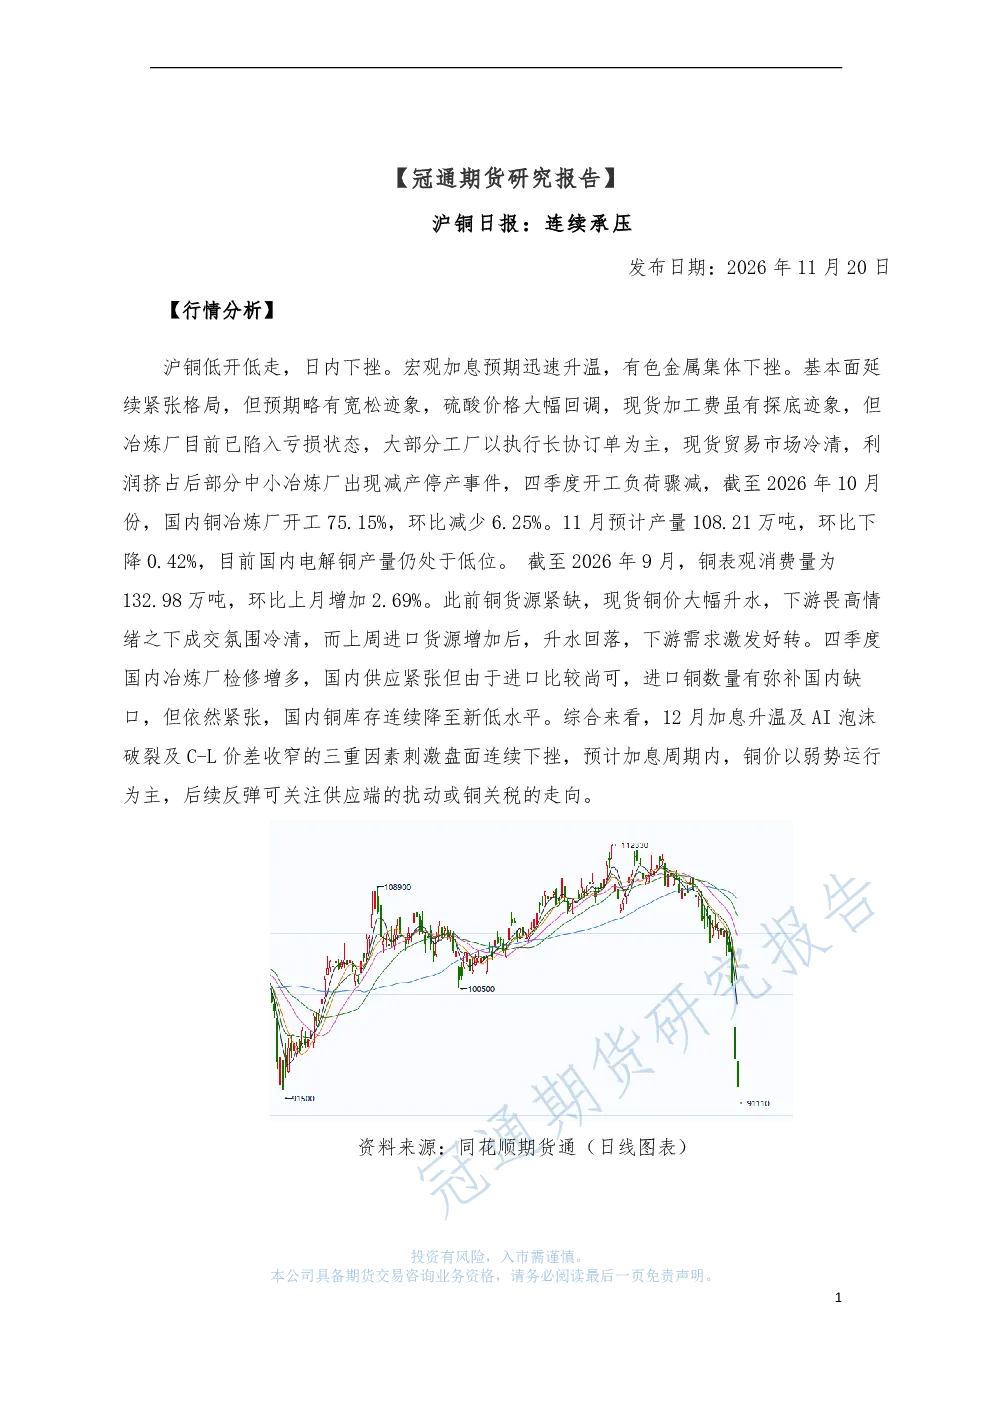
这份研报分析了沪铜市场行情,指出沪铜因宏观加息预期升温及有色金属集体下挫而低开低走。报告详细追踪了基本面变化,如硫酸价格回调、加工费探底、冶炼厂亏损减产、开工负荷下降等供应端数据,以及消费端9月表观消费量增加、库存连续下降等需求端信息。同时,报告还监测了期现行情、供给端成本及主要交易所库存变化,最后总结指出12月加息、AI泡沫破裂及C-L价差收窄三重因素刺激铜价下挫,预计加息周期内铜价弱势运行。
铜行业未来发展趋势如何?
铜行业未来发展趋势需关注多重因素。供应端,四季度国内开工负荷骤减,但进口弥补部分缺口,硫酸价格大幅回调推动加工费探底,部分中小厂减产停产。需求端,9月铜表观消费量环比增加,显示下游需求好转,但需持续关注宏观经济及下游行业景气度变化。国际方面,加息周期、AI泡沫破裂及C-L价差变化对铜价有显著影响。此外,铜关税走向也可能成为影响市场的重要因素。综合来看,铜行业需关注全球宏观经济环境、供需平衡变化及政策导向。
研报重点分析了哪些方向?
研报重点分析了沪铜基本面供需格局变化。供应端,报告详细追踪了冶炼厂成本压力、开工负荷变化及减产停产情况,指出硫酸价格大幅回调导致加工费探底,部分中小厂因亏损而减产。需求端,报告监测了9月铜表观消费量环比增加,分析指出此前因货源紧缺、升水高位下游畏高,进口增加后升水回落促使需求好转。此外,报告还分析了期现行情、库存变化及国际铜价走势,为投资者提供了全面的铜市场分析视角。
当前铜市场现状如何判断?
当前铜市场现状呈现供需阶段性平衡但预期略宽松的格局。供应端,国内冶炼厂开工负荷下降,部分中小厂减产停产,但进口弥补部分缺口,硫酸价格大幅回调导致加工费探底,冶炼厂陷入亏损。需求端,9月铜表观消费量环比增加,显示下游需求有所好转,此前因货源紧缺、升水高位下游畏高,进口增加后升水回落促使需求释放。库存方面,SHFE铜库存及上海保税区库存连续下降,LME及COMEX库存也呈现波动变化。整体来看,铜市场供应紧张但进口及需求改善部分缓解了压力。
研报提示了哪些风险?
研报提示了铜市场需关注多重风险因素。首先,12月加息升温可能进一步压制铜价,需持续关注美联储货币政策动向。其次,AI泡沫破裂可能引发全球风险偏好下降,对大宗商品包括铜价造成压力。再次,C-L价差收窄可能影响铜价走势,需关注原油价格变化。此外,供应端扰动如冶炼厂减产停产持续性、进口政策变化,以及需求端下游行业景气度变化等,都可能对铜价产生影响。投资者需密切关注这些风险因素,谨慎评估市场变化。