猜你想问
东方表行2026年上半年业绩表现如何?
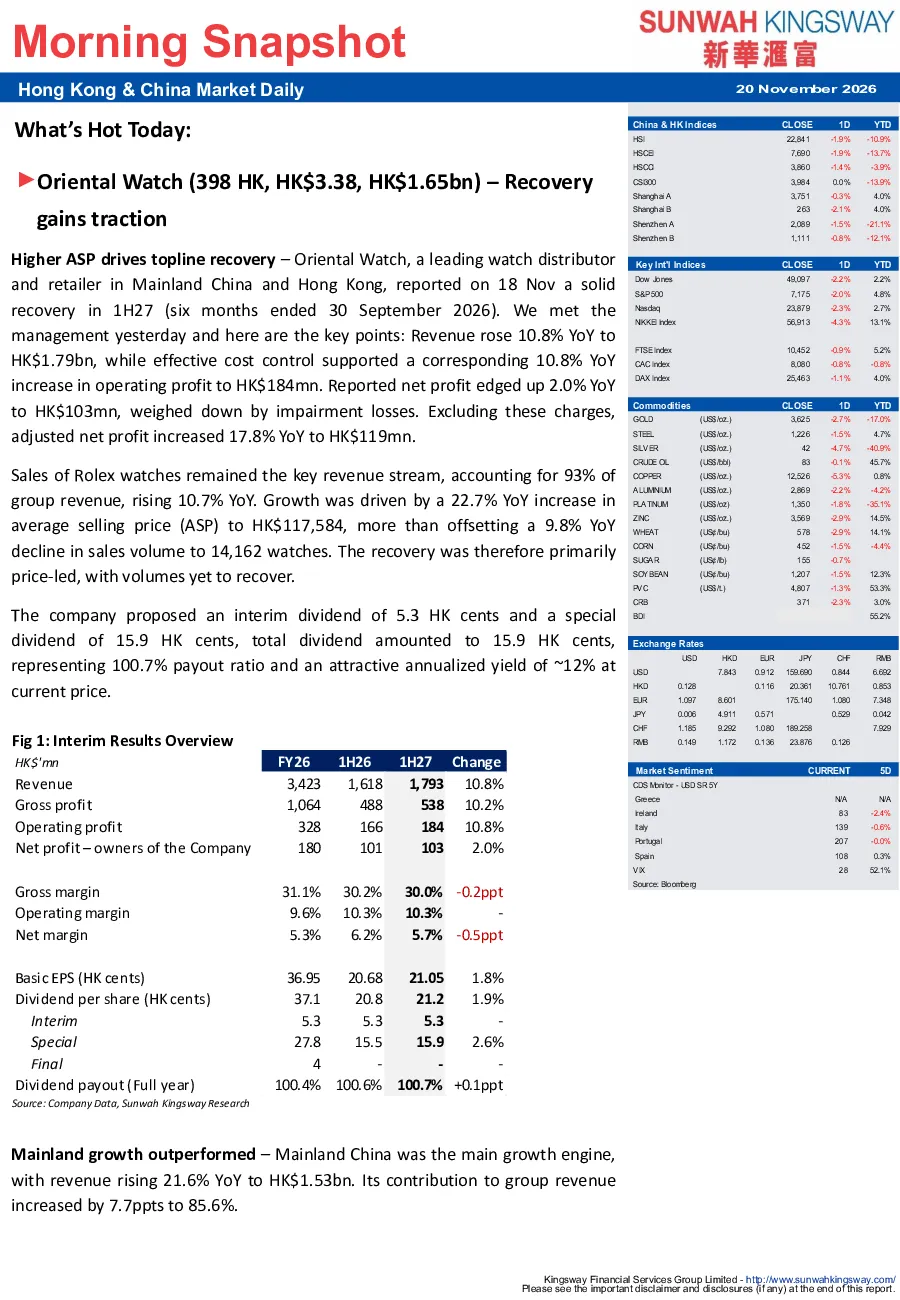
东方表行2026年上半年(截至2026年9月30日)实现强劲复苏,收入同比增长10.8%至HK$1.79bn,营业利润同比增长10.8%至HK$184mn,净利润同比增长2.0%至HK$103mn(剔除 impairment 损失后,调整后净利润同比增长17.8%至HK$119mn)。主要得益于劳力士手表收入占比93%,同比增长10.7%,其中平均售价(ASP)同比增长22.7%至HK$117,584,抵消了销量同比下降9.8%至14,162只的影响,复苏主要由价格驱动,销量尚未恢复。
高端手表行业2026年发展趋势如何?
高端手表行业2026年复苏迹象明显,尤其是劳力士,与同业趋势一致。但复苏仍不均衡,更高ASP和大陆增长被香港销量疲软抵消,预计全年盈利温和复苏而非全面高端需求复苏。高端手表需求受经济环境和消费偏好影响较大,价格驱动特征显著,市场表现分化。
报告对东方表行下半年及全年有何预期?
报告预计东方表行下半年表现将不低于上半年,受年末假期和节日需求支撑,管理层对下半年实现同比增长充满信心,这将支撑全年收入和净利润的HSD增长预期。若实现,将标志着自2024财年以来的首次增长。但复苏仍不均衡,需关注销量恢复情况。
当前市场对东方表行的判断是什么?
当前市场对东方表行的判断是高端手表需求复苏的积极迹象明显,但复苏不均衡。公司上半年业绩强劲复苏,但香港市场销量疲软,大陆市场增长亮眼。公司慷慨的股东回报仍是关键投资吸引力。当前股价市盈率9.1倍。
东方表行面临哪些风险提示?
东方表行面临的主要风险包括香港市场经营环境严峻,游客消费从购物转向文化和体验活动,加之大陆手表选择更多,削弱了跨境购买动力。此外,高端手表需求复苏不均衡,销量恢复情况仍需关注,以及宏观经济波动可能影响消费支出。
你可能感兴趣
香港及中国市场日报:汇富快讯小馬智行强劲的无人驾驶的士需求印证可持续商业化模式
滙富金融服务2026-06-08
东方 每日财经十条 2026年11月20日 周五
未知机构2026-11-20
2026年9月16日香港及中国市场日报:面对每间可售客房收入压力并转向特许经营增长
滙富金融服务2026-09-16
2026年9月21日香港及中国市场日报·滙富快訊:中国餐饮宏观逆风下运营策略驱动表现分化
滙富金融服務2026-09-21
2026年09月21日香港及中国市场日报:中国餐饮行业在宏观逆风下呈现策略驱动的分化
Kingsway金融集团2026-09-21
2026年7月16日香港及中国市场日报
新华汇富金融2026-07-16
2026年10月13日香港及中国市场日报:黄金周消费趋于谨慎
新华汇富金融2026-10-13
2026年9月22日香港及中国市场日报 滙富快讯
滙富金融服務2026-09-22
2026年9月4日港股及中国市场日报:KE控股布局交易复苏
新华汇富金融2026-09-04
香港及中國市場日報—東方表行復甦動力逐步增強
滙富金融2026-11-20