猜你想问
这份研报的核心内容是什么?
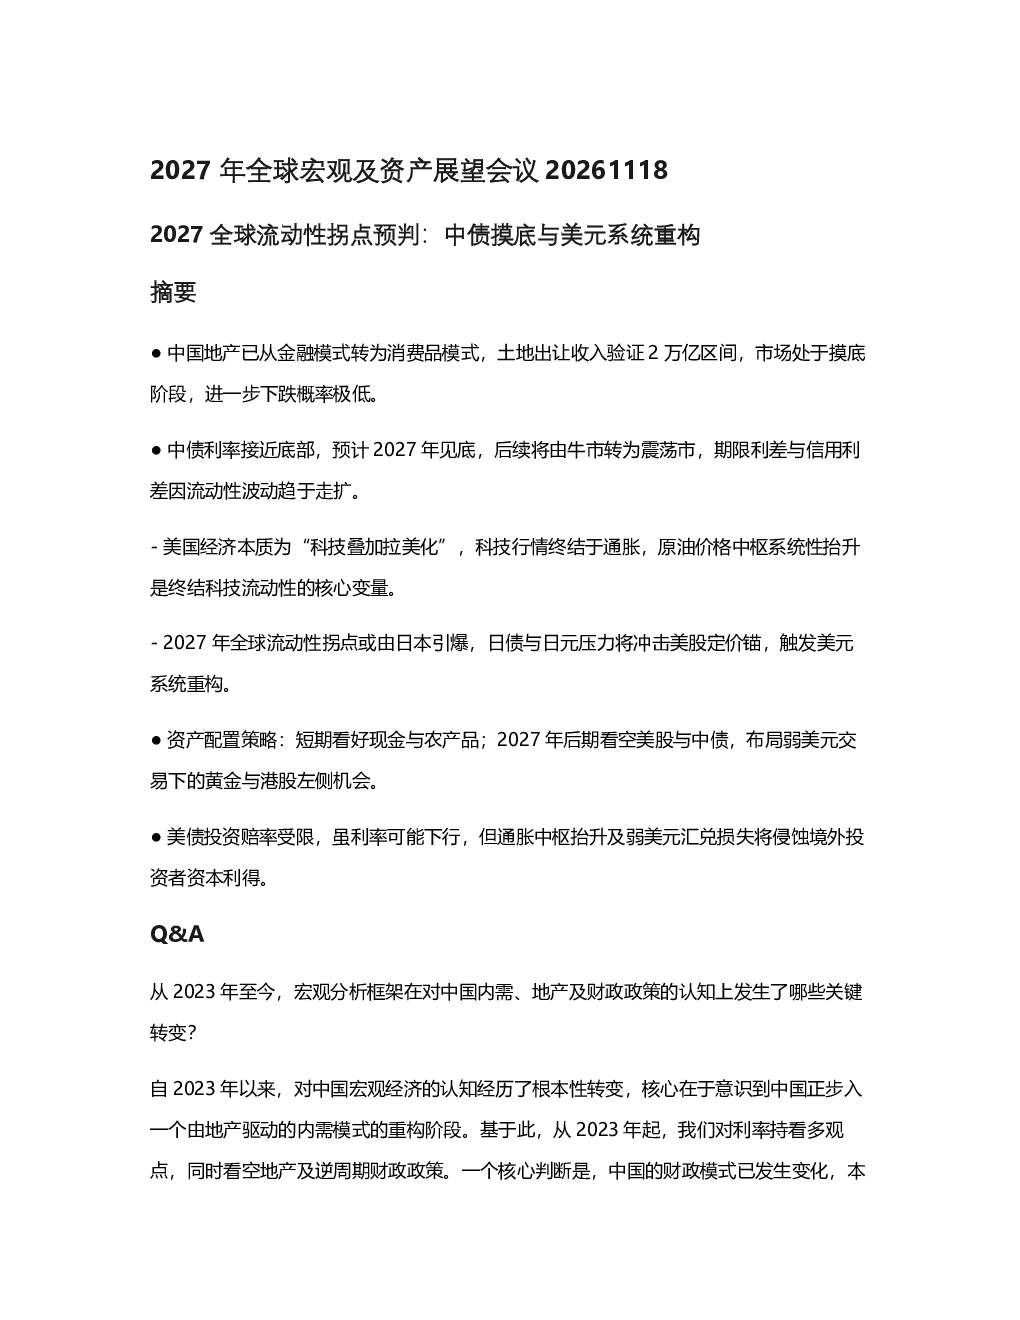
这份研报分析了中国地产模式从金融向消费的转变,指出市场已处于摸底阶段。同时,预测中债利率接近底部,未来可能转为震荡市,期限利差与信用利差将趋于走扩。报告还探讨了美国经济“科技叠加拉美化”的本质,指出科技行情终结于通胀,原油价格中枢抬升是关键变量。此外,报告强调2027年全球流动性拐点或由日本引爆,可能冲击美股定价锚,触发美元系统重构。
报告对中国地产行业的发展趋势有何分析?
报告指出中国地产已从金融模式转为消费品模式,土地出让收入验证了2万亿区间,市场处于摸底阶段,进一步下跌概率极低。同时,报告认为中国正步入由地产驱动的内需模式重构阶段,对利率持看多观点,但看空地产及逆周期财政政策。
报告重点分析了哪些方向?
报告重点分析了全球流动性拐点、资产配置策略、中国宏观认知转变、美国经济模式深化理解、科技行情与通胀关联性、宏观分析框架迭代、中国国内市场展望以及全球经济格局重构等多个方向。
报告对中国国内市场现状有何判断?
报告维持对中国国内需求和政策的自信看法,认为中国不会陷入“持久通缩”,2027年有可能是中国利率的底部。同时,指出十年期国债利率进入反复震荡的交易市,期限利差和信用利差预计将走扩。
研报提示了哪些相关风险?
报告提示了全球流动性逆转可能由日本引爆,冲击美股定价锚,触发美元系统重构的风险。此外,美债投资赔率受限,通胀中枢抬升及弱美元汇兑损失将侵蚀境外投资者资本利得。若美股被大幅击落,美国国债存在投资机会,但持有者结构将转向美联储,境外投资者面临汇率风险。
你可能感兴趣
中信建投宏观2027年全球宏观及资产展望系列会议一大转折和大浪潮
未知机构2026-11-18
申万宏源策略 2027年全球资产配置与美股投资策略展望
未知机构2026-11-12
2026年一季度全球宏观及资产配置分析展望:叙事转折点
金融国信证券2026-04-08
南华期货2026年宏观及大类资产配置四季度展望——利率之锚再上移,全球资产重定价
南华期货2026-09-29
宏观专题报告:美联储降息、民主党初选及全球资产展望
西南期货2020-03-05
东财宏观 国庆假期全球宏观大事及资产展望
未知机构2026-10-07
南华期货2026年宏观及大类资产配置四季度展望:利率之锚再上移,全球资产重定价20260929
南华期货2026-09-29
东方财富证券 东财宏观 国庆假期全球宏观大事及资产展望
未知机构2026-10-07
美联储开启缩表后的全球资产展望-分析师会议
未知机构2022-05-23
美联储开启缩表后的全球资产展望-分析师会议
未知机构2022-06-08