猜你想问
这份私募基金周报主要分析了哪些内容?
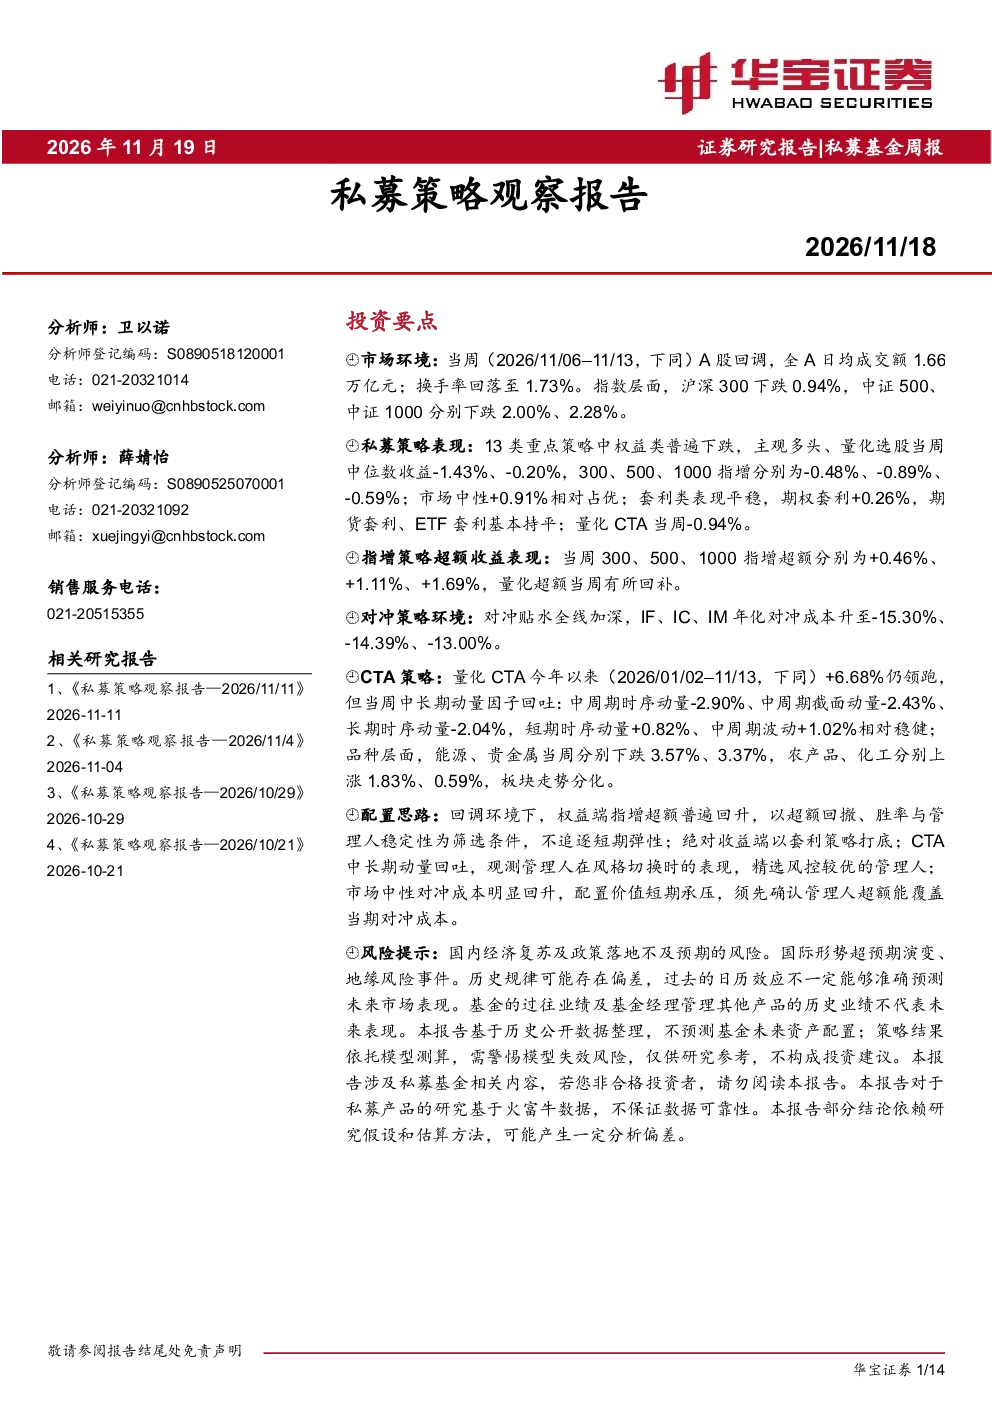
本报告分析了2026年11月6日至11月13日期间A股市场表现及各类私募策略的表现。主要涵盖市场环境与策略表现、市场回顾与策略分析、规模分层分析、配置思路展望以及风险提示。报告指出当周A股回调,权益类策略普遍下跌但超额收益有所修复,商品市场板块分化,量化CTA受能源、贵金属板块回落拖累,并展望了未来权益、绝对收益及市场中性策略的配置思路。
当前私募基金赛道的发展趋势如何?
报告显示当前私募基金赛道呈现板块分化趋势。量化CTA、期货套利与ETF套利今年以来领涨,而1000指增垫底。权益类策略中,300、500、1000指增超额收益分别为+0.46%、+1.11%、+1.69%。市场风格因子方面,momentum因子转正,size因子占优,小市值、低流动性风格中期占优。板块间分化将利好截面多空与短周期策略。
报告重点分析了哪些方向?
报告重点分析了市场环境与策略表现、市场回顾与策略分析、规模分层分析及配置思路展望。具体包括:A股市场回调及各类策略收益情况;成交量、风格因子、私募指增超额、对冲成本等市场因素;量化CTA、主观CTA、套利类策略在不同规模组的收益表现;以及未来权益、绝对收益、市场中性策略的配置建议。
当前市场现状如何判断?
当前市场现状表现为A股回调,成交量回落,高换手量化策略环境偏弱。权益类策略普遍下跌但超额收益修复,300、500、1000指增超额分别为+0.46%、+1.11%、+1.69%。商品市场板块分化,量化CTA受能源、贵金属板块拖累。股指期货贴水加深,对冲成本回升压缩中性策略收益空间。风格因子短期切换,momentum因子转正,size因子占优。
这份研报有哪些风险提示?
报告提示的主要风险包括:国内经济复苏及政策落地不及预期,国际形势超预期演变、地缘风险事件。此外,历史规律可能存在偏差,模型失效风险也需关注。非合格投资者请勿阅读本报告。报告强调投资需谨慎,历史业绩不代表未来表现,投资决策需结合自身风险承受能力。