猜你想问
这份研报主要讲了什么内容?
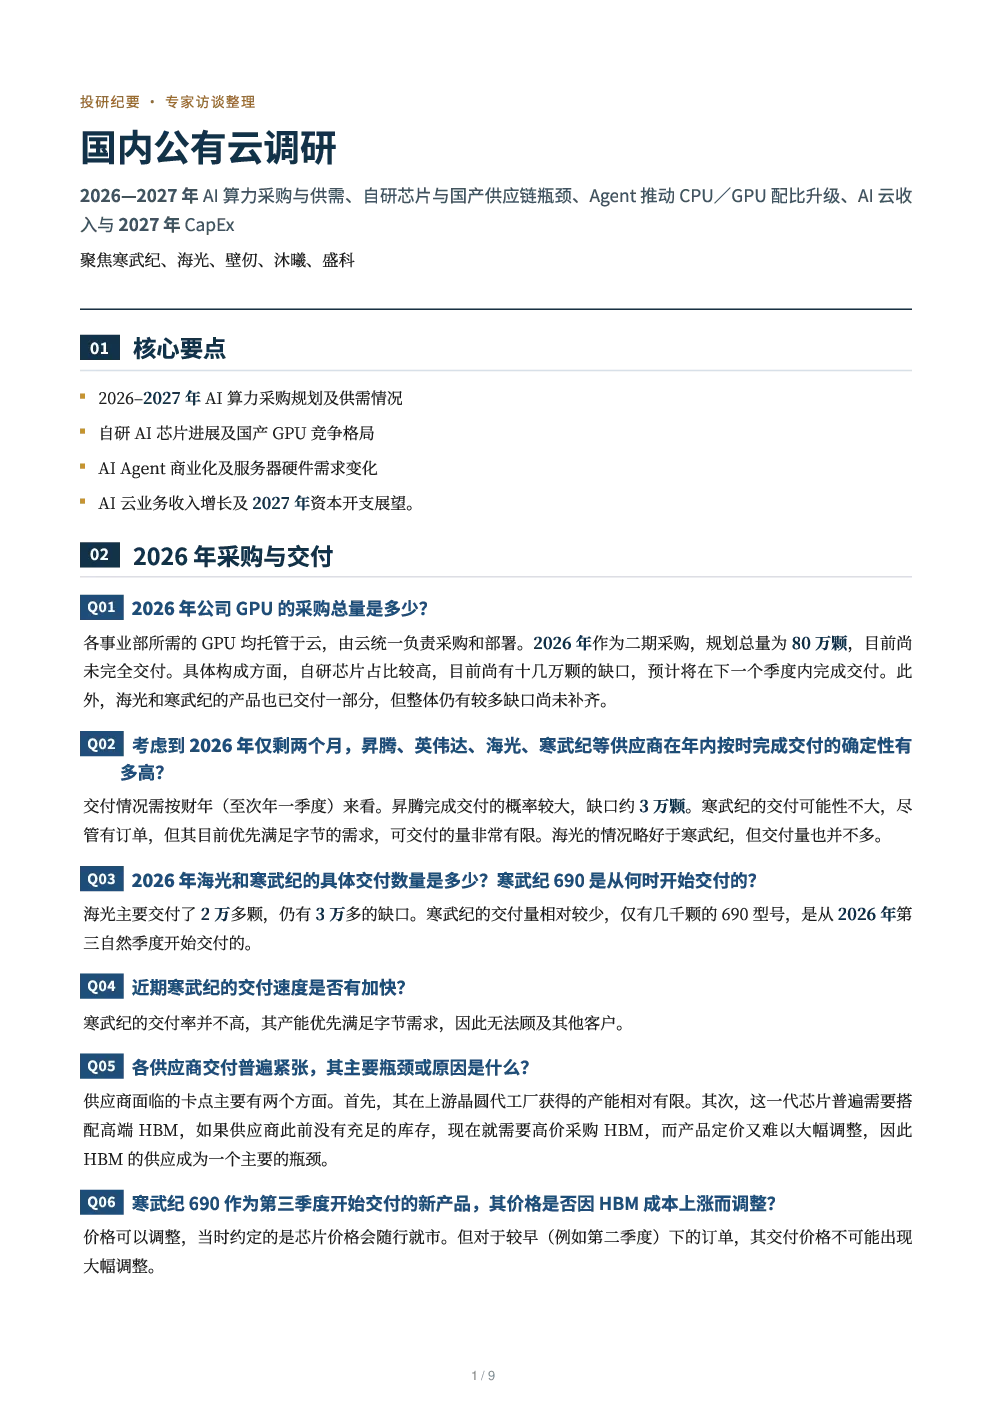
这份研报主要调研了2026—2027年国内公有云领域AI算力的采购与供需情况,重点关注了自研AI芯片的进展与国产供应链瓶颈,以及AI Agent如何推动CPU/GPU配比升级。报告详细分析了各供应商的测试与产品格局,包括昇腾、寒武纪、海光、壁仞、沐曦等,并探讨了AI云业务收入增长及2027年资本开支的展望。
AI算力采购与供需的现状如何?
根据研报,2026年GPU采购总量规划为80万颗,但尚未完全交付,自研芯片存在数十万颗缺口。昇腾交付概率较大,寒武纪交付可能性不大,海光交付量也并不多。供应商交付普遍紧张,主要瓶颈为晶圆代工厂产能有限和高端HBM供应问题。2027年预计算力采购量将达到120万张卡,较2026年增长50%,主要驱动因素包括传统业务、Agent业务、自研模型迭代需求和业务侧客户需求。
报告重点分析了哪些方向?
报告重点分析了自研AI芯片的进展及国产GPU竞争格局,AI Agent商业化及服务器硬件需求变化,以及AI云业务收入增长及2027年资本开支展望。此外,还探讨了CPU与GPU配比的变化趋势,从2027年上半年维持1:4配比逐步向2027年9月开始的1:2过渡,以及AI Agent在不同业务场景中的应用和算力分配策略。
当前AI算力市场存在哪些现状?
当前AI算力市场呈现供需紧张态势,GPU采购规划远超实际交付能力,自研芯片缺口较大,供应商交付普遍面临瓶颈。CPU与GPU配比正在调整,从1:4逐步向1:2过渡,以适应AI任务对算力的更高需求。AI Agent商业化加速,算力需求持续增长,云业务续约率和客户预定情况乐观。但行业中的腰部以上客户仍面临AI技术幻觉和业务场景结合难题,头部客户对此模式的认可度较高。
研报提示了哪些风险?
研报提示的主要风险包括:自研芯片和GPU供应商交付紧张,可能导致算力采购计划延迟;晶圆代工厂产能和高端HBM供应瓶颈,影响芯片生产;英伟达对算力租赁客户的新要求,可能影响未来业务合作;AI Agent技术仍存在幻觉问题,难以精准结合业务场景;以及2027年预算增长低于GPU卡数量增长,可能存在资源供给不足的风险。