猜你想问
这份报告主要分析了什么内容?
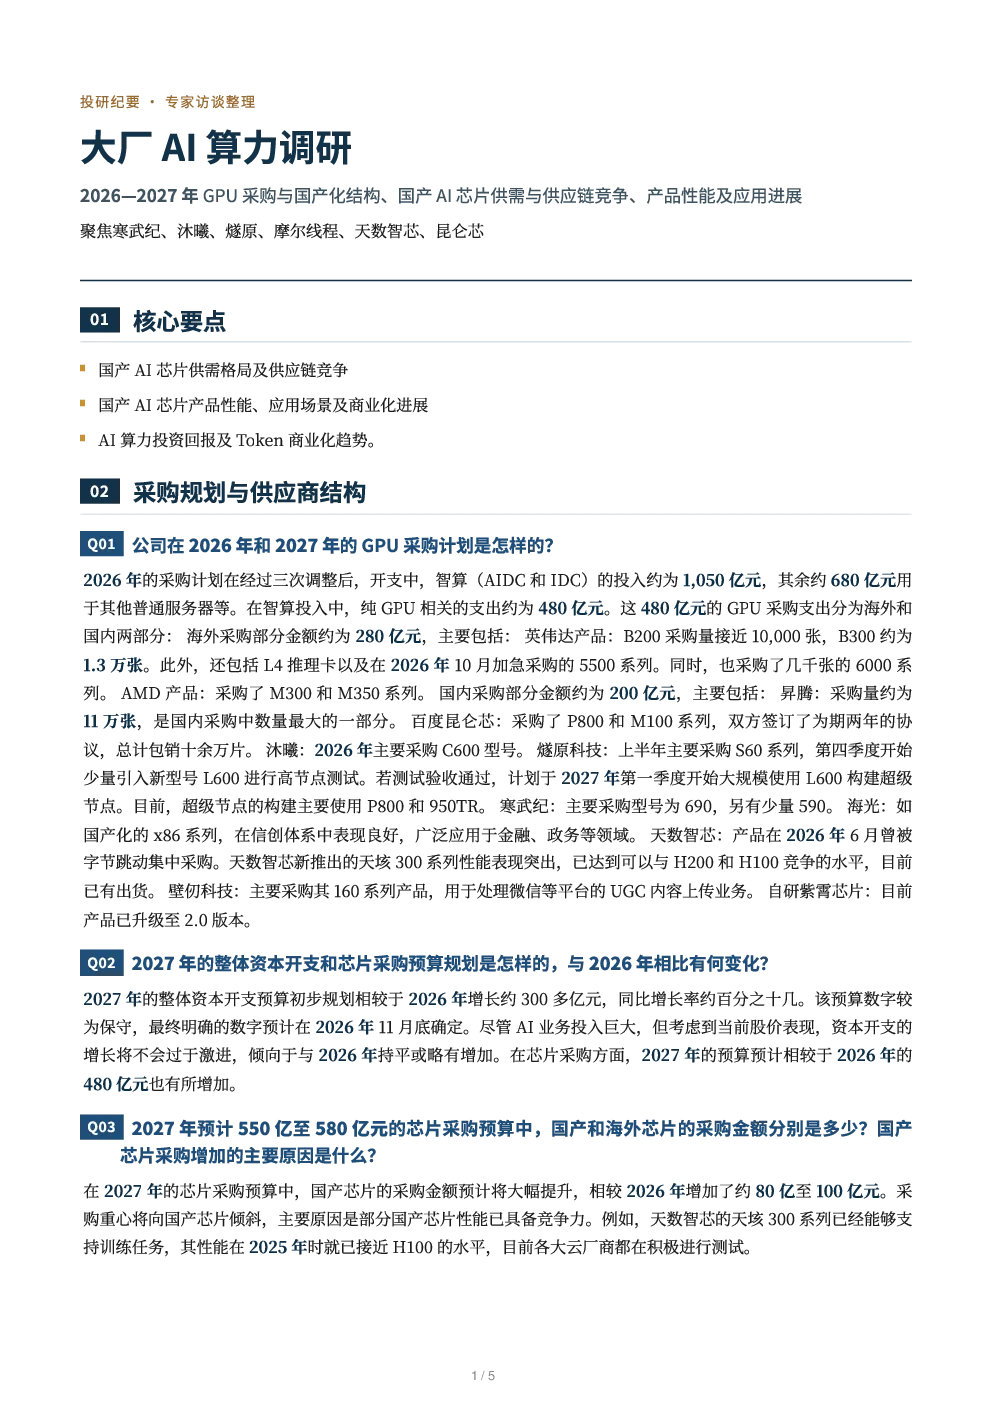
这份报告主要分析了2026-2027年大厂AI算力采购趋势,包括GPU采购计划、国产化结构、国产AI芯片供需竞争、产品性能及应用进展。报告显示智算投入1050亿元,GPU支出480亿元,国产芯片采购占比将提升约80-100亿元,昇腾仍是主要供应商。
国产AI芯片赛道未来发展趋势如何?
国产AI芯片赛道未来发展趋势显示,2027年资本开支预算增长约300亿元,国产芯片采购占比将持续提升。昇腾、昆仑芯、天数智芯等成为重点采购对象,产能确定性提升,中芯国际、华虹半导体主导代工格局。小模型处理向国产芯片转移,大模型仍依赖NVIDIA。
报告重点分析了哪些方面?
报告重点分析了国产AI芯片供需格局及供应链竞争,包括2026年GPU采购计划(海外英伟达280亿,国内昇腾约200亿等)、2027年采购规划(预算增长约300亿元)、国产芯片采购重点(昇腾占比超40%)、芯片单价趋势(上涨约30%)、产能确定性(昇腾、海光有保障)及代工格局(中芯国际、华虹主导)。
当前国产AI芯片市场现状如何?
当前国产AI芯片市场现状显示,市场已无价格战,主要受成本和供不应求影响。推理业务投资回报率已实现正向收益,主要得益于价格上调。国产芯片推理性能与NVIDIA仍有差距,但TCO低于海外产品。政府近期已无补贴,预计2027年也不会有。Token价格趋势2027年上涨可能性大,涨幅预计在20%以内。
这份报告有哪些风险提示?
报告风险提示包括:国产芯片软件适配问题仍存在,兼容性问题导致市场接受度不一;部分厂商如沐曦、燧原商业化路径不确定性较高;算力资源被娱乐领域过度占用,投入产出比不高;国产卡因性能问题未获商业租赁市场认可,华为云等主要提供NVIDIA GPU算力。
你可能感兴趣
昆仑芯调研2026与2027年产能及大致客户结构与昇腾等国产AI芯片对比二线国产AI芯片
未知机构2026-10-25
【电报解读】国产GPU企业燧原科技科创板IPO获上市委会议通过,机构称国产GPU新兴企业成功上市,有望加速国内AI芯片产业链的国产化进程,这家公司与燧原科技联合推动AI算力芯片-20260616
未知机构2026-06-16
国产AI芯片调研20252026年AI算力市场需求结构变化推理到训
未知机构2026-03-09
CT海外云计算行业专家交流阿里资本开支海外算力布局平头哥芯片国产AI芯片阿里云业务与竞争
未知机构2026-09-08
端侧算力赋能具身智能:芯片厂商竞争格局与产业趋势综合调研报告,基于2026世界机器人大会(WRC2026)的观察与分析
信息技术蒙西算院2026-08-29
【风口研报·公司】2026年底算力规模有望达到5万P,这家公司跨境收购智算中心运营商有望带来较大弹性,传统主业与智算中心需求天然契合;AI计算能源领域推出12款芯片产品,这家-20260428
未知机构2026-04-28
国产AI芯片厂商竞争格局产品力与市场情况20251123
未知机构2025-11-23