猜你想问
2026年医保目录调整有哪些重要变化?
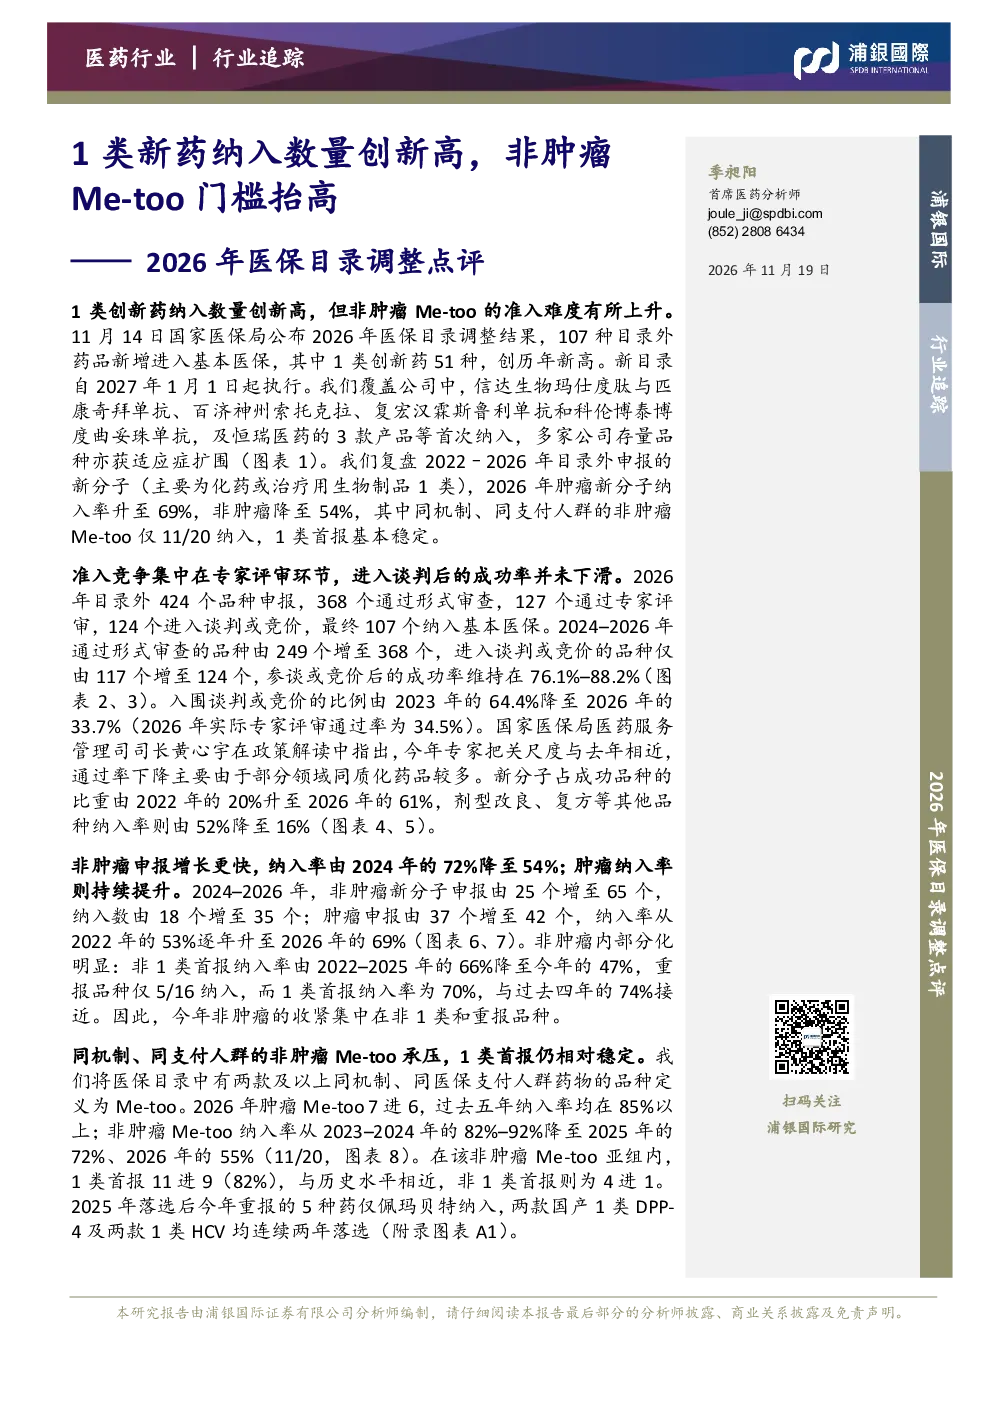
2026年医保目录调整结果显示,1类创新药纳入数量创历史新高(51种),但非肿瘤Me-too药物的准入难度有所上升。新目录自2027年1月1日起执行,多家公司新药首次纳入或扩围适应症。准入竞争集中在专家评审环节,进入谈判后的成功率并未下滑。2026年目录外申报424个品种,最终107个纳入医保。通过形式审查的品种由249个增至368个,但进入谈判或竞价的品种仅由117个增至124个,专家评审通过率为34.5%。非肿瘤申报增长更快,纳入率由2024年的72%降至54%;肿瘤纳入率持续提升,2026年达69%。非肿瘤内部分化明显:非1类首报纳入率由66%降至47%,重报品种仅5/16纳入,而1类首报纳入率为70%。同机制、同支付人群的非肿瘤Me-too承压,1类首报仍相对稳定。2026年非肿瘤Me-too纳入率降至55%(11/20),其中1类首报11进9(82%),非1类首报仅4进1。重报品种中仅佩玛贝特纳入,两款国产1类DPP-4及两款1类HCV连续两年落选。Me-too能否获纳入,主要看目录内参照药的价格基准与自身的增量临床价值。肿瘤领域参照药多为独家品牌创新药,价格基准较高,肿瘤Me-too以接近或低于参照药的年费用进入,分流患者不额外增加基金支出;非肿瘤成熟类别参照药多为集采仿制药或低价续约药,基金增量支出更大。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势显示,非肿瘤Me-too药物的准入难度将逐步提升,1类创新药仍保持较高纳入率。非肿瘤领域内部分化加剧,1类首报相对稳定,非1类首报及重报品种纳入率显著下降。肿瘤领域纳入率持续提升,竞争格局将因准入门槛变化而优化。投资者需关注参照药价格基准变动对Me-too药物准入的影响,肿瘤领域Me-too药物以接近或低于参照药的年费用进入,而非肿瘤领域需承担更大基金增量支出。行业竞争将更集中于增量临床价值与价格优势,同靶点国产跟进者集中上市将加剧市场竞争。
报告重点分析了哪些方向?
报告重点分析了2026年医保目录调整的核心变化,包括1类新药纳入数量创新高及非肿瘤Me-too准入门槛抬高。报告详细解析了准入竞争机制,特别是专家评审环节的影响,以及肿瘤与非肿瘤领域的纳入率差异及原因。报告还深入探讨了非肿瘤Me-too药物的准入压力,1类首报相对稳定性,非1类首报及重报品种的纳入困境。此外,报告分析了参照药价格基准对Me-too药物准入的影响,肿瘤与非肿瘤领域差异显著。最后,报告评估了行业竞争格局变化,同靶点国产跟进者集中上市带来的竞争加剧问题。
当前医药生物市场现状如何?
当前医药生物市场现状显示,1类创新药纳入医保目录数量创历史新高,但非肿瘤Me-too药物的准入难度显著提升。准入竞争集中在专家评审环节,通过率仅为34.5%,但进入谈判后的成功率保持稳定。非肿瘤领域申报增长迅速,但纳入率下降,非1类首报及重报品种面临更大挑战。肿瘤领域纳入率持续提升,竞争格局因准入门槛变化而优化。Me-too药物准入主要取决于参照药价格基准与自身增量临床价值,肿瘤领域Me-too药物以接近或低于参照药的年费用进入,而非肿瘤领域需承担更大基金增量支出。同靶点国产跟进者集中上市加剧市场竞争。
研报提示了哪些风险?
研报提示的主要风险包括:医保谈判及续约降价幅度超预期,可能压低后来者支付价格;新纳入品种挂网、进院及落地慢于预期,DRG/DIP支付下医院用药受限,可能导致放量不及预期;参照药纳入集采或续约降价,将进一步收窄同类后来者的准入与定价空间;同靶点国产跟进者集中上市,将加剧市场竞争。这些风险可能影响非肿瘤同质化追赶者医保准入,以及肿瘤与非肿瘤领域Me-too药物的竞争格局和定价空间。