猜你想问
腾讯26Q3业绩会主要讨论了哪些内容?
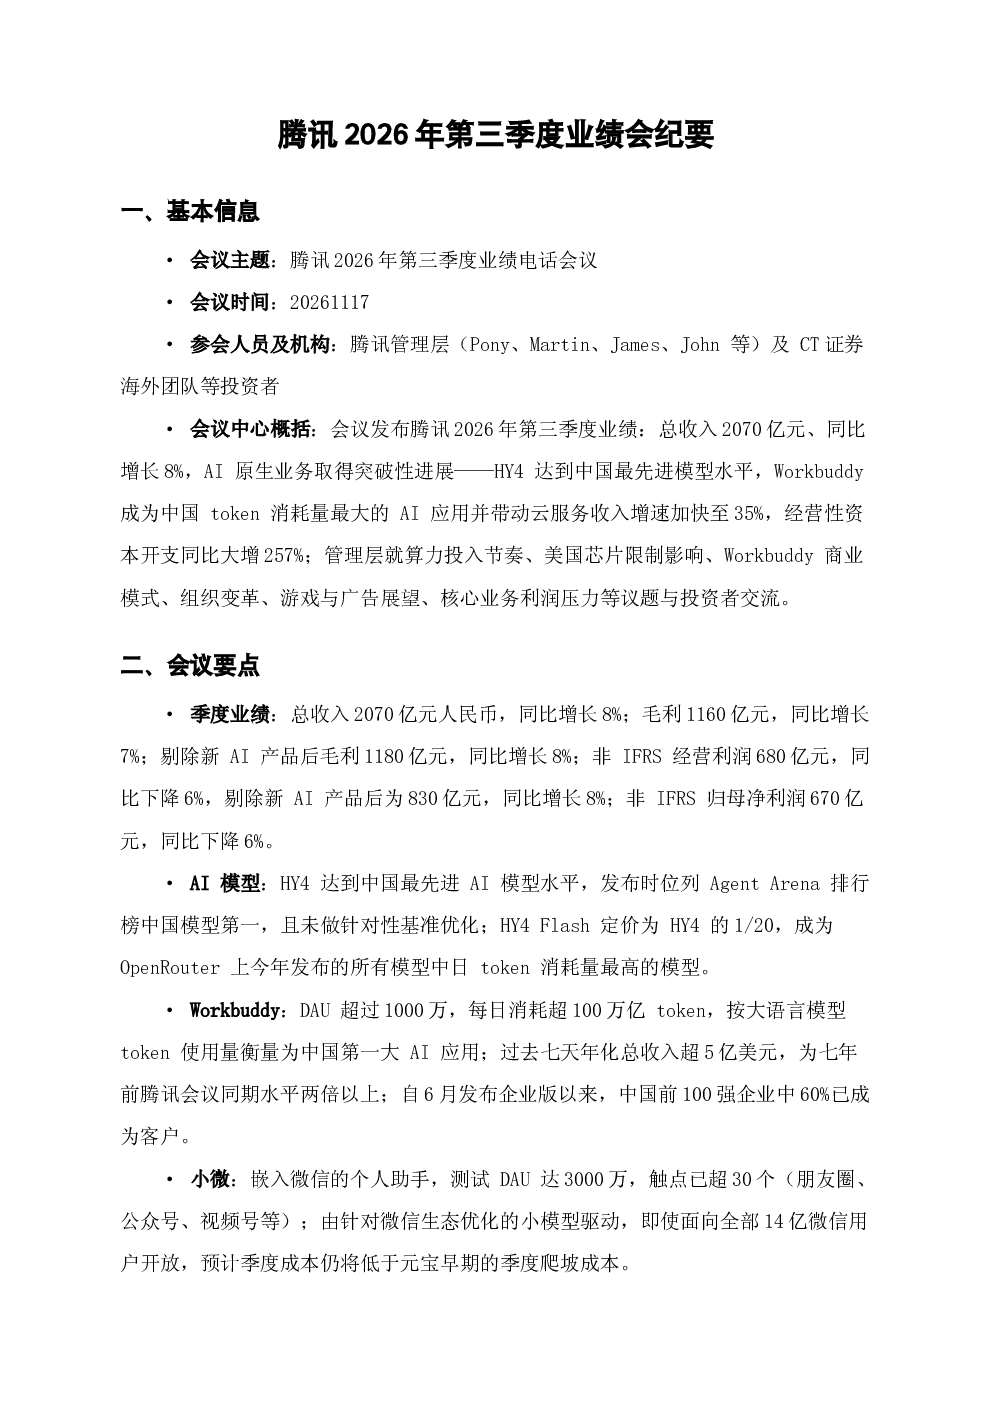
腾讯26Q3业绩会主要发布了第三季度业绩,重点讨论了AI原生业务进展,包括HY4模型的突破性进展和Workbuddy的商业模式。会议还涉及算力投入节奏、美国芯片限制影响、组织变革、游戏与广告展望以及核心业务利润压力等议题。
腾讯AI业务发展情况如何?
腾讯AI业务取得显著进展,HY4模型达到中国最先进水平,Workbuddy日活超1000万,年化收入超5亿美元。HY4 Flash模型以极低成本实现高token消耗,成为市场亮点。小微助手测试DAU达3000万,显示微信生态AI应用潜力。
腾讯云业务增长趋势如何?
腾讯云业务增长加速,第三季度收入同比增速达35%。Workbuddy、模型即服务、GPU租赁收入均实现高速环比增长,反映AI业务对云服务的强劲拉动作用。算力投入方面,现金资本开支已至峰值,预计2028年将明显好转。
腾讯当前面临哪些市场挑战?
腾讯当前面临消费环境疲软和零部件涨价(如DRAM同比涨400%)带来的成本压力。核心业务利润承压,但管理层预计通过消化成本和宏观企稳逐步缓解。国产芯片限制虽带来挑战,但也加速供应链研发投入,云业务受影响有限。
腾讯报告中的风险提示有哪些?
报告提示的主要风险包括:算力投入巨大导致现金流为负,需关注未来资本开支节奏;核心业务利润受消费环境和成本上涨双重压力;国产芯片限制虽短期影响有限,但长期供应链稳定性仍需关注。
你可能感兴趣
腾讯26Q3业绩会要点:资本开支见顶,AI业务高速增长
腾讯2026-11-18
��【财通公用】2023年报沪市主板清洁低碳集体业绩说明会-纪要汇总-20240
未知机构2024-05-09
腾讯大涨点评 Meta Muse出圈下或带动腾讯小微迭代速度 by 财通海外郝艳辉 260922
未知机构2026-09-22
财通食饮 海天味业26Q3业绩速览
未知机构2026-10-29
财通食饮 有友食品26Q3业绩速览
未知机构2026-10-31
国泰海通海外科技 禾赛26Q3业绩会速递
未知机构2026-11-10
财通轻纺2026年秋季策略会探路者交流纪要
未知机构2026-09-01
财通宏观第24期电话会纪要:市场主线与东南亚风险分析
未知机构2026-08-17
财通:商社电话会纪要-港股中概消费机遇梳理-20241003
财通证券2024-10-02
财通房地产房企视角下的新政影响电话会纪要
未知机构2026-08-30