猜你想问
西南证券2026年第三季度业绩报告核心内容有哪些?
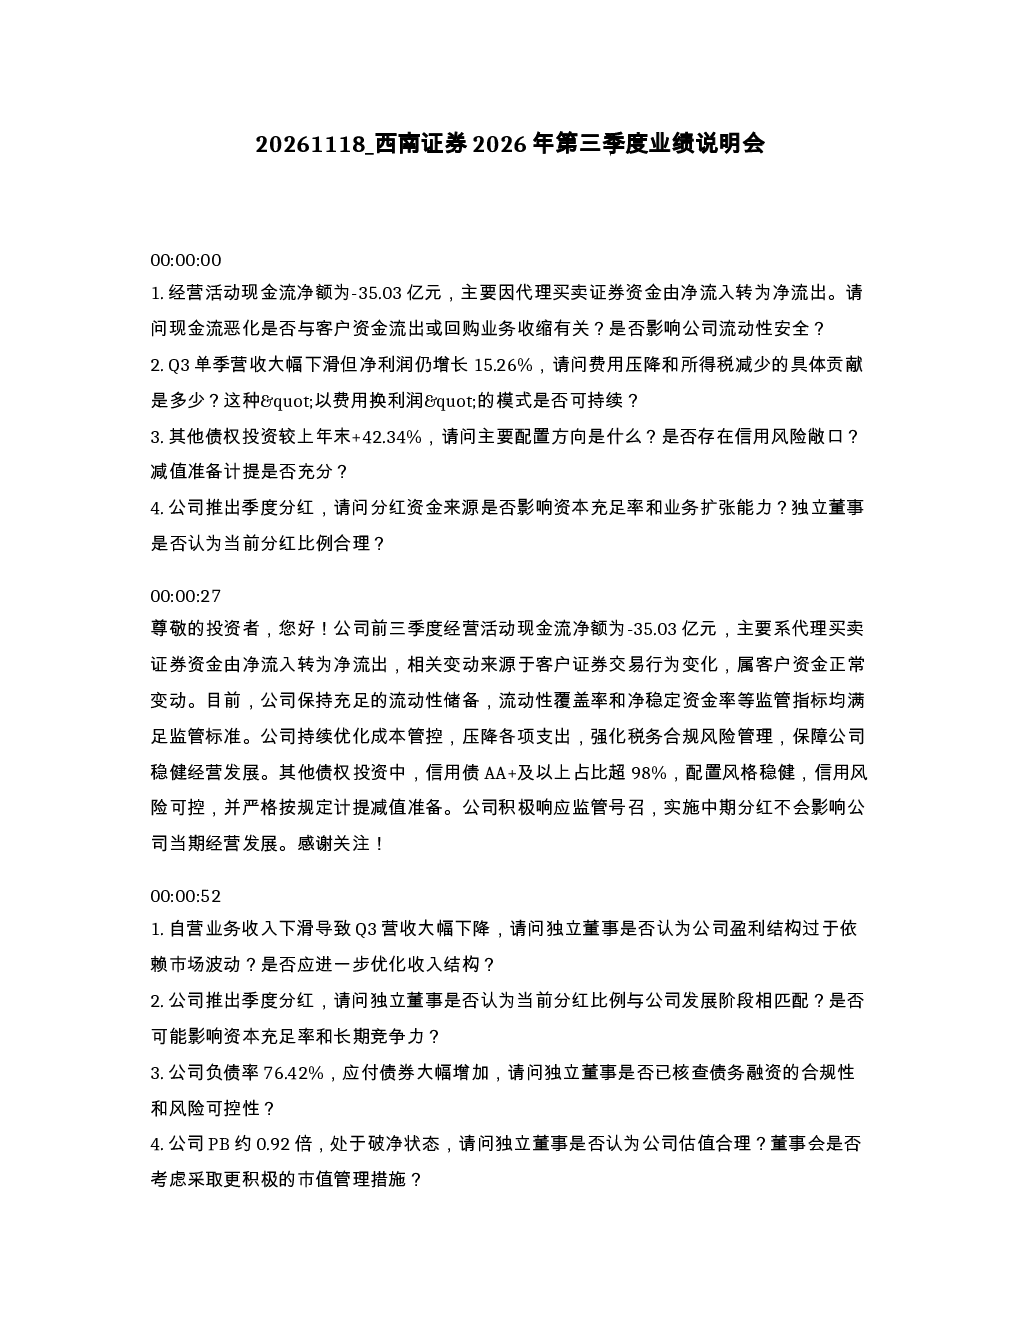
西南证券2026年第三季度业绩报告显示,公司经营活动现金流净额为-35.03亿元,主要因代理买卖证券资金由净流入转为净流出,属客户资金正常变动。Q3单季营收大幅下滑(同比-41.63%),主要因自营业务收入下滑,但净利润仍增长15.26%,主要贡献来自费用压降和所得税减少。其他债权投资较上年末+42.34%,信用债AA+及以上占比超98%,配置风格稳健。公司推出季度分红,分红资金来源不影响资本充足率和业务扩张能力。自营业务收入下滑导致Q3营收大幅下降,独立董事认为公司盈利结构可能过于依赖市场波动。公司负债率76.42%,应付债券大幅增加,但负债水平低于上市券商平均水平,风控指标持续符合监管标准。公司PB约0.92倍,处于破净状态,独立董事认为公司估值受市场因素影响。公司推出2026年第三季度利润分配方案,方案经过充分论证,中小股东反馈积极。经纪业务手续费净收入同比+7.46%,投行+11.79%,资管+123.2%,但自营投资收益同比-20.06%,公司可能正在主动降低自营业务占比、提升轻资本业务权重。资管业务手续费净收入基数较小但增速高达123.2%,具体规模和产品线需进一步了解。公司股东户数较上半年末下降2.48%,筹码有所集中,管理层关注二级市场股价表现,计划加强与小股东沟通。公司前三季度投资收益9.07亿元,同比-20.06%,但净利润仍实现+31.81%增长,利润增长主要靠费用压降和所得税减少驱动。公司推出2026年第三季度利润分配方案,每10股派0.2元,占Q3归母净利润的40.81%。作为重庆国资控股券商,公司积极融入成渝地区双城经济圈和西部陆海新通道建设等国家重大战略。公司锚定“西部领先、全国进位和重庆辨识度”发展定位,聚力打造“一流区域投行、特色投行、精品投行”。公司重视市值管理,通过网络、热线电话等多渠道与投资者沟通交流。公司高度重视通过AI大模型等新技术赋能业务发展,坚持纵深推进数字化智能化,不断建设完善企业级AI应用平台,拓展规模化应用场景,推进大数据平台能力建设,深化客户洞察、精准营销、智能风控等数据应用,搭建完善的智能投顾体系,针对性强化过程管理,确保业务各环节协同推进、闭环可控,不断提升长尾客户服务体验,支撑各业务条线高质量发展。
西南证券所属赛道/行业发展趋势如何?
西南证券所属券商行业在2026年第三季度面临多重趋势变化。行业整体受益于资本市场改革深化和机构投资者壮大,但自营业务受市场波动影响显著,需优化收入结构。轻资本业务如经纪、投行、资管等增长潜力大,特别是资管业务手续费净收入增速高达123.2%,显示行业向财富管理转型趋势明显。AI大模型等新技术赋能成为行业竞争关键,西南证券积极布局数字化智能化,建设企业级AI应用平台,拓展规模化应用场景,深化客户洞察、精准营销、智能风控等数据应用,搭建智能投顾体系,提升长尾客户服务体验,支撑各业务条线高质量发展。区域券商需结合自身优势融入国家战略,西南证券作为重庆国资控股券商,积极融入成渝地区双城经济圈和西部陆海新通道建设,但区域优势是否转化为实际业绩增量需持续观察。监管层面持续关注券商风控和资本充足率,行业需平衡业务扩张与风险控制,推动市值管理,提升核心竞争力。
西南证券2026年第三季度业绩报告重点分析方向有哪些?
西南证券2026年第三季度业绩报告重点分析了公司盈利结构、业务转型和风险控制。报告显示,公司盈利结构可能过于依赖市场波动的自营业务,Q3自营收入下滑导致营收大幅下降,独立董事建议优化收入结构。公司可能正在主动降低自营业务占比、提升轻资本业务权重,资管业务手续费净收入增速高达123.2%,显示财富管理转型进展。报告还关注公司费用压降和所得税减少对利润增长的贡献,但“以费用换利润”模式的可持续性待观察。信用债投资配置稳健,信用风险可控,减值准备计提充分。公司负债率76.42%,应付债券大幅增加,但低于上市券商平均水平,风控指标持续符合监管标准。报告还分析了公司市值管理、股东结构变化、区域战略布局以及AI大模型等新技术赋能业务发展的情况,显示公司正努力提升核心竞争力和盈利水平,增强发展韧性。
当前西南证券市场现状如何?
当前西南证券市场现状呈现多面性。公司Q3单季营收大幅下滑(同比-41.63%),主要因自营业务收入下滑,但净利润仍增长15.26%,主要贡献来自费用压降和所得税减少,显示公司经营效率有所提升。公司负债率76.42%,应付债券大幅增加,但低于上市券商平均水平,风控指标持续符合监管标准,流动性储备充足,监管指标满足标准。公司PB约0.92倍,处于破净状态,独立董事认为公司估值受市场因素影响,董事会将持续关注并推动市值管理。公司推出季度分红,每10股派0.2元,占Q3归母净利润的40.81%,分红方案经过充分论证,中小股东反馈积极,但董事会是否考虑将季度分红常态化,未来分红政策是否有更明确的规划需进一步了解。公司股东户数较上半年末下降2.48%,筹码有所集中,管理层关注二级市场股价表现,计划加强与小股东沟通。作为重庆国资控股券商,公司积极融入成渝地区双城经济圈和西部陆海新通道建设等国家重大战略,区域优势是否已转化为实际的业绩增量需进一步观察。公司锚定“西部领先、全国进位和重庆辨识度”发展定位,聚力打造“一流区域投行、特色投行、精品投行”,努力提升核心竞争力和盈利水平。公司重视市值管理,通过网络、热线电话等多渠道与投资者沟通交流。公司高度重视通过AI大模型等新技术赋能业务发展,坚持纵深推进数字化智能化,不断建设完善企业级AI应用平台,拓展规模化应用场景,推进大数据平台能力建设,深化客户洞察、精准营销、智能风控等数据应用,搭建完善的智能投顾体系,针对性强化过程管理,确保业务各环节协同推进、闭环可控,不断提升长尾客户服务体验,支撑各业务条线高质量发展。
西南证券2026年第三季度业绩报告有哪些风险提示?
西南证券2026年第三季度业绩报告提示多项风险。首先,公司盈利结构可能过于依赖市场波动的自营业务,Q3自营收入下滑导致营收大幅下降,管理层评估当前市场环境下自营业务的可持续性,公司是否过度依赖投资收益来支撑利润需进一步观察。其次,“以费用换利润”的模式可持续性待观察,利润增长主要靠费用压降和所得税减少驱动,这种增长质量是否可持续需关注。再次,公司负债率76.42%,应付债券大幅增加,债务融资主要用于哪些业务需进一步了解,在自营收入波动背景下,杠杆使用是否审慎需关注。此外,公司PB约0.92倍,处于破净状态,独立董事认为公司估值受市场因素影响,董事会将持续关注并推动市值管理,但市值波动风险仍需警惕。最后,公司股东户数较上半年末下降2.48%,筹码有所集中,管理层关注二级市场股价表现,需关注中小股东情绪变化可能带来的影响。