猜你想问
祥源文旅2026年Q3业绩报告核心内容有哪些?
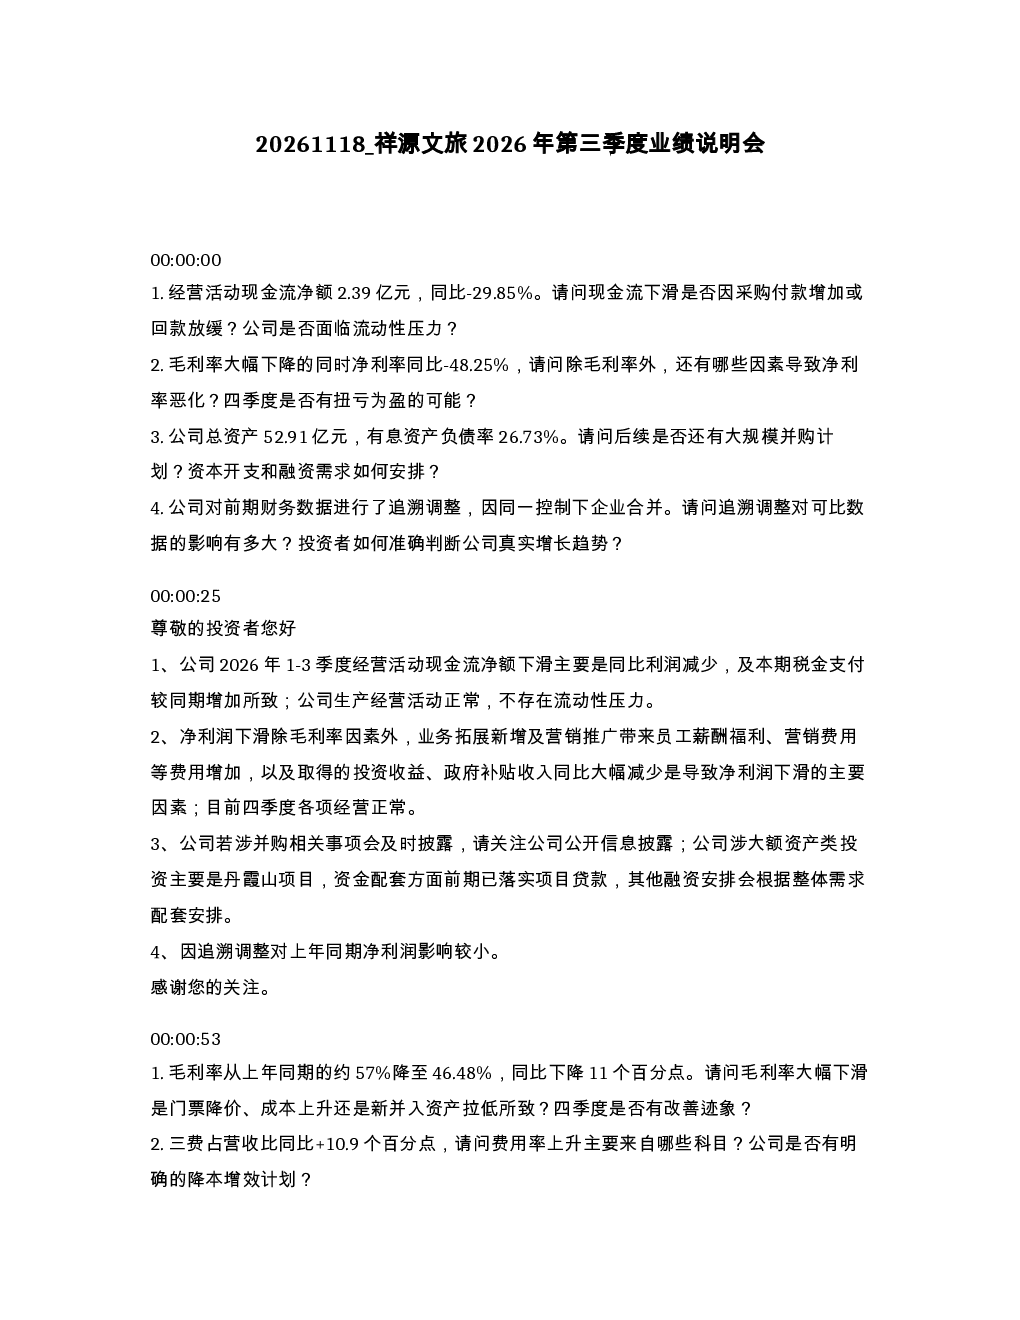
祥源文旅2026年1-3季度经营活动现金流净额下滑29.85%,主要原因是同比利润减少及税金支付增加。毛利率从57%降至46.48%,受丹霞山索道停运、新项目投入及业务结构变化影响;净利率同比下滑48.25%,除毛利率因素外,还因业务拓展、营销费用增加及投资收益、政府补贴减少。四季度经营正常,但扭亏为盈可能性不大。公司暂无大规模并购计划,但若涉及并购会及时披露。丹霞山项目资金已落实,其他融资根据需求安排。
文旅行业发展趋势如何?
文旅行业受外部环境影响,毛利率波动正常,会计处理符合准则,不存在平滑利润。公司正推进降本控费,新索道投运后有助于后续毛利率修复。轻资产输出聚焦优质存量景区,年内拓展江苏金湖项目,后续将聚焦优质存量景区输出运营能力,具备规模化复制能力。自主培育与产业协同并重,丰富景区内容体验。
报告重点分析了哪些方向?
报告重点分析了公司经营业绩,特别是毛利率与净利率下滑的原因,包括丹霞山索道停运、新项目投入及业务结构变化等。同时关注了应收账款占归母净利润77.47%的回款风险,以及公司“投研建运”业务拓展江苏金湖项目等发展情况。此外,报告还分析了公司治理结构稳定性及股东减持计划等。
当前市场对祥源文旅的判断是什么?
当前市场关注祥源文旅经营业绩下滑的原因,特别是毛利率与净利率大幅下滑,以及应收账款占比过高的回款风险。投资者需关注公司真实增长趋势,以及新索道投运后毛利率修复的进展。同时,控股股东股份涉及司法拍卖引发市场对控制权变动的关注,但公司表示暂无控制权变更,后续变动将及时披露。
研报有哪些风险提示?
研报提示文旅行业受外部环境影响,毛利率波动正常,但文旅类标的经营存在不确定性。应收账款占归母净利润比例较高,回款风险需持续关注。公司暂无大规模并购计划,但若涉及并购会及时披露。控股股东股份涉及司法拍卖,虽暂无控制权变更,但需关注后续变动。此外,公司暂不披露更细账龄结构,但重视投资者回报。