猜你想问
祥源文旅2026年第三季度报告核心内容有哪些?
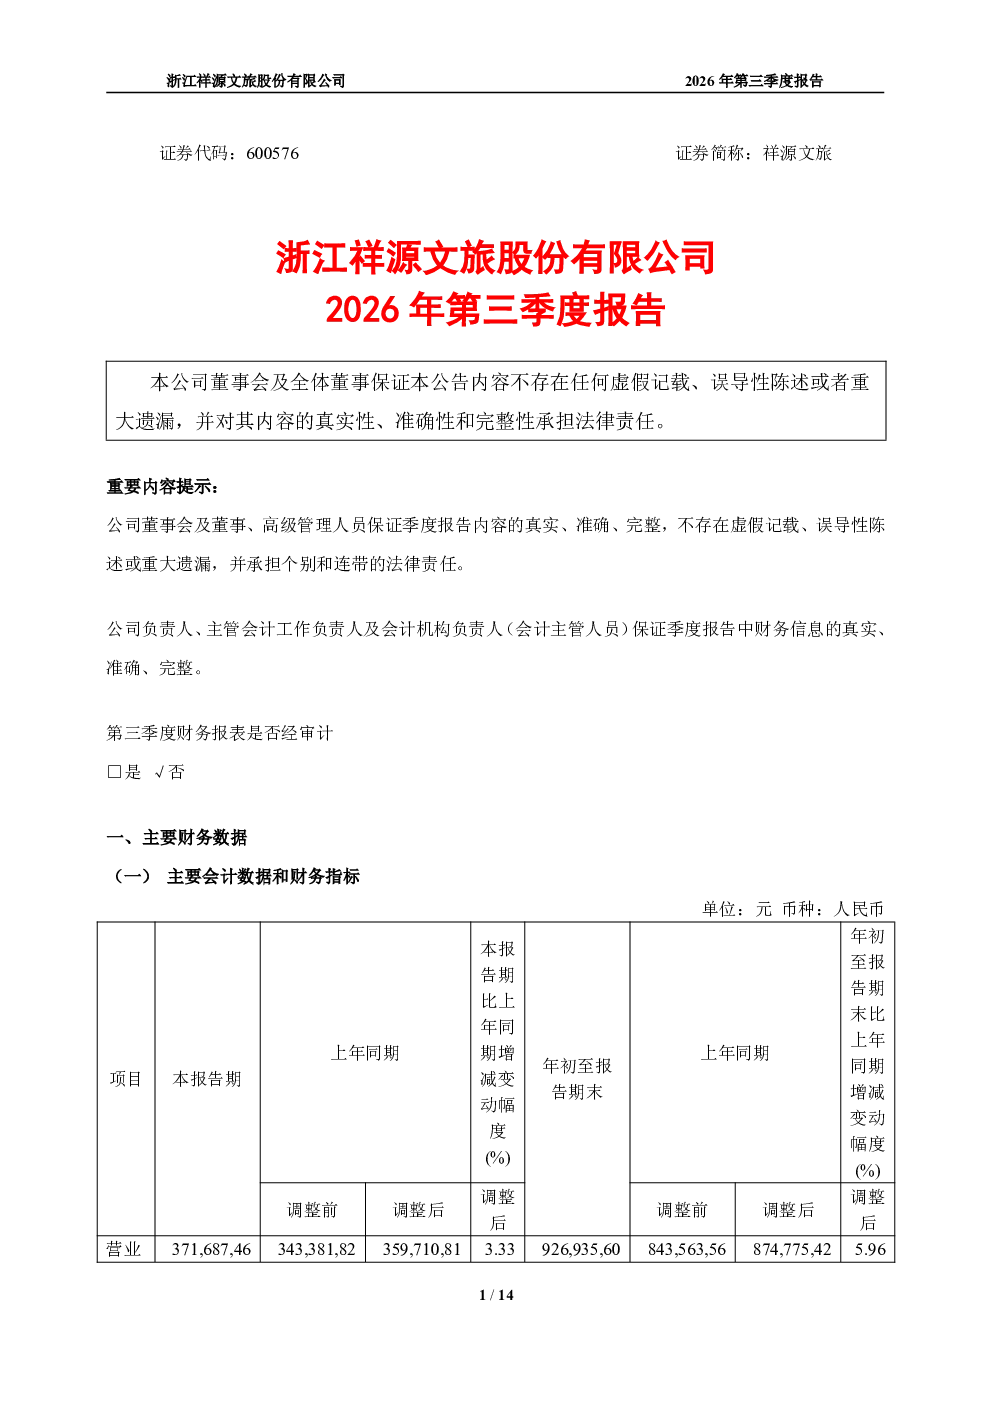
祥源文旅2026年第三季度报告主要包含财务数据真实性保证及季度报告无虚假记载、误导性陈述或重大遗漏的提示。报告披露了公司通过全资子公司收购卧龙中景信生态旅游开发有限公司和金秀莲花山景区开发有限公司100%股权的财务影响,涉及同一控制下企业合并及前期财务数据追溯调整。非经常性损益项目未详细说明。此外,报告包含未经审计的合并资产负债表、合并利润表及合并现金流量表,但未涉及新会计准则执行情况。
文旅行业发展趋势如何?
文旅行业发展趋势呈现多元化与深度融合特点。一方面,生态旅游、文化体验类景区需求增长,政策支持力度加大,推动行业向高质量、品牌化方向发展。另一方面,景区运营数字化、智慧化水平提升,通过科技手段增强游客体验。同时,跨界融合趋势明显,文旅与体育、农业、康养等领域结合,形成新的消费场景。市场竞争加剧,头部企业通过并购扩张,但中小型景区需差异化发展寻找生存空间。
祥源文旅报告重点分析了哪些方向?
祥源文旅报告重点分析了公司通过收购卧龙中景信生态旅游开发有限公司和金秀莲花山景区开发有限公司的财务影响,包括同一控制下企业合并及前期财务数据追溯调整。报告披露了未经审计的季度财务报表,涉及合并资产负债表、合并利润表及合并现金流量表,但未详细说明非经常性损益项目。此外,报告未披露股东信息及提醒事项,也未涉及新会计准则执行情况。
当前文旅市场现状如何判断?
当前文旅市场呈现复苏态势,但结构性分化明显。一方面,核心景区客流量稳步回升,消费能力逐步恢复,但恢复程度受地域及景区类型影响。另一方面,市场竞争激烈,同质化竞争严重,景区需提升服务质量与特色体验。数字化转型加速,智慧景区建设成为趋势,但投入成本较高。政策层面持续支持文旅产业发展,但具体落地效果存在差异。行业整体处于转型升级阶段,机遇与挑战并存。
祥源文旅研报有哪些风险提示?
祥源文旅研报未明确提及需提醒投资者关注的其他重要信息。从报告内容看,主要风险可能包括:收购整合的协同效应不及预期、景区运营受季节性及突发事件影响、非经常性损益项目不透明可能影响盈利稳定性。此外,文旅行业竞争加剧可能导致市场份额下降,新会计准则执行可能带来财务数据变动。投资者需关注公司后续经营情况及财务披露细节。