猜你想问
这份研报主要分析了什么内容?
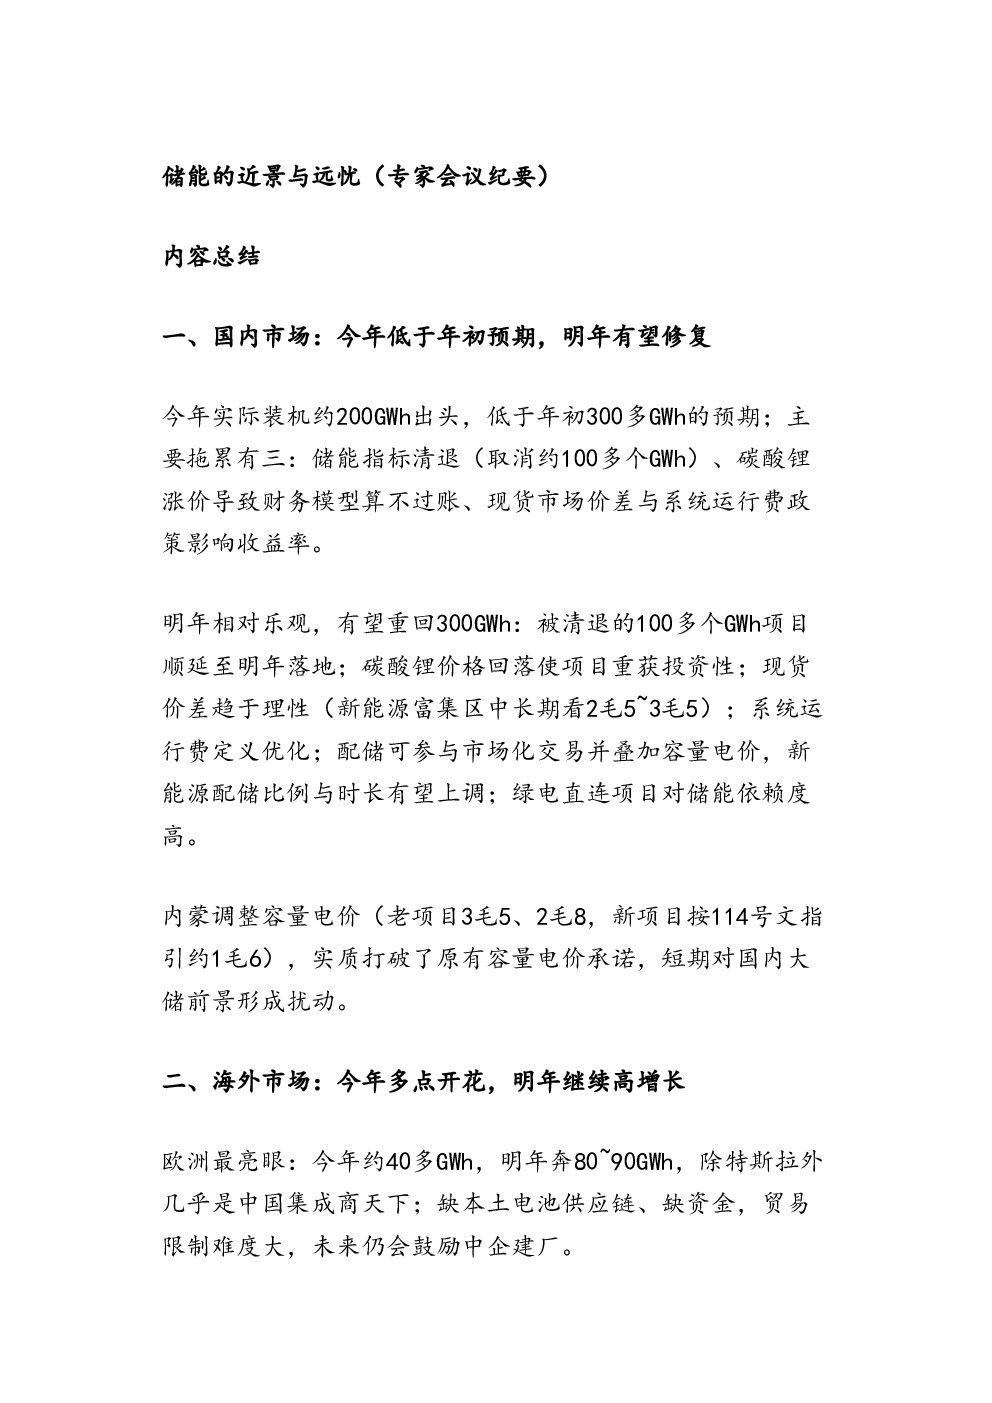
这份研报主要分析了储能市场的近景与远忧,涵盖了国内市场、海外市场、竞争格局、技术路线与PCS、产能与政策等多个维度。国内市场部分重点分析了2023年装机量不及预期及2024年的展望,包括储能指标清退、碳酸锂价格、现货市场价差、系统运行费政策等因素的影响。海外市场则分析了欧洲、美国、中东等地区的市场现状与未来趋势。竞争格局方面,报告指出头部企业持续聚拢,尾部企业面临挑战,价格差距缩小但质量与信誉差距拉大。技术路线方面,液流电池空间有限,钠电需设备平价才具吸引力,数据中心储能交流侧要求更高,PCS价格稳中下浮。产能与政策部分提到部委暂停储能新建产能传闻影响有限,后续产能需报批国家发改委。
储能赛道未来发展趋势如何?
储能赛道未来发展趋势呈现多元化特点。国内市场预计2024年装机量将重回300GWh,主要得益于被清退项目的顺延、碳酸锂价格回落、现货价差趋于理性、系统运行费定义优化、配储市场化交易及容量电价叠加等因素。海外市场方面,欧洲持续扩张,中国企业优势明显;美国市场量价齐升但中企份额收缩,特斯拉市占率预计约40%;中东市场体量大但盈利空间有限。竞争格局上,头部企业凭借品牌、产能、资金等优势持续聚拢,形成寡头化趋势。技术路线方面,液流电池主要应用于长时储能,钠电需平价设备才具吸引力,数据中心储能交流侧要求更高,PCS价格稳中下浮。
报告重点分析了哪些方向?
报告重点分析了以下几个方向:首先,国内市场2023年装机量不及预期及2024年重回300GWh的展望,探讨了储能指标清退、碳酸锂价格、现货价差、系统运行费政策等因素的影响。其次,海外市场分析了欧洲、美国、中东等地区的市场现状与未来趋势,指出中国企业优势明显但面临份额收缩等挑战。再次,竞争格局方面,报告指出头部企业持续聚拢,尾部企业面临挑战,价格差距缩小但质量与信誉差距拉大。此外,技术路线方面,分析了液流电池、钠电、数据中心储能、PCS等技术的现状与趋势。最后,产能与政策部分提到部委暂停储能新建产能传闻影响有限,后续产能需报批国家发改委。
当前储能市场现状如何判断?
当前储能市场现状呈现复杂多元的特点。国内市场方面,2023年装机量约200GWh出头,低于年初300多GWh的预期,主要拖累因素包括储能指标清退、碳酸锂涨价、现货市场价差与系统运行费政策等。海外市场方面,欧洲、美国、中东等地区市场多点开花,2023年欧洲约40多GWh,明年预计80~90GWh;美国约60多GWh,明年预计90~100GWh;中东不足20GWh,明年约40GWh。竞争格局上,头部企业凭借品牌、产能等优势持续聚拢,形成寡头化趋势,价格差距缩小但质量与信誉差距拉大。技术路线方面,液流电池空间有限,钠电需平价设备才具吸引力,数据中心储能交流侧要求更高,PCS价格稳中下浮。
研报提示了哪些风险?
研报提示了以下几个风险:首先,国内市场政策不确定性,如内蒙古调整容量电价实质打破原有承诺,短期对国内大储前景形成扰动。其次,技术路线风险,如大电芯(如587Ah)进展慢于预期,良率偏低,影响一体化与专业化分化趋势。再次,竞争格局风险,尾部企业出海与上市难度加大,价格差距缩小但质量与信誉差距拉大,可能加剧市场竞争。此外,海外市场风险,如美国本土合规方案份额提升可能挤压中企空间,中东市场价格逼近国内难以盈利。最后,政策风险,部委暂停储能新建产能传闻虽对明年实际扩产影响有限,但后续产能审批需关注国家发改委的红利政策变化。