猜你想问
中天科技2026年三季报核心内容有哪些?
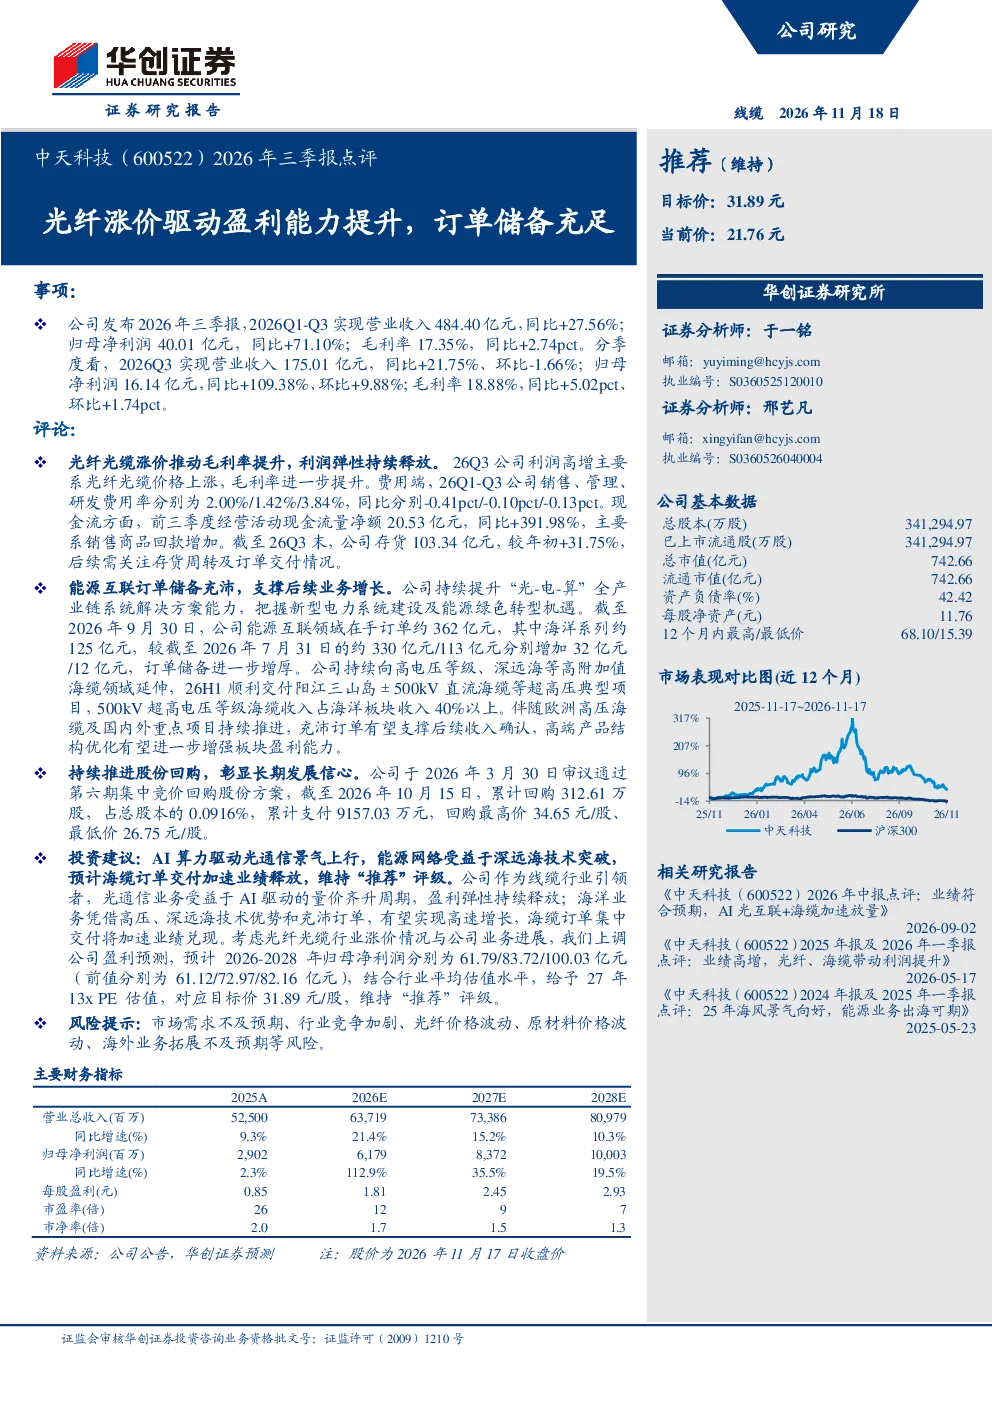
中天科技2026年前三季度实现营业收入484.40亿元,同比增长27.56%;归母净利润40.01亿元,同比增长71.10%。第三季度利润高增主要得益于光纤光缆价格上涨,毛利率提升。费用端,销售、管理、研发费用率同比分别下降0.41、0.10、0.13个百分点。经营活动现金流量净额同比增长391.98%,存货较年初增加31.75%
光纤行业发展趋势如何?
光纤行业受益于AI算力发展和能源网络建设,景气度上行。中天科技能源互联领域在手订单约362亿元,海洋系列订单增长显著,持续向高电压等级、深远海等高附加值领域延伸。行业竞争加剧和光纤价格波动是主要挑战
报告重点分析了哪些业务方向?
报告重点分析了中天科技能源互联业务亮点,特别是海洋系列订单储备充足,其中500kV超高电压等级海缆收入占比超40%。公司持续优化高端产品结构,充沛订单支撑后续收入确认
当前光纤市场现状如何?
当前光纤市场呈现景气上行态势,中天科技受益于光纤涨价驱动盈利能力提升。公司现金流状况良好,但存货较年初增加需关注周转。行业整体面临市场需求波动、原材料价格波动等挑战
研报提示了哪些风险?
研报提示市场需求不及预期、行业竞争加剧、光纤价格波动、原材料价格波动、海外业务拓展不及预期等风险。公司存货增加需关注存货周转及订单交付情况,光纤价格波动直接影响盈利能力
你可能感兴趣
中天科技(600522)2025 年报及 2026 年一季报点评:业绩高增,光纤、海缆带动利润提升
华创证券2026-05-17
2025年半年报点评:盈利能力稳步提升,在手订单储备充足
医药生物民生证券2025-08-27
东威科技 2026年三季报点评 高端PCB需求驱动业绩增长 合同负债高增彰显订单充足
未知机构2026-10-24
2024年三季报点评报告:在手订单充足,盈利能力持续提升
电气设备华龙证券2024-10-30
中天科技(600522):光纤光缆产业调研精要20170919
国信证券2017-09-19
西部通信中天科技2026年Q3点评光纤盈利持续兑现看...
未知机构2026-10-31
西部通信 中天科技2026年Q3点评光纤盈利持续兑现 看好公司
未知机构2026-10-29
2026年三季报点评报告:AI驱动光通信产品量价齐升,盈利能力大幅提升
信息技术华龙证券2026-11-01
大屏化+高端化驱动产品结构升级,盈利能力稳步提升2026年三季报点评
家用电器财信证券2026-11-04
2026年三季报点评:先进制程产品持续放量,规模效应释放驱动盈利能力显著提升
东吴证券2026-11-01