猜你想问
这份研报主要分析了腾讯音乐的哪些核心内容?
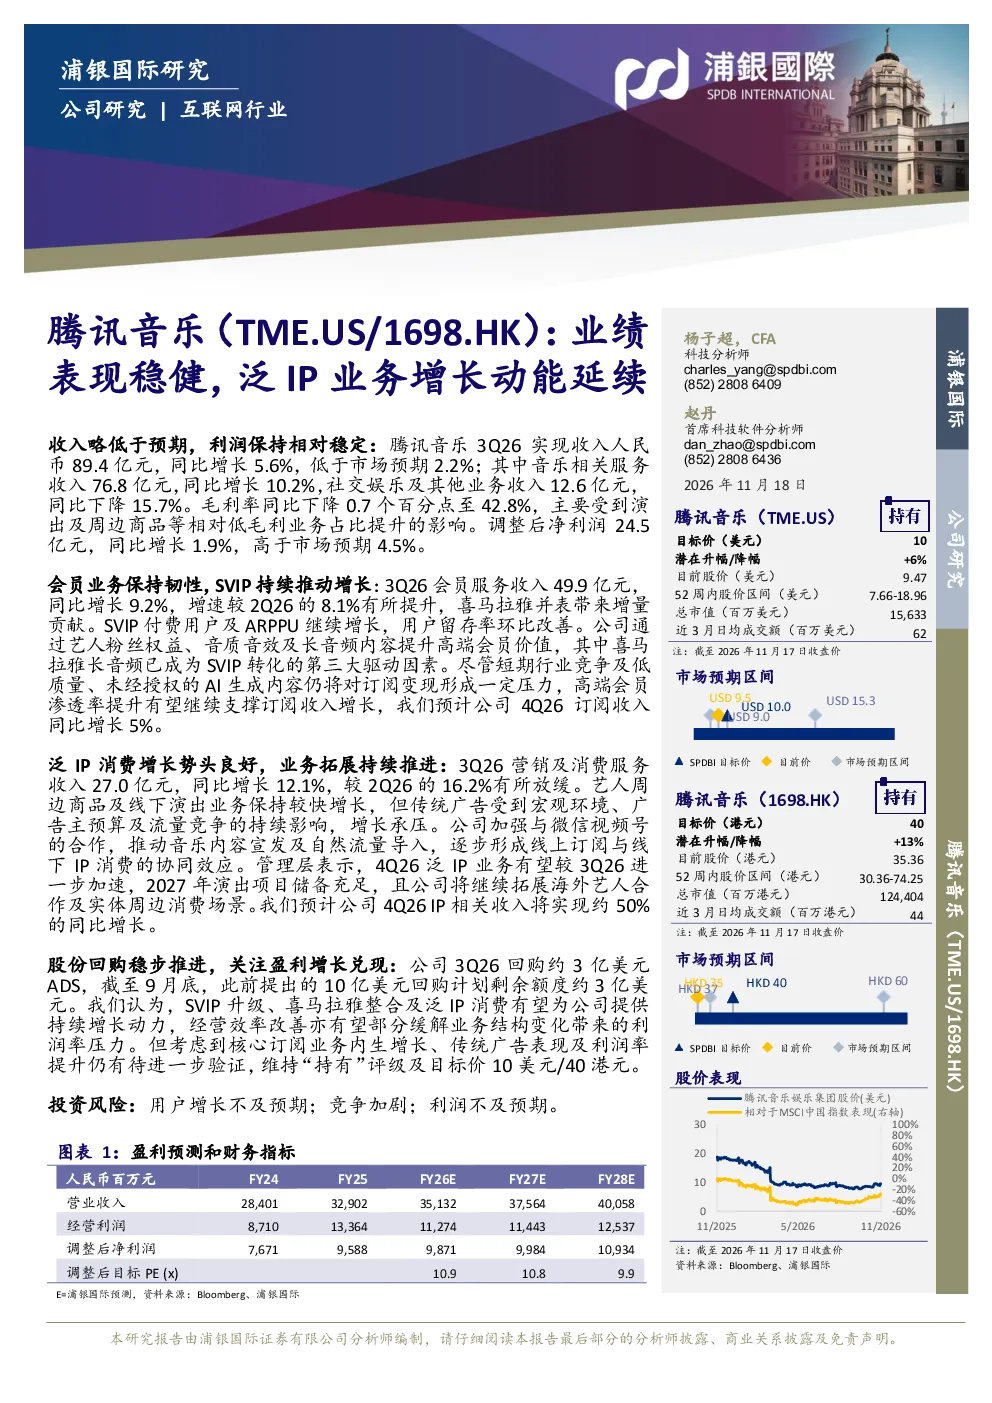
这份研报主要分析了腾讯音乐2026年第三季度的业绩表现。报告显示,公司收入89.4亿元,同比增长5.6%,略低于市场预期;调整后净利润24.5亿元,同比增长1.9%,高于市场预期。报告还详细分析了音乐相关服务、社交娱乐及其他业务、会员业务、泛IP消费等板块的具体表现及增长动力。
从行业发展趋势来看,腾讯音乐所在的赛道有哪些特点?
腾讯音乐所在的在线音乐和泛娱乐赛道,目前正经历从单一音乐播放向多元化内容服务的转型。行业整体用户增长放缓,但付费订阅和IP衍生品消费成为新的增长点。腾讯音乐通过SVIP会员升级、长音频内容、艺人IP运营等策略,积极拓展高端用户和泛IP消费市场,展现出较强的行业适应性和创新动能。
研报重点分析了腾讯音乐的哪些业务方向?
研报重点分析了腾讯音乐的会员业务和泛IP消费业务。在会员业务方面,报告指出SVIP持续推动增长,用户留存率环比改善,长音频内容成为重要增长驱动力。在泛IP消费方面,营销及消费服务收入同比增长12.1%,艺人周边商品及线下演出业务增长较快,公司还加强与微信视频号的合作,推动线上线下协同效应。
当前腾讯音乐的市场现状如何?
当前腾讯音乐的市场现状表现为收入略低于预期但利润保持相对稳定。音乐相关服务收入增长强劲,但社交娱乐及其他业务收入有所下滑。会员业务保持韧性,SVIP用户和ARPPU持续增长。泛IP消费增长势头良好,但传统广告受宏观环境影响增长承压。公司通过股份回购和业务多元化提升经营效率,整体展现出稳健的发展态势。
研报提示了哪些投资风险?
研报提示的主要投资风险包括:用户增长不及预期,市场竞争加剧可能导致价格战或用户流失;传统广告业务受宏观环境影响较大,增长存在不确定性;利润率提升面临挑战,低毛利业务占比提升可能持续压制毛利率水平。此外,SVIP业务和泛IP消费的增长仍需持续验证,喜马拉雅的整合效果也存在一定的不确定性。
你可能感兴趣
三季度业务表现稳健,增长动能充足
交通运输财信证券2021-10-26
2024年报&2025年一季报点评:业绩稳健增长,看好泛半导体领域业务布局
机械设备东吴证券2025-04-28
2025年中报点评2025H1业绩稳健增长,看好泛半导体领域业务布局
东吴证券2025-08-11
2025年三季报点评:业绩稳健增长,看好泛半导体领域业务布局
机械设备东吴证券2025-10-30
泛IoT业务高增驱动业绩稳健增长,手机高端化持续推进——舜宇光学科技2026年中报点评
华创证券2026-09-09
季报点评:一季报业绩表现稳健,新能源汽零业务贡献新动能_电新研究团队
家用电器新时代证券2019-04-19
同程旅行2026年度中期业绩公告点评:短期增长动能承压,盈利质量延续稳健
国联民生证券2026-08-27
泛ip娱乐平台成型,业绩增长可期
文化传媒广证恒生2014-03-27
业绩稳健增长,新兴业务动能增强——斯瑞新材2026年三季报点评
华龙证券2026-10-29
2025年三季报点评:业绩稳健增长,三大业务协同释放新动能
电子设备财信证券2025-11-17