猜你想问
这份研报主要分析了哪些内容?
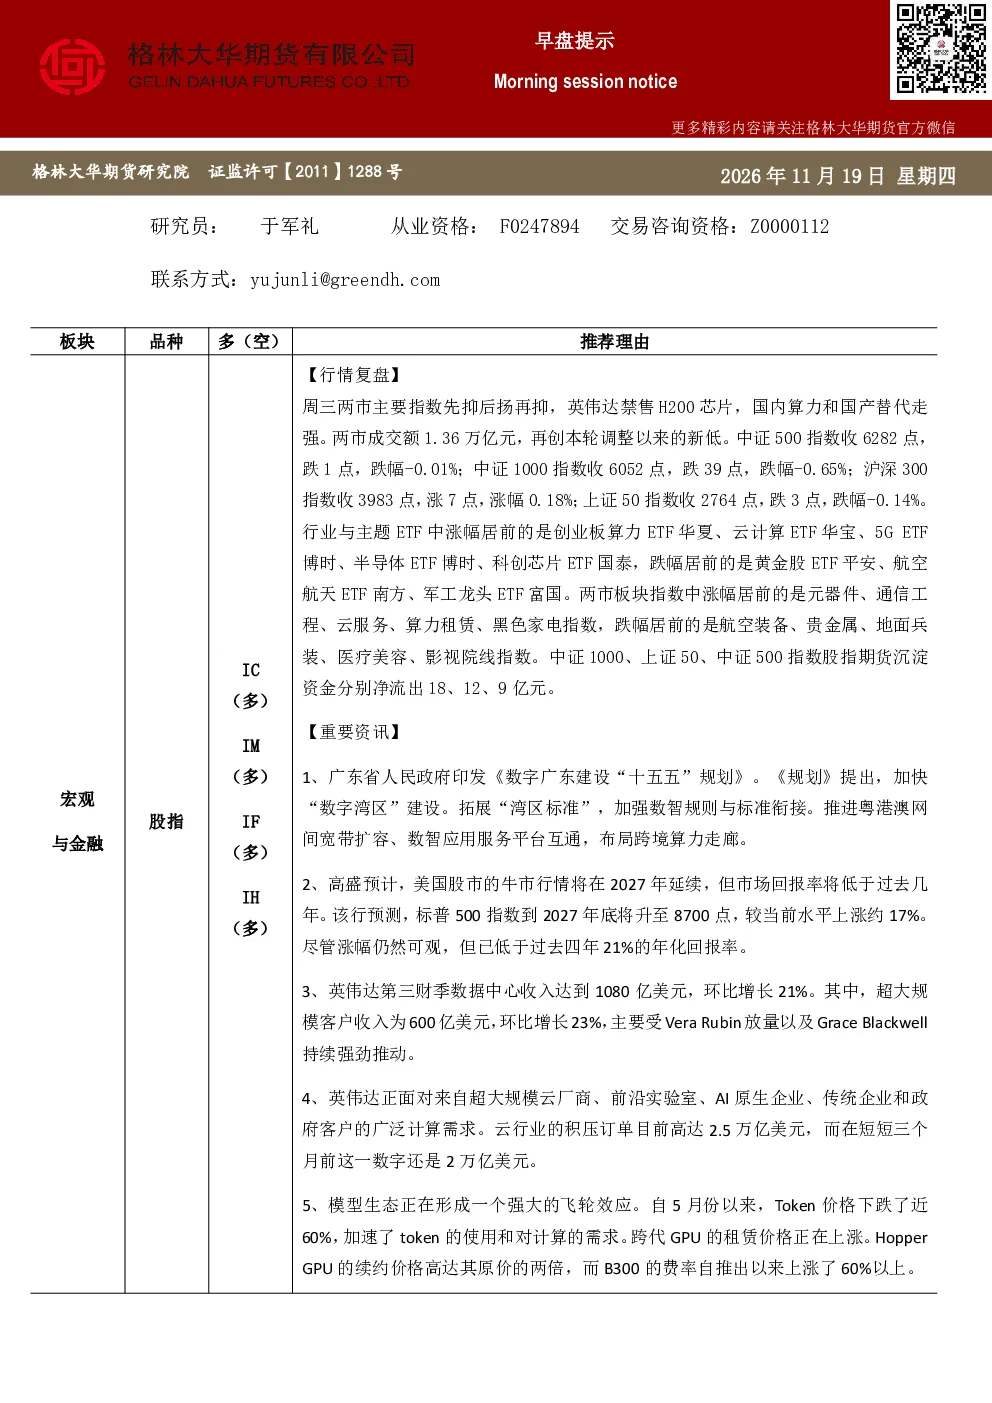
本报告聚焦AI领域发展趋势及市场影响,分析OpenRouterToken使用量激增、AnthropicIPO热度、新云企业面临的压力、韩国经济增长预期等关键信息。同时探讨英伟达芯片禁售对国内算力的影响、模型生态飞轮效应、算力短缺问题、存储市场供需状况,以及主要云服务商收入增长情况。
AI行业未来发展趋势如何?
AI行业正加速普及化,开放模型推动Token使用量激增,智能体工作负载占比提升,推理服务生态快速扩张。AI巨头AnthropicIPO表现亮眼,估值达1.5万亿至1.6万亿美元。韩国经济增长受益于AI推动的半导体出口和投资。但新云企业面临债务、项目延期等多重压力,民主党可能遏制数据中心建设,算力短缺问题突出,存储市场将持续紧缺至2028年。
报告重点分析了哪些方向?
报告重点分析英伟达芯片禁售对国内算力和国产替代的影响,两市成交额创新低反映市场变化。关注模型生态形成飞轮效应,Token价格下跌加速计算需求,跨代GPU租赁价格上涨,预计2027年前需求是供给的10倍。台积电营收增长显示算力需求旺盛,OpenAI和Anthropic预订新增算力达25%至40%。存储市场方面,三星、SK海力士估值偏低存在配置机会,NAND订单排至2030年。
当前市场状况如何判断?
当前市场呈现AI热潮与算力短缺并存的局面。英伟达禁售H200芯片加剧国内算力紧张,推动国产替代进程。Token价格下跌近60%刺激计算需求,跨代GPU租赁价格上涨反映供需失衡。台积电营收增长揭示OpenAI和Anthropic对算力的强劲需求。存储市场持续短缺,但市场对三星、SK海力士估值仅2-3倍,存在估值洼地。主要云服务商收入保持高速增长,微软云Azure本季度增速达48%,谷歌云第三季度增长103%。
研报提示哪些风险?
本报告提示AI行业相关风险,包括新云企业面临的债务负担、项目延期风险,以及民主党可能遏制数据中心建设的政策风险。算力短缺问题可能导致行业竞争加剧,存储市场持续紧缺可能影响供应链稳定性。此外,AI技术快速迭代可能带来技术路线不确定性,需关注行业生态变化对投资价值的影响。报告信息源于公开资料,仅供参考,不构成投资建议。