猜你想问
小鹏集团26Q3业绩表现如何?
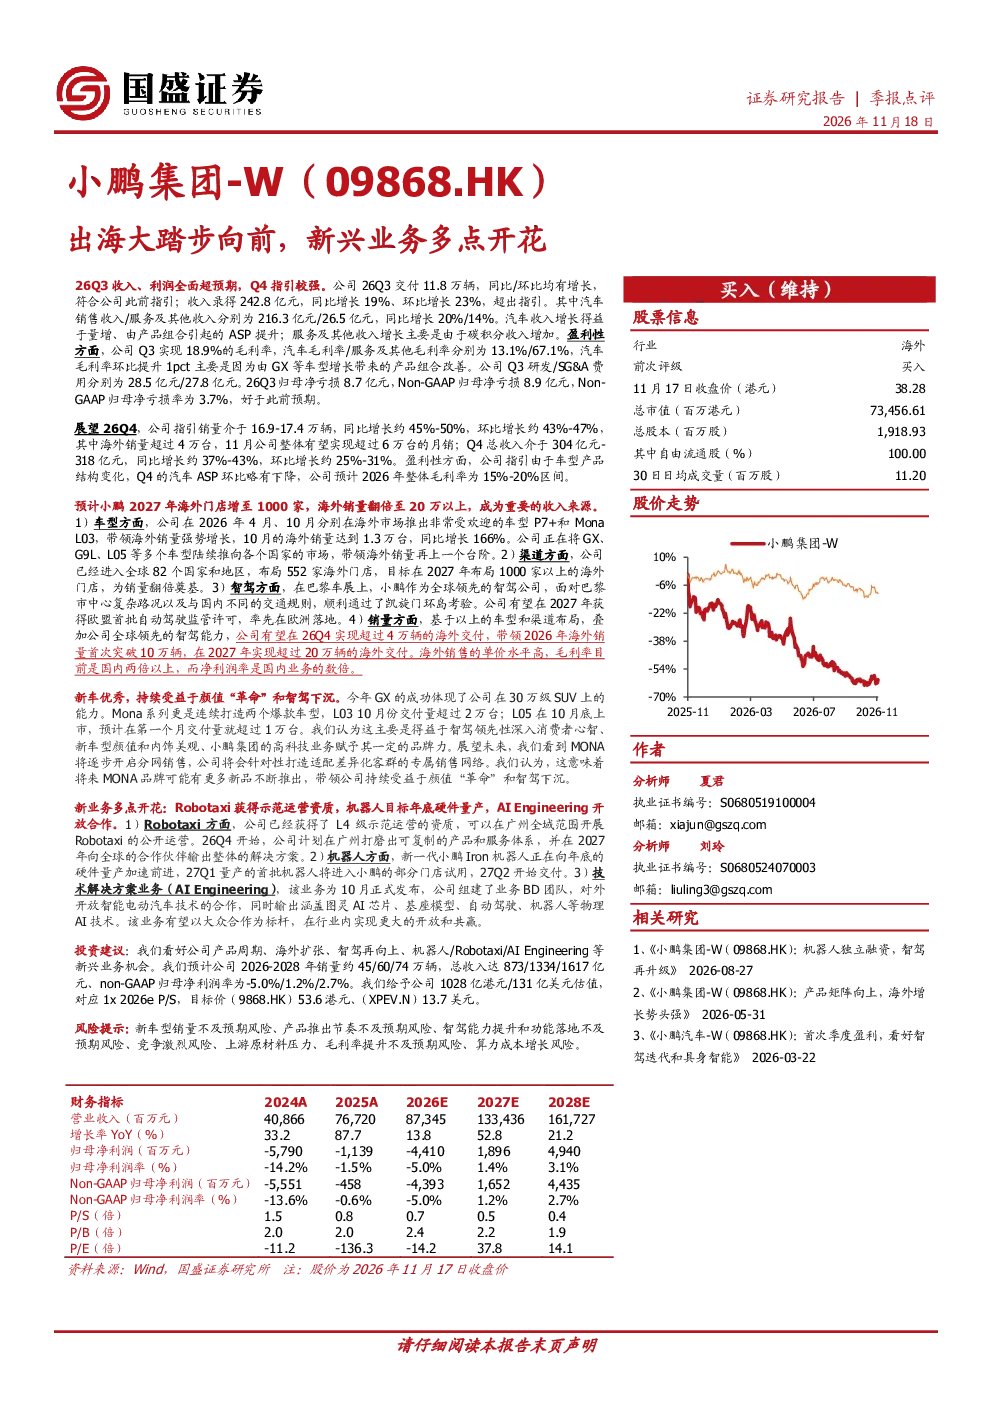
小鹏集团26Q3交付11.8万辆,同比增长19%/环比增长23%;收入242.8亿元,同比增长19%,环比增长23%。汽车销售收入216.3亿元(同比增长20%),服务及其他收入26.5亿元(同比增长14%)。Q3毛利率18.9%,汽车毛利率13.1%(环比提升1pct),服务及其他毛利率67.1%。Q3归母净亏损8.7亿元(Non-GAAP亏损8.9亿元,亏损率3.7%)。Q4指引销量16.9-17.4万辆,总收入304-318亿元。
小鹏集团海外业务发展情况怎样?
小鹏集团预计2027年海外门店增至1000家,销量超20万辆。2026年推出P7+、Mona L03等车型,10月海外销量1.3万台(同比增长166%)。智驾方面,通过凯旋门环岛考验,有望2027年获得欧盟首批自动驾驶许可。预计26Q4海外交付超4万辆,2026年销量首次突破10万辆。海外销售单价高,毛利率超国内业务两倍,净利润率数倍。
小鹏集团新兴业务布局有哪些亮点?
小鹏集团Robotaxi获得广州全域L4级示范运营资质,计划2027年输出解决方案。Iron机器人年底硬件量产,27Q1小鹏门店试用,27Q2交付。AI Engineering业务开放合作,以大众合作为标杆。这些新兴业务有望成为公司未来新的增长点。
小鹏集团当前市场竞争力如何?
小鹏集团在智能电动汽车赛道上,凭借其海外业务拓展和智驾技术优势,展现出较强竞争力。公司26Q3业绩超预期,Q4指引强劲,海外市场表现亮眼,智驾技术取得突破。但需关注新车型销量、产品推出节奏、智驾能力及市场竞争等挑战。
小鹏集团面临哪些投资风险?
小鹏集团面临新车型销量不及预期、产品推出节奏不及预期、智驾能力不及预期、竞争激烈、原材料压力、毛利率提升不及预期、算力成本增长等风险。这些因素可能影响公司未来业绩表现和盈利能力。
你可能感兴趣
烘焙油脂龙头多点开花,冷冻面团业务跑步向前
食品饮料德邦证券2021-08-31
兼具确定性与成长性的燃气龙头:城燃主业稳扎稳打,新兴业务多点开花
基础化工安信证券2021-08-19
2025年三季报点评:业绩短期承压,新兴业务多点开花
机械设备东吴证券2025-11-04
公司动态研究报告:储能逆变器业务快速放量,新兴赛道多点开花
电子设备华鑫证券2026-05-12
首次覆盖报告:传统业务有望复苏,新兴业务多点开花
家用电器国泰君安证券2016-09-07
2022年三季报点评:Q3业绩符合预期,新兴装备业务多点开花
交运设备东方财富2022-10-17
2019年半年报点评:非电业务持续强势,新兴业务多点开花
机械设备华创证券2019-08-07
传统票证业务承压,新兴业务多点开花
轻工制造安信证券2018-03-16
大订单驱动业绩高增长,新兴业务多点开花
医药生物西南证券2022-08-27
公司深度报告:持续加码新能源,新兴业务多点开花
交通运输长城证券2020-02-26