猜你想问
10月航空业客座率表现如何?
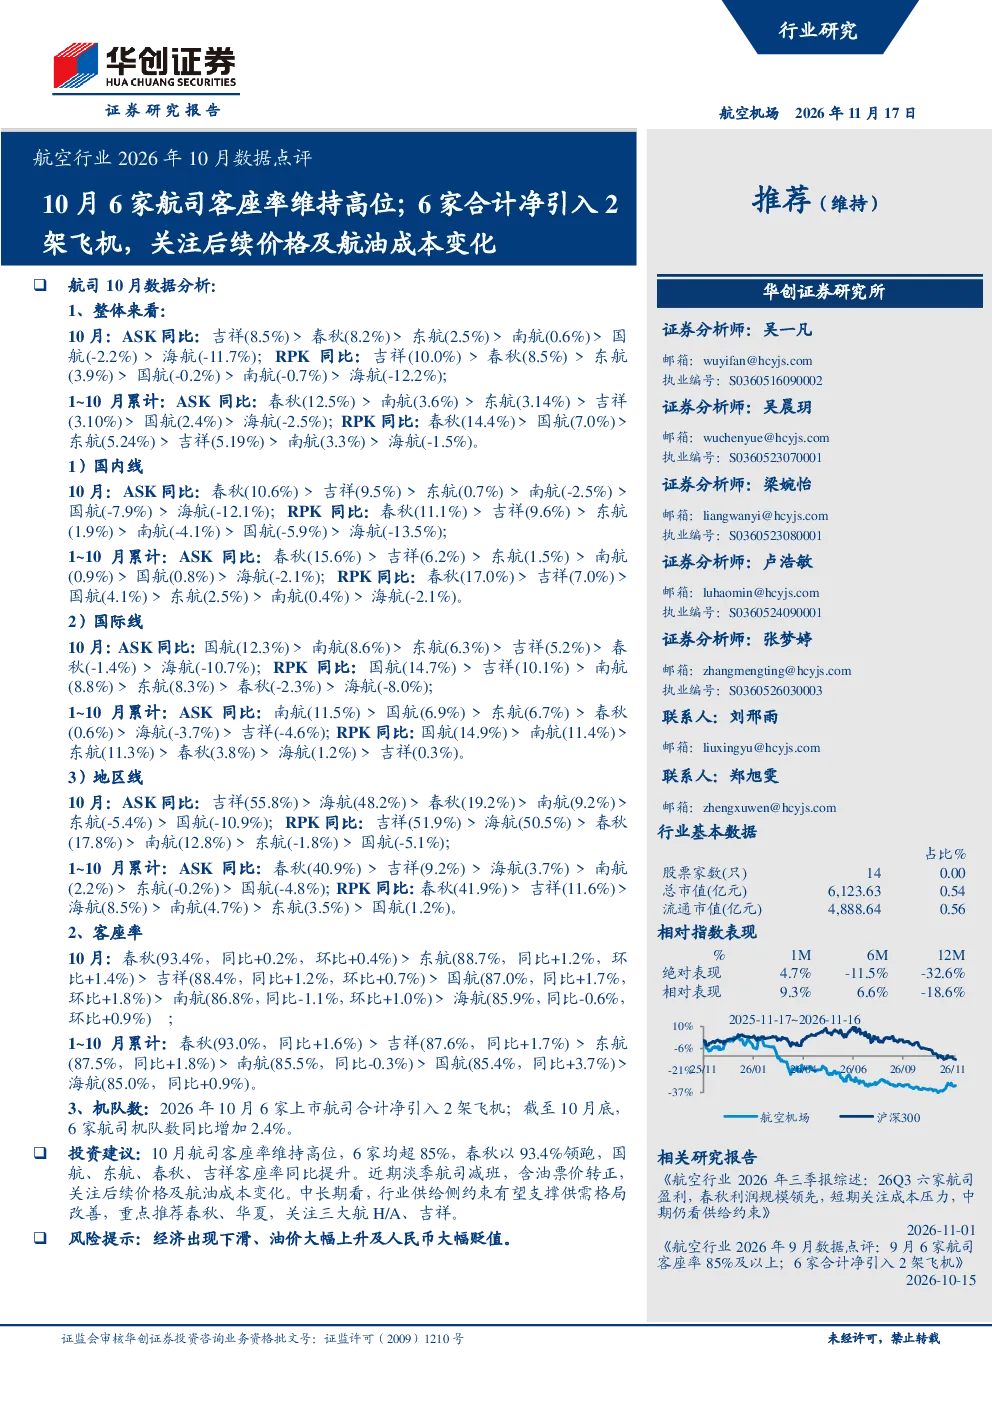
10月6家上市航司客座率均超85%,春秋航空以93.4%领跑,国航、东航、春秋、吉祥客座率同比提升。这表明航空市场需求保持强劲,但不同航司表现存在差异,需关注各航司运营效率差异。春秋航空的高客座率主要得益于其精准的市场定位和高效运营策略,而其他航司的客座率提升则反映了整体市场回暖趋势。行业整体供需关系持续改善,但航司间竞争格局仍需持续观察。
航空业10月运力增长情况怎样?
10月6家航司合计净引入2架飞机,机队数同比增加2.4%。这一数据表明航空业运力增长保持温和态势,符合行业供给侧约束的长期趋势。运力增速放缓有助于缓解行业竞争压力,避免过度供给导致价格战。从各家航司数据看,吉祥、春秋等航司运力增长较快,可能与战略扩张有关,而国航、海航等则出现负增长,反映其结构调整或市场策略调整。整体而言,运力增长与市场需求匹配度提升,有利于行业健康可持续发展。
航空业价格与成本方面有哪些关注点?
近期淡季航司减班导致含油票价转正,但价格与成本仍需持续关注。10月航油价格波动可能影响航司成本结构,尤其是对成本敏感的中小航司影响更大。春秋航空等低成本航司通过高效运营控制成本,而大型航司则需平衡规模效应与成本控制。价格方面,旺季票价上涨空间有限,但淡季票价调整机制逐步完善,有助于提升航司盈利能力。未来需关注油价走势及航司成本管理能力,这对行业盈利水平至关重要。
航空行业中长期发展趋势如何?
行业供给侧约束有望支撑供需格局改善。随着新进入者减少及老旧机队退役,行业运力增速将逐步放缓,有助于缓解竞争压力。春秋航空等低成本航司通过差异化竞争提升市场份额,而大型航司则通过战略整合优化资源配置。技术升级如数字化运营、新能源应用等将提升行业效率,但短期仍需应对经济波动、油价等外部风险。中长期看,行业集中度提升和运营效率改善将支撑行业价值链向上游延伸。
本报告有哪些主要风险提示?
本报告提示的主要风险包括经济出现下滑、油价大幅上升及人民币大幅贬值。经济下行可能导致商务和旅游需求萎缩,影响航司收入。油价波动直接影响航油成本,侵蚀航司利润空间。人民币贬值则增加外债负担,对有海外融资的航司构成压力。此外,地缘政治风险、疫情反复等不可控因素也可能影响行业运营,航司需加强风险管理能力,建立多元化收入结构以应对不确定性。