猜你想问
中煤能源近期生产经营数据如何?
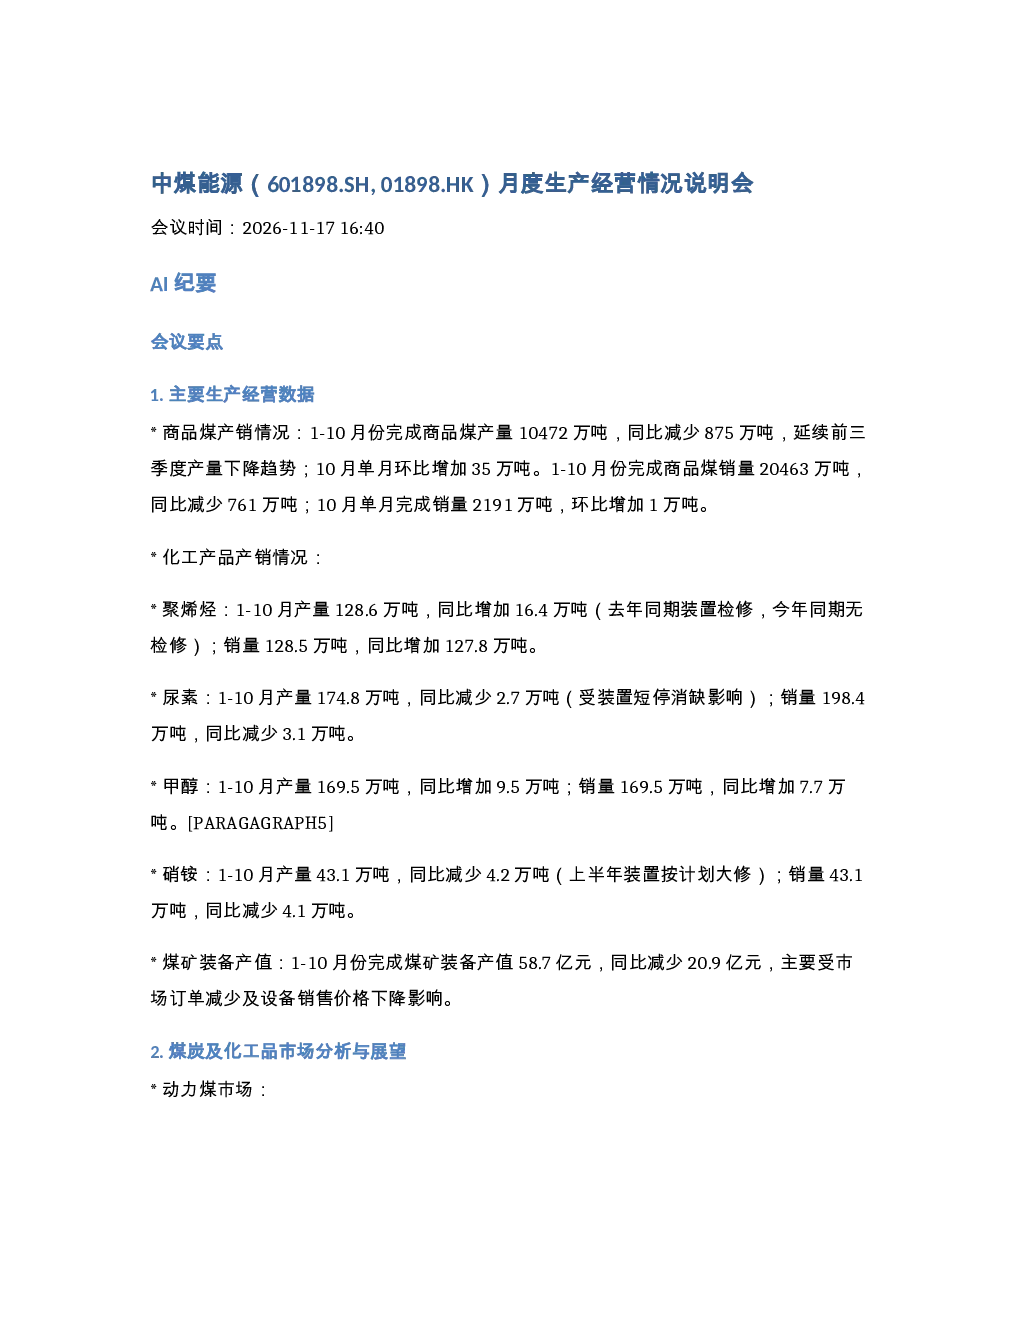
中煤能源1-10月商品煤产量10472万吨,同比减少875万吨,10月环比增加35万吨;销量20463万吨,同比减少761万吨,10月环比增加1万吨。化工产品方面,聚烯烃产量同比增加16.4万吨,销量同比增加127.8万吨;尿素产量同比减少2.7万吨,销量同比减少3.1万吨。煤矿装备1-10月产值同比减少20.9亿元。
动力煤市场未来价格走势如何?
10月动力煤价格1015元/吨,环比上涨27元/吨,呈现“淡季不淡”走势。预计11月动力煤价格将维持高位偏强运行,价格区间1000-1040元/吨。冶金煤市场10月价格高位偏弱震荡,预计11月供需双弱,以盘整偏弱运行为主。
中煤能源未来产量排产计划有哪些关键点?
四季度中煤能源产量预计约2100万吨,全年商品煤产量预计约1.25亿吨,同比下降约7%。平朔矿区产量未来维持在6700-7000万吨区间,安太堡扩界区等待资源出让程序,若短期无进展,2027年将形成确定性减量。产能核增申请已提报但尚未获得批复,核增量约百万吨,产量释放需到2027年。
当前煤炭市场供需情况如何?
动力煤市场10月价格环比上涨,呈现“淡季不淡”走势,预计11月维持高位偏强运行。冶金煤市场10月价格高位偏弱震荡,预计11月供需双弱,以盘整偏弱运行为主。化工品市场尿素预计延续低位震荡,聚烯烃价格重心下行,甲醇价格重心较10月高点下移。
中煤能源面临哪些经营风险?
中煤能源大海则煤矿停产影响产量约20万吨,截至11月17日仍未恢复生产;王家岭煤矿2026年产量无法完成2025年同期产量,贡献约230万吨减量。平朔矿区安太堡扩界区若短期无进展,2027年将形成确定性减量。吨煤成本逐季度上升,人工成本、其他成本、折旧摊销增加,未来降本空间有限。人工成本和材料成本上涨为刚性影响因素。
你可能感兴趣
261014-中煤能源601898.SH01898.HK月度生产经营情况说明会
未知机构2026-10-15
中煤能源601898SH 01898HK月度生产经营情况说明会
未知机构2026-10-14
中煤能源601898SH 01898HK月度生产经营情况说明会
未知机构2026-07-16
中煤能源601898SH 01898HK月度生产经营情况说明会261014
未知机构2026-10-16
中煤能源601898SH 01898HK月度生产经营情况说明会
未知机构2026-11-17
中煤能源2026年1-8月生产经营情况及市场展望说明会
未知机构2026-09-14
中煤能源2026年1-7月生产经营说明会纪要
未知机构2026-08-18
中煤能源 601898 2026年第三季度业绩说明会
未知机构2026-10-26
中煤能源(01898)2022年度业绩说明会-调研纪要
未知机构2023-03-27
中煤能源 601898 2026年半年度业绩说明会
未知机构2026-08-24