猜你想问
今日研报核心内容是什么?
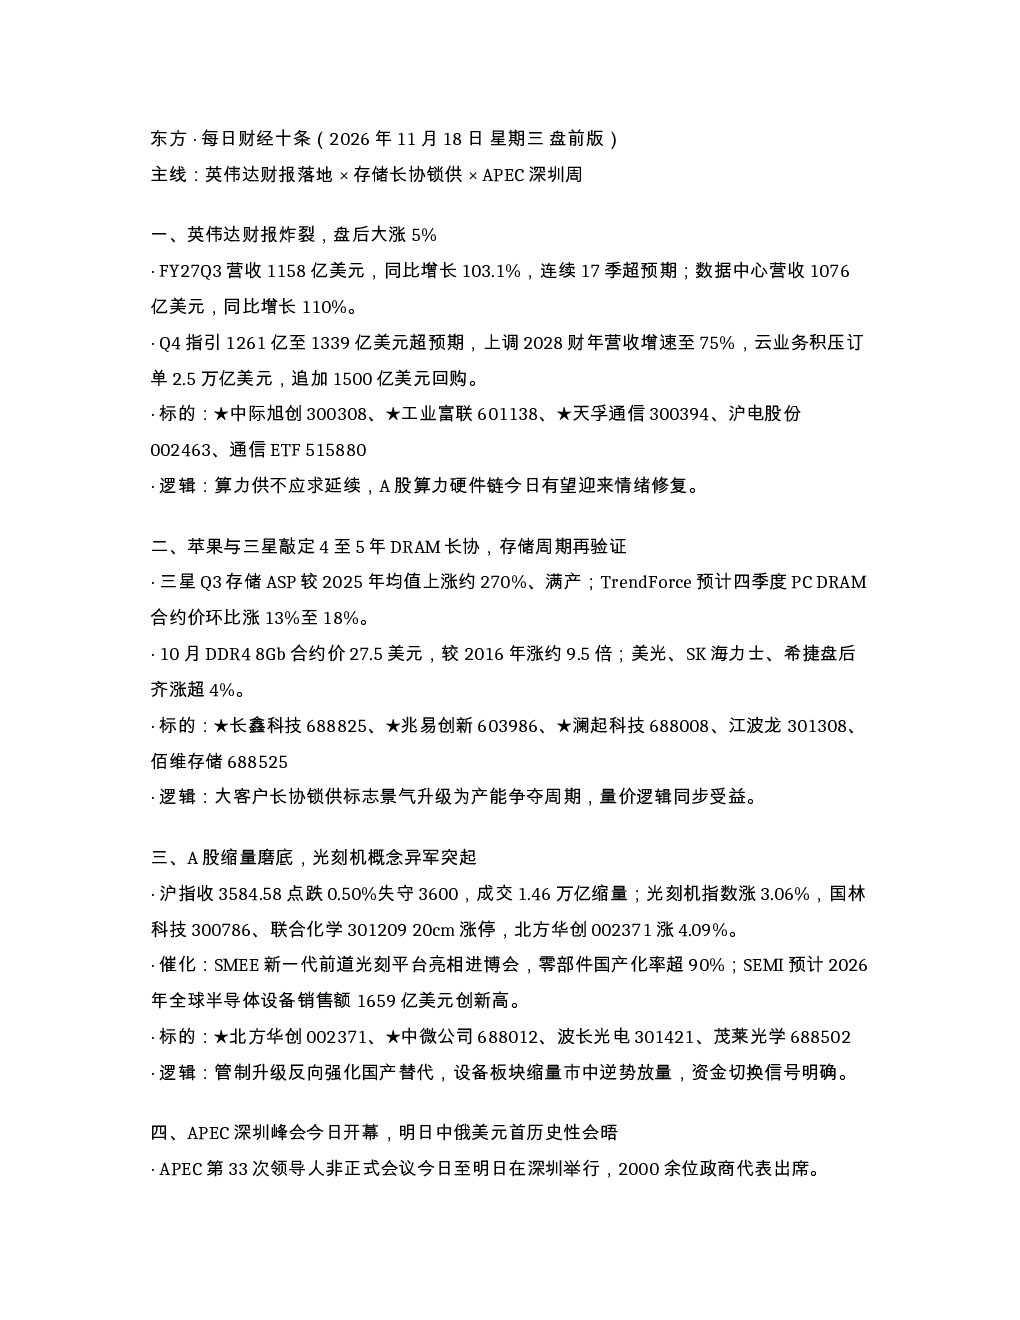
今日研报聚焦英伟达超预期财报,数据中心营收同比增长110%;苹果与三星签订DRAM长协验证存储周期;A股缩量磨底光刻机概念异军突起;APEC深圳峰会开幕及中俄美元首会晤;Anthropic成史上最大IPO;美再收紧芯片管制及中方反制;金价困守低位12月加息板上钉钉;油价微涨但供应过剩;腾讯放榜中国电建增持及京东业绩;6G八省市试点落地及主动ETF上市。
半导体行业发展趋势如何?
半导体行业呈现景气升级为产能争夺周期,大客户长协锁供推动存储芯片价格上涨,美光、SK海力士等企业盘后上涨。国产替代加速,光刻机概念在A股缩量市中逆势放量,设备板块资金切换信号明确。6G试点推进,新基建从规划推向落地,主动ETF建仓或对指数形成结构性托底。
研报重点分析了哪些方向?
研报重点分析了英伟达财报对算力硬件链的情绪修复影响;存储周期升级为产能争夺的逻辑及量价双受益机会;A股设备板块缩量市中资金流向及国产替代进程;APEC峰会及中俄美元会晤对深圳本地股及人民币资产风偏的潜在影响;AnthropicIPO对全球AI资产估值的校准作用及国内映射;芯片管制收紧对自主可控板块的催化及晶圆代工调价影响;高利率环境下金价走势及央行购金托底作用;油价中期过剩格局及低成本资源龙头选择;腾讯AI投入对短期利润影响及增持回购对政策底的微观佐证。
当前市场现状如何判断?
A股市场呈现缩量磨底态势,沪指失守3600点,成交额1.46万亿缩量。光刻机概念异军突起,设备板块逆势放量。美债收益率及美元指数处于高位,高利率压制金价但央行购金托底。油价微涨但供应过剩格局未变。全球半导体设备销售额预计创新高,6G试点推进。整体市场情绪波动,资金切换迹象明显。
研报有哪些风险提示?
投资有风险,交易需谨慎。研报内容基于静态资料梳理,非买卖建议。需关注美芯片管制及中方反制的不确定性;全球宏观经济及货币政策变化对金价、油价及资产估值的影响;半导体设备国产替代进程及竞争格局变化;6G技术发展及商业化落地的不确定性;AI领域竞争格局及应用落地进展。市场情绪波动及资金流向变化可能影响相关板块表现。