猜你想问
GRL策略体系是什么?
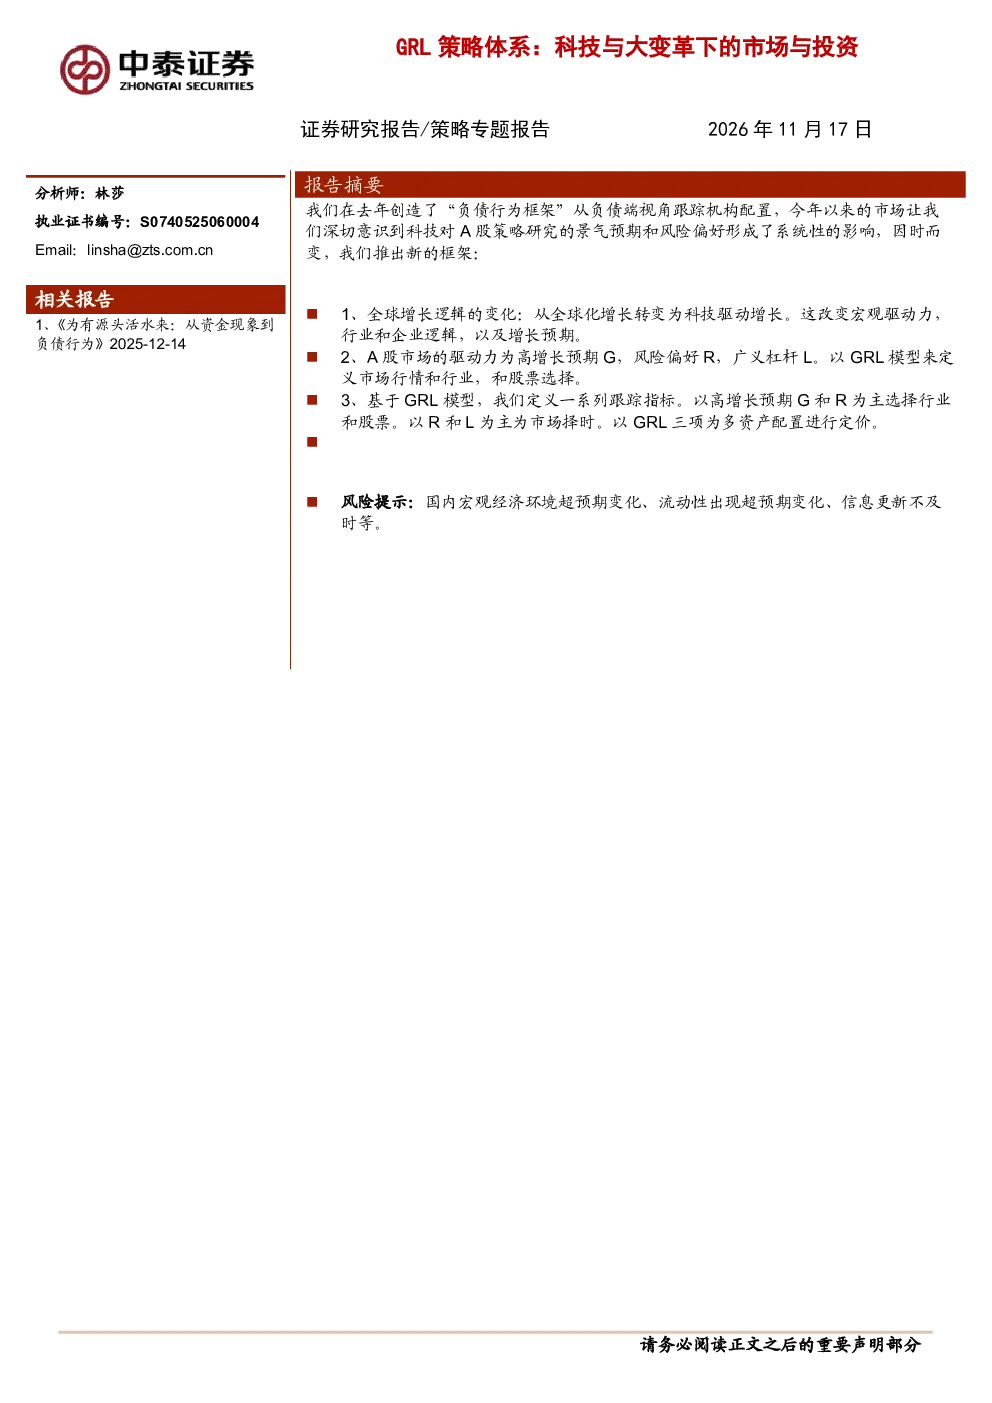
GRL策略体系是研究机构为适应科技进步与大变革的市场环境,从去年的“负债行为框架”更新而来的研究框架。该框架包含景气增长预期(G)、风险偏好(R)和广义杠杆(L)三个核心维度,旨在重新定义景气周期,并监测市场资金结构与资产定价变化。
科技如何重新定义景气周期?
科技重新定义景气周期体现在两个方面:一是科技产业景气周期取代传统宏观债务周期,其特点是空间大、变异性强,并影响所有大类行业的增长逻辑;二是科技成为风险偏好的显现化指标,影响行业轮动和资产定价。构建科技周期驱动的全行业景气周期观测指标是关键。
报告重点分析了哪些方向?
报告重点分析了GRL策略体系三者的关系及其在不同行情阶段的主导作用。具体包括科技如何重新定义景气周期、风险偏好变化周期及其对行业轮动的影响、市场资金结构变化对行情波动性的影响,以及如何动态监测G、R、L三者关系以捕捉投资机会。
当前市场存在哪些特点?
当前市场呈现科技重新定义景气周期的特点,风险偏好变化周期更短,市场资金结构呈现“哑铃”形态,绝对收益资金和弹性资金主导但后劲不足,导致行情波动性增大。这些特点要求投资者需动态监测G、R、L三者关系。
研报有哪些风险提示?
研报提示了三个主要风险:国内宏观经济环境超预期变化可能影响市场整体表现;流动性出现超预期变化可能改变市场资金结构与资产定价;信息更新不及时可能导致分析结论偏差。这些风险需引起投资者关注。
你可能感兴趣
行业洞察 中泰汽车何俊艺汽车行业最新投资策略市场均衡背景下 汽车科技制造与出海链的攻守兼备
未知机构2026-08-28
医药生物行业:2017年医药生物投资策略:抓住大变革时代下的结构性机会
医药生物中泰证券2017-02-11
金融黑客:二级市场不对称优势下的全域渗透——情报、策略与游资的破壁体系
腾讯2026-07-14
摩根士丹利宏观策略:紧缩现实与科技革命愿景下的投资展望
未知机构2026-09-14
中泰策略周道系列汇报49流动性风险下的市场与科技将如何演绎
未知机构2026-07-19
策略深度思考:长周期视角下的科技、经济与市场
国信证券2019-07-01
可持续发展的亚洲与世界 2026 年度报告 世界大变革下的亚洲可持续发展
金融博鳌亚洲论坛2026-03-16
碳中和下的ESG投资:起源、评级体系与发展趋势
德邦证券2021-10-20
电力设备行业中国特色估值体系下的电力设备与新能源投资:能源革命与价值重估,看好电力设备与电力运营商
电气设备上海证券2023-03-14
策略专题报告:“中特估值”体系下的国企改革投资机会
西部证券2023-03-10