猜你想问
这份研报的主要内容是什么?
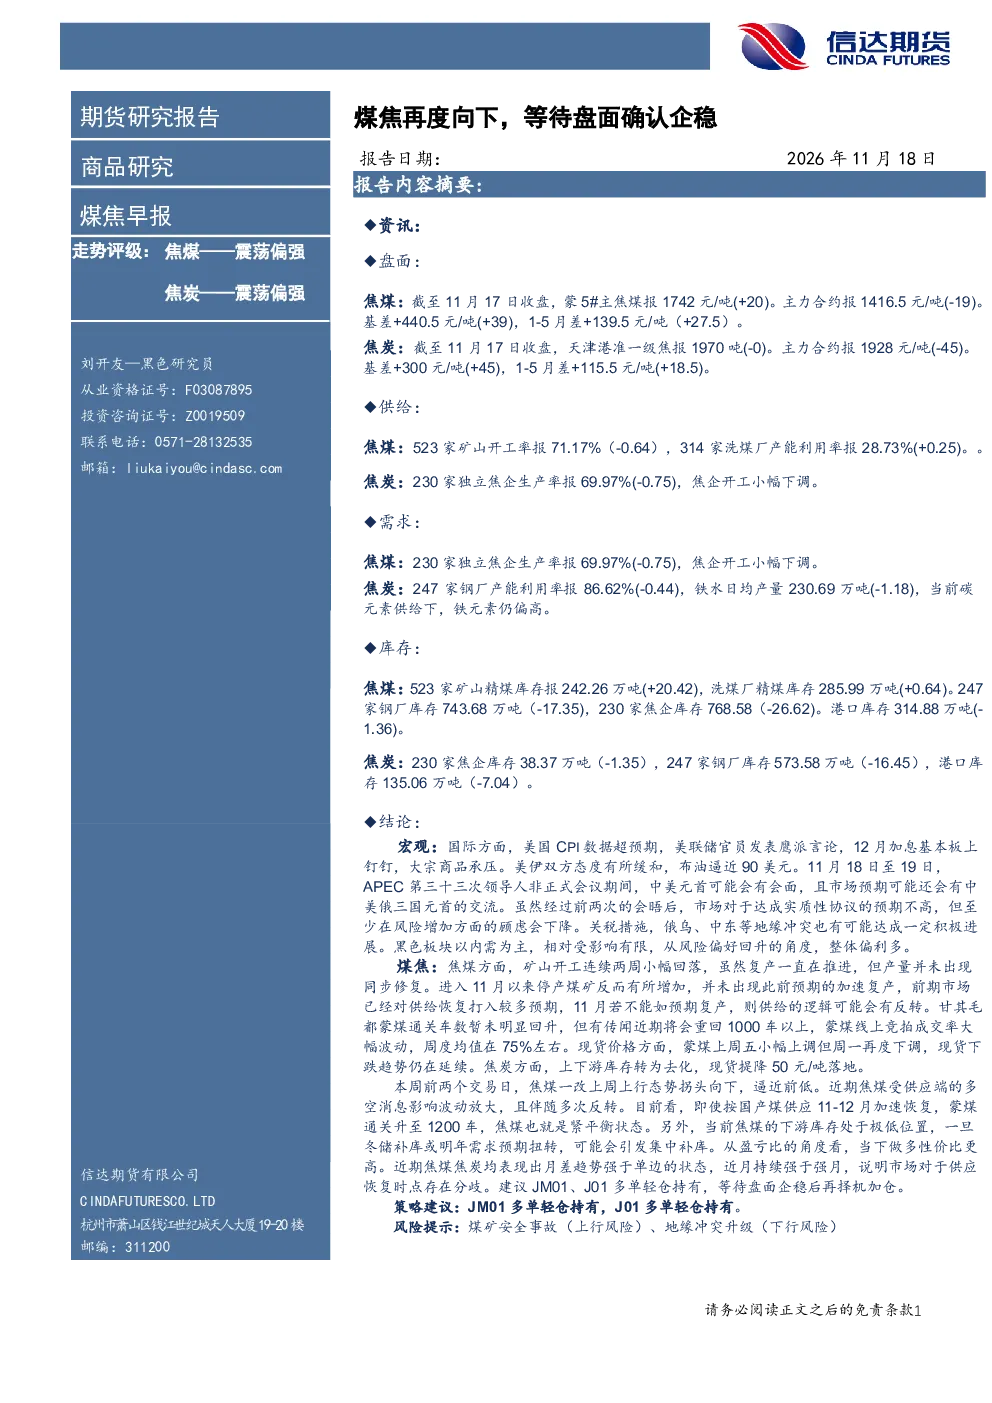
这份研报分析了焦煤和焦炭的市场走势。报告指出焦煤和焦炭呈现震荡偏强的走势评级。盘面数据显示焦煤价格小幅上涨,但主力合约下跌;焦炭价格略有下降,主力合约跌幅更大。供给端,焦煤矿山开工率小幅下降,洗煤厂产能利用率上升;焦炭独立焦企生产率下降。需求端,焦企开工和钢厂产能利用率均小幅下降,铁水产量减少。库存端,焦煤和焦炭的上下游库存均出现去化。结论认为,国际宏观环境对黑色板块影响有限,煤焦市场以内需为主,整体偏利多。焦煤方面,矿山开工连续两周回落,供给恢复不及预期,蒙煤通关车数未明显回升,现货价格下跌。焦炭方面,上下游库存去化,现货提降。策略建议JM01和J01多单轻仓持有。风险提示煤矿安全事故和地缘冲突升级。
煤焦行业的未来发展趋势如何?
煤焦行业未来发展趋势分析显示,焦煤和焦炭市场呈现震荡偏强态势。供给端,焦煤矿山开工率小幅下降,洗煤厂产能利用率上升;焦炭独立焦企生产率下降。需求端,焦企开工和钢厂产能利用率均小幅下降,铁水产量减少。库存端,焦煤和焦炭的上下游库存均出现去化。国际宏观环境对黑色板块影响有限,煤焦市场以内需为主,整体偏利多。焦煤方面,矿山开工连续两周回落,供给恢复不及预期,蒙煤通关车数未明显回升,现货价格下跌。焦炭方面,上下游库存去化,现货提降。市场对于供应恢复时点存在分歧,月差趋势强于单边状态。
研报重点分析了哪些方向?
研报重点分析了焦煤和焦炭的市场走势和供需关系。盘面数据显示焦煤价格小幅上涨,但主力合约下跌;焦炭价格略有下降,主力合约跌幅更大。供给端,焦煤矿山开工率小幅下降,洗煤厂产能利用率上升;焦炭独立焦企生产率下降。需求端,焦企开工和钢厂产能利用率均小幅下降,铁水产量减少。库存端,焦煤和焦炭的上下游库存均出现去化。焦煤方面,矿山开工连续两周回落,供给恢复不及预期,蒙煤通关车数未明显回升,现货价格下跌。焦炭方面,上下游库存去化,现货提降。市场对于供应恢复时点存在分歧,月差趋势强于单边状态。
当前煤焦市场的现状如何判断?
当前煤焦市场现状分析显示,焦煤和焦炭呈现震荡偏强态势。盘面数据显示焦煤价格小幅上涨,但主力合约下跌;焦炭价格略有下降,主力合约跌幅更大。供给端,焦煤矿山开工率小幅下降,洗煤厂产能利用率上升;焦炭独立焦企生产率下降。需求端,焦企开工和钢厂产能利用率均小幅下降,铁水产量减少。库存端,焦煤和焦炭的上下游库存均出现去化。国际宏观环境对黑色板块影响有限,煤焦市场以内需为主,整体偏利多。焦煤方面,矿山开工连续两周回落,供给恢复不及预期,蒙煤通关车数未明显回升,现货价格下跌。焦炭方面,上下游库存去化,现货提降。市场对于供应恢复时点存在分歧,月差趋势强于单边状态。
研报提到了哪些风险提示?
研报提到了煤矿安全事故和地缘冲突升级的风险。煤矿安全事故可能导致焦煤供给中断,推动价格上涨;地缘冲突升级可能引发国际大宗商品承压,对黑色板块产生负面影响。此外,国际宏观环境的变化,如美国CPI数据超预期、美联储官员发表鹰派言论等,也可能对煤焦市场产生影响。美伊双方态度缓和、布油逼近90美元等积极因素可能降低市场风险顾虑。但总体而言,煤焦市场以内需为主,相对受影响有限,从风险偏好回升的角度,整体偏利多。焦煤和焦炭市场均表现出月差趋势强于单边状态,市场对于供应恢复时点存在分歧。策略建议JM01和J01多单轻仓持有。