猜你想问
这份研报主要分析了什么内容?
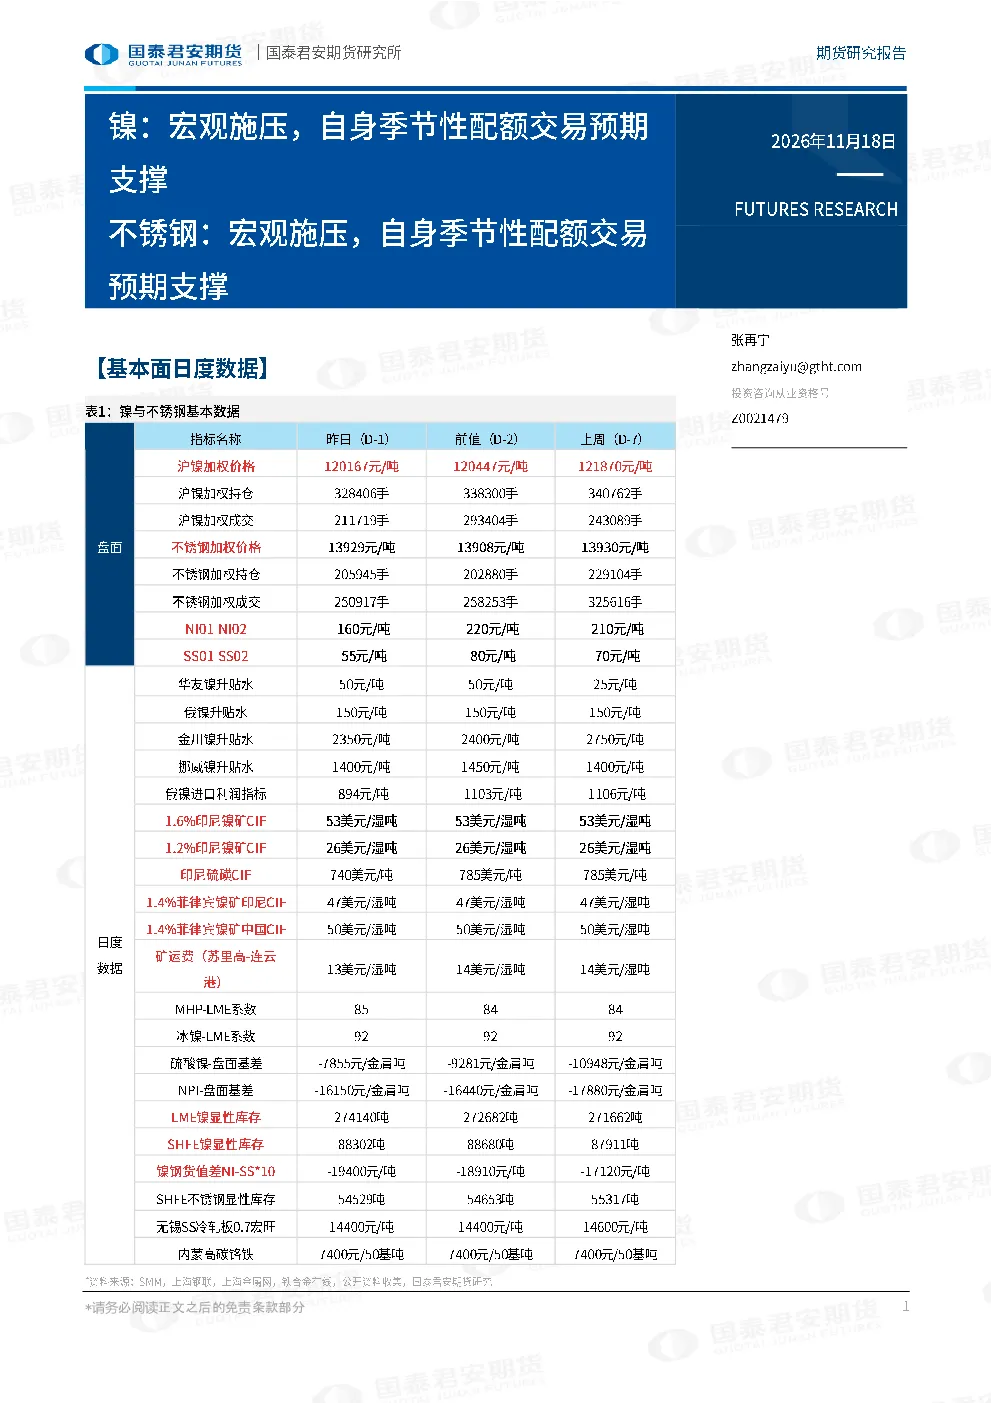
这份研报主要分析了镍和不锈钢行业的现状及未来趋势。报告指出,镍行业面临宏观施压,但自身季节性配额交易预期能提供支撑;不锈钢行业同样受到宏观环境影响,但季节性配额交易也对其形成支撑。报告详细追踪了镍和不锈钢的库存情况,包括中国精炼镍、LME镍仓单、硫酸镍上下游库存天数、镍铁全产业链库存、SMM不锈钢厂库及社会库存等数据。同时,报告也关注了印尼的政策变化、Eramet采矿活动重启、印尼镍冶炼政策收紧、古巴镍矿项目授权、印尼镍矿商利润受压、印尼镍铁出口监管加强等市场消息,并分析了印尼镍价下跌的原因及2027年政策收紧方向。最后,报告对沪镍和不锈钢的趋势强度进行了评估,结果显示两者趋势强度均为0,表明市场处于相对平稳状态。
镍和不锈钢行业的发展趋势如何?
镍和不锈钢行业的发展趋势呈现复杂态势。从库存方面看,中国精炼镍和LME镍仓单库存均有所增加,表明供应端压力较大;硫酸镍上下游库存天数变化不大,但前驱体库存天数有所增加,可能暗示供应链存在一定压力。镍铁全产业链库存周环比略有上升,不锈钢厂库和社会库存则呈现小幅波动,显示市场需求存在不确定性。从市场消息方面看,印尼的政策变化对镍和不锈钢行业影响显著,包括计划于2027年1月4日在新交易所进行锡和镍铁交易、收紧针对生产半成品的新建镍冶炼厂的暂停令、即将通过DSI监管镍铁和镍生铁出口等。这些政策变化可能对镍和不锈钢的供应和价格产生重要影响。此外,印尼镍矿商利润受压、非法矿业活动调查、印尼镍价下跌原因在于产量过大导致全球过剩等消息也反映了行业面临的挑战。综合来看,镍和不锈钢行业的发展趋势受多种因素影响,未来需密切关注宏观环境、政策变化及市场需求等因素。
研报重点分析了哪些方向?
研报重点分析了镍和不锈钢行业的库存情况、市场消息及趋势强度。在库存方面,报告详细追踪了中国精炼镍、LME镍仓单、硫酸镍上下游库存天数、镍铁全产业链库存、SMM不锈钢厂库及社会库存等数据,揭示了镍和不锈钢供应链的现状。在市场消息方面,报告重点关注了印尼的政策变化、Eramet采矿活动重启、印尼镍冶炼政策收紧、古巴镍矿项目授权、印尼镍矿商利润受压、印尼镍铁出口监管加强等消息,分析了这些消息对行业的影响。在趋势强度方面,报告评估了沪镍和不锈钢的趋势强度,结果显示两者趋势强度均为0,表明市场处于相对平稳状态。此外,报告还分析了印尼镍价下跌的原因及2027年政策收紧方向,为投资者提供了全面的行业分析视角。
当前镍和不锈钢市场的现状如何?
当前镍和不锈钢市场呈现多空因素交织的复杂状态。从库存数据来看,中国精炼镍和LME镍仓单库存均有所增加,表明供应端压力较大;硫酸镍上下游库存天数变化不大,但前驱体库存天数有所增加,可能暗示供应链存在一定压力。镍铁全产业链库存周环比略有上升,不锈钢厂库和社会库存则呈现小幅波动,显示市场需求存在不确定性。从市场消息方面看,印尼的政策变化对镍和不锈钢行业影响显著,包括计划于2027年1月4日在新交易所进行锡和镍铁交易、收紧针对生产半成品的新建镍冶炼厂的暂停令、即将通过DSI监管镍铁和镍生铁出口等。这些政策变化可能对镍和不锈钢的供应和价格产生重要影响。此外,印尼镍矿商利润受压、非法矿业活动调查、印尼镍价下跌原因在于产量过大导致全球过剩等消息也反映了行业面临的挑战。综合来看,当前镍和不锈钢市场处于动态变化中,投资者需密切关注宏观环境、政策变化及市场需求等因素。
研报提示了哪些风险?
研报提示了镍和不锈钢行业面临的多重风险。首先,宏观环境的不确定性可能对行业产生负面影响,例如全球经济波动、政策变化等。其次,印尼的政策变化对镍和不锈钢行业影响显著,包括计划于2027年1月4日在新交易所进行锡和镍铁交易、收紧针对生产半成品的新建镍冶炼厂的暂停令、即将通过DSI监管镍铁和镍生铁出口等。这些政策变化可能对镍和不锈钢的供应和价格产生重要影响。此外,印尼镍矿商利润受压、非法矿业活动调查、印尼镍价下跌原因在于产量过大导致全球过剩等消息也反映了行业面临的挑战。最后,镍和不锈钢供应链的复杂性也可能带来风险,例如库存波动、运输问题等。投资者需密切关注这些风险因素,并采取相应的风险管理措施。