猜你想问
债市每周谈报告核心内容是什么?
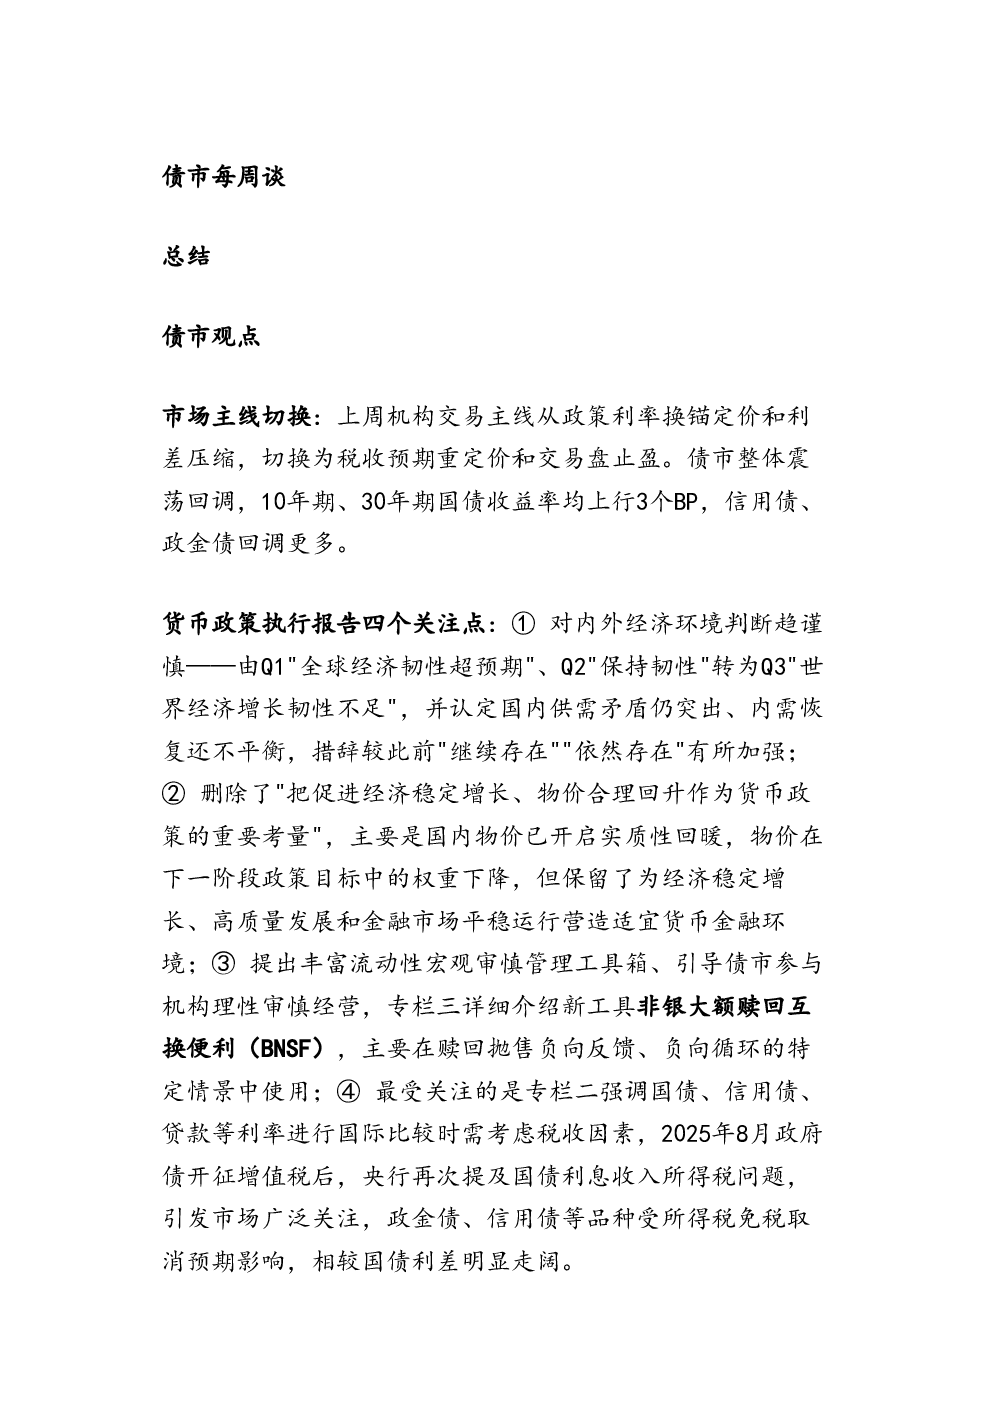
债市每周谈报告分析了上周债市的主线切换,从政策利率换锚定价和利差压缩切换为税收预期重定价和交易盘止盈。报告指出债市整体震荡回调,10年期、30年期国债收益率上行3个BP,信用债、政金债回调更多。此外,报告还关注了货币政策执行报告中的经济环境判断、货币政策目标调整、新工具箱与理性经营、国债利息所得税问题等内容。
债市未来发展趋势如何?
报告认为当前长端利率可能仍有一定回调空间,需关注基金赎回压力及踩踏风险。10年期国开债与国债利差从5BP上行至11BP,但考虑到中小行、非银机构需求,11BP可能已达合理区间。报告还提到债基市场整体规模及占比上升,基金持债仓位上升,呈现债强股弱格局。
报告重点分析了哪些方向?
报告重点分析了货币政策执行报告的关注点,包括经济环境判断趋谨慎、货币政策目标调整、新工具箱与理性经营、国债利息所得税问题等。此外,报告还解读了国债征收所得税补偿利差测算,分析了长端与国开债利差判断,以及赎回与踩踏风险等内容。
当前债市市场现状如何判断?
报告指出债市整体震荡回调,10年期、30年期国债收益率上行3个BP,信用债、政金债回调更多。同时,理财破净率创近期新高,后续赎回压力较大,可能带动老券利率回调。报告还提到短端DR001维持1.30附近,回调压力相对更小。
债市存在哪些风险提示?
报告提示需关注赎回压力下基金的踩踏风险及配置盘承接意愿。若承接高,风险可控。此外,报告还提到中小公募债基进展可能对信用债表现产生支撑,但需持续跟踪债基及中小公募参与债基进展。
你可能感兴趣
261109-西部固收姜珮珊 债市每周谈
未知机构2026-11-10
261116-西部固收姜珮珊 债市每周谈
未知机构2026-11-17
利率突破新低债市如何配置债市每周谈20240918
未知机构2024-09-18
西部固收姜珮珊 债市每周谈
未知机构2026-11-09
西部固收姜珮珊债市每周谈
未知机构2026-11-16
拥抱AI大时代之AIGC每周谈
未知机构2023-09-21
湘财每周一谈基金资产配置迪威尔燃机20260713
未知机构2026-07-13
拥抱AI大时代之AIGC每周谈20241023
未知机构2024-10-23
周期能源每周谈20241027
未知机构2024-10-27
湘财每周一谈20260811 导读
未知机构2026-08-11