猜你想问
乙二醇近期反弹的主要驱动力是什么?
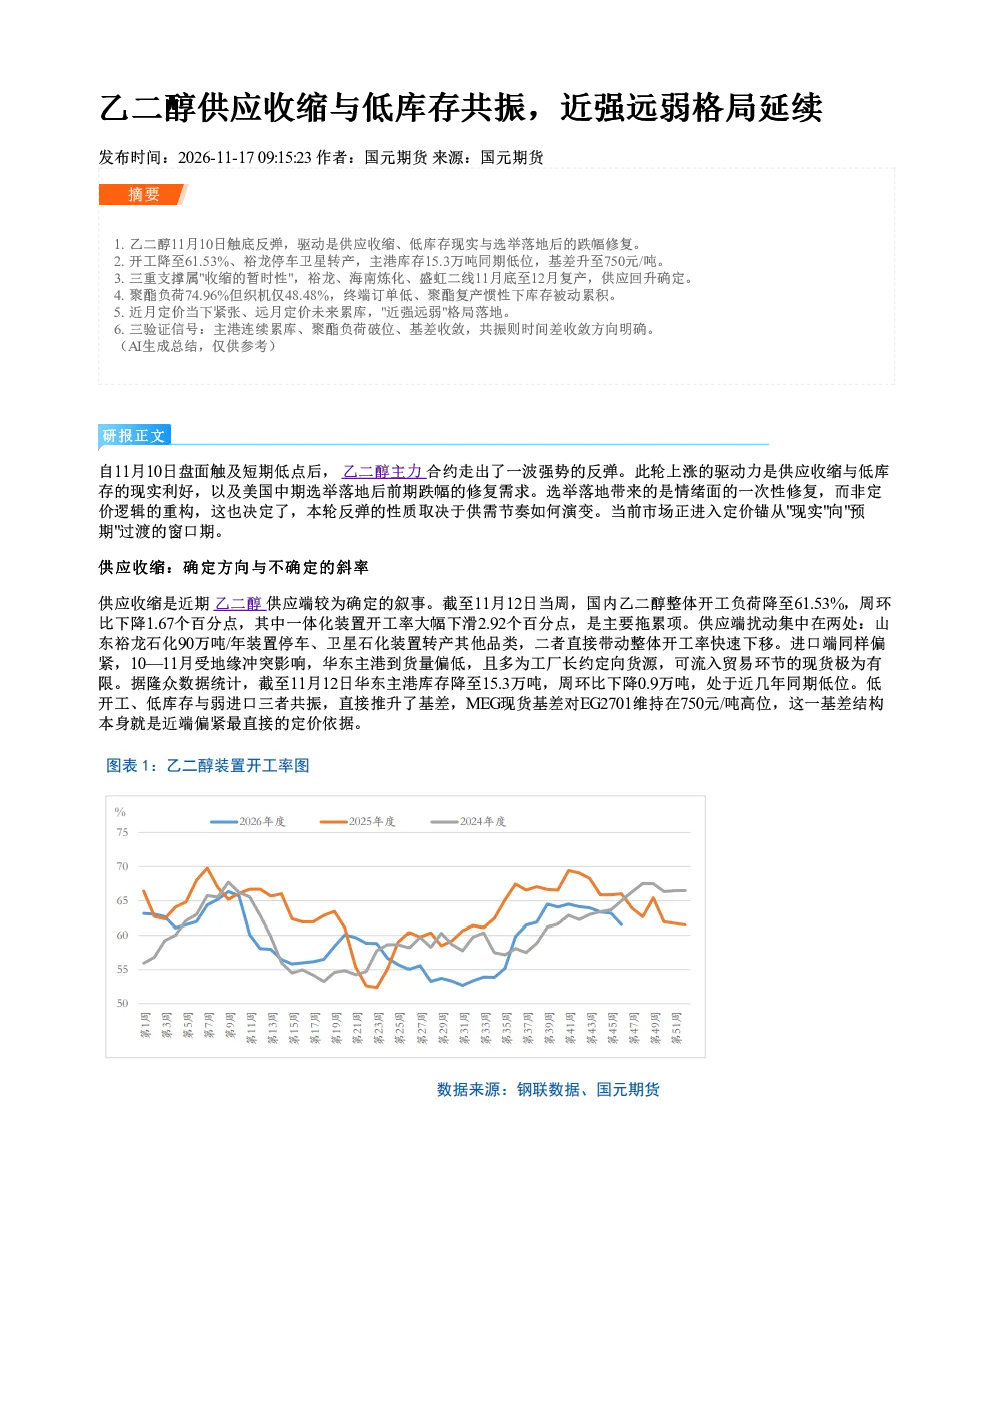
乙二醇近期触底反弹的主要驱动力为供应收缩、低库存现实及美国中期选举后的跌幅修复。当前供应端存在三重支撑:一体化装置开工率下降至61.53%、裕龙石化停车及卫星石化转产、进口量偏低,主港库存降至15.3万吨(历史同期低位),基差升至750元/吨。但这三重支撑具有“暂时性”,裕龙、海南炼化、盛虹二线计划于11月底至12月复产,供应回升趋势不可逆。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势显示供应端存在“暂时性”支撑,但供应回升趋势不可逆。裕龙、海南炼化、盛虹二线计划于11月底至12月复产,将推动供应回升。需求端呈现“聚酯负荷回升但织机开机率低”的背离现象,聚酯负荷回升至74.96%,但江浙织机开机率仅48.48%。终端订单偏低导致聚酯库存被动累积,长丝工厂库存天数高于往年。供需节奏差将决定市场行情走向。
本报告重点分析了哪些方面?
本报告重点分析了乙二醇供应收缩与低库存共振下的市场格局,以及近强远弱的定价逻辑。报告指出当前市场进入定价锚从“现实”向“预期”过渡的窗口期,近月合约定价基于低库存与弱进口的物理现实,下行空间有限;远月合约则定价未来累库预期,形成“近强远弱”格局。报告还分析了打破时间差的关键变量,包括聚酯负荷回落速度及中东通航恢复节奏。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状表现为供应收缩与低库存共振,但供应端存在“暂时性”支撑,需求端呈现供需背离。供应端,一体化装置开工率下降、裕龙石化停车及卫星石化转产、进口量偏低,主港库存降至15.3万吨(历史同期低位),基差升至750元/吨。需求端,聚酯负荷回升至74.96%,但江浙织机开机率仅48.48%,终端订单偏低导致聚酯库存被动累积,长丝工厂库存天数高于往年。市场进入定价锚从“现实”向“预期”过渡的窗口期,形成“近强远弱”格局。
本报告提示了哪些风险?
本报告提示了三个可跟踪的验证信号,以及相关风险。验证信号包括:华东主港库存是否连续累库;聚酯负荷是否跌破关键水平;基差是否从高位收敛。三者中任意两个共振,意味着时间差收敛方向明确。主要风险包括地缘冲突超预期升级或聚酯超预期复产,这将推迟远月累库兑现,可能导致价差结构进一步走阔。当前供应回升方向已定,需求出清程度待验证,两者节奏差决定近月紧俏程度及远月累库时点。反弹争取时间而非空间,时间差收敛方向将决定行情持续性。