猜你想问
这份汽车行业月报的核心内容是什么?
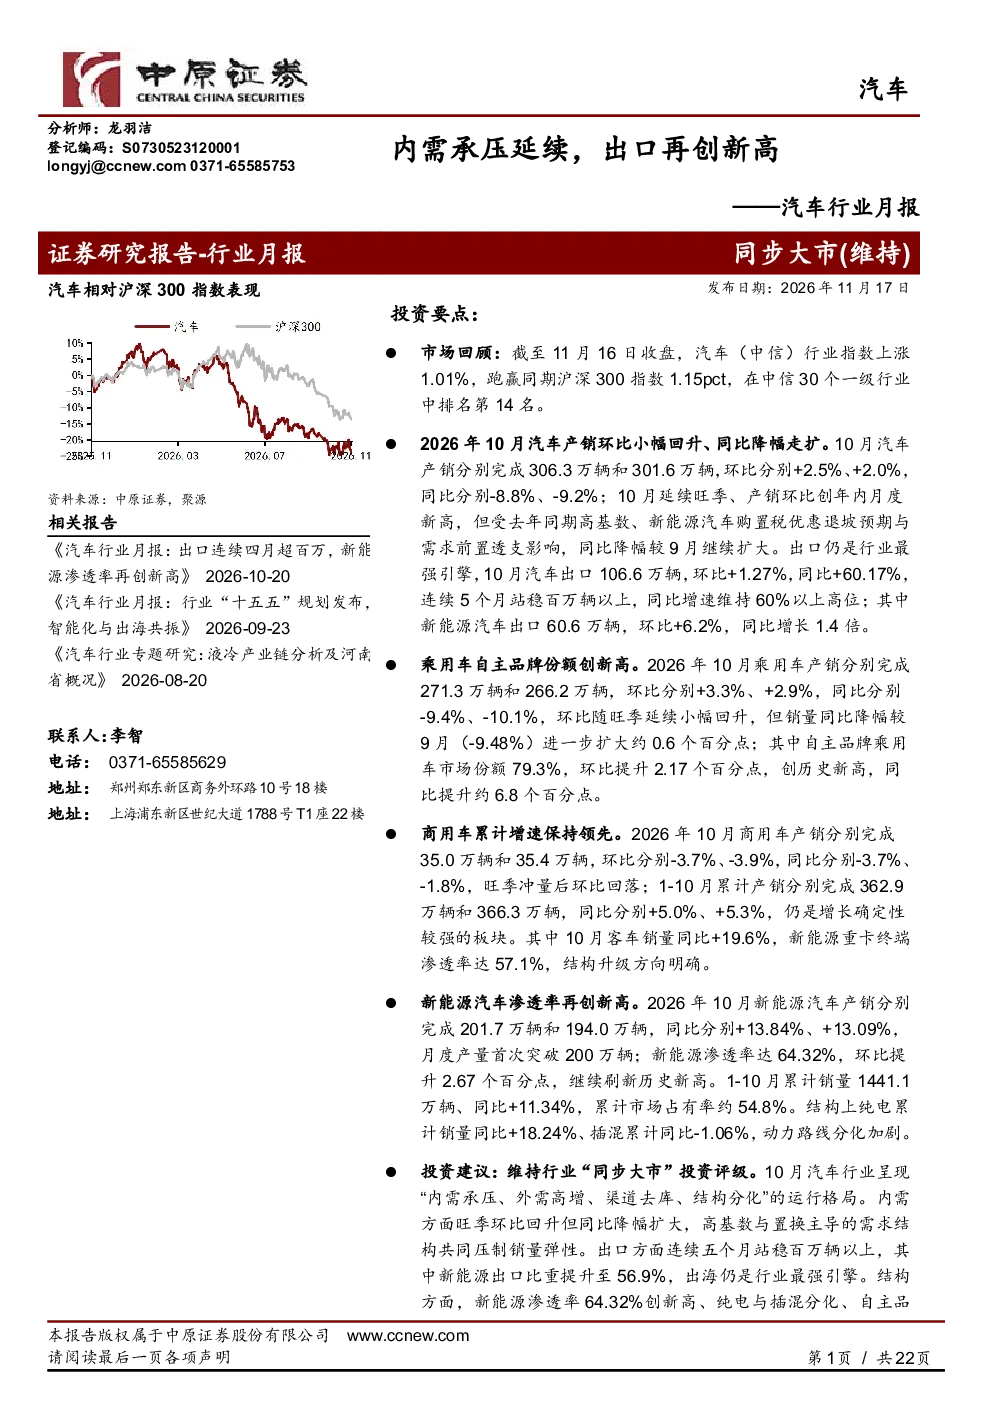
本报告分析了汽车行业10月表现,指出内需承压但出口创新高。行业指数上涨1.01%,近六成个股上涨,估值回落。10月产销环比回升,同比降幅扩大,主要受高基数、购置税优惠退坡预期影响。出口强劲,10月达106.6万辆,同比增长60.17%,连续5个月超百万。乘用车自主品牌市场份额创历史新高,商用车1-10月累计产销同比增长,新能源重卡渗透率达57.1%。新能源汽车产销首次破200万辆,渗透率达64.32%。
汽车行业未来发展趋势如何?
汽车行业未来趋势显示出口将持续强劲,1-10月出口同比增长65.10%。新能源汽车渗透率加速提升,10月达64.32%。自主品牌乘用车市场份额持续扩大,商用车领域新能源重卡渗透率达57.1%。行业智能化、网联化发展是长期方向,但需关注技术进展不及预期的风险。纯电与插混车型分化加剧,市场需关注不同技术路线的竞争格局演变。
报告重点分析了哪些方向?
报告重点分析了汽车行业产销数据、出口表现、库存情况及新能源汽车发展。10月汽车产销环比回升但同比降幅扩大,渠道库存系数环比下降但同比仍高。出口数据亮眼,10月出口量达106.6万辆,同比增长60.17%。新能源汽车产销首次突破200万辆,渗透率达64.32%。报告还关注了行业估值、ETF表现及重点政策动态,如汽车改装管理办法、动力电池数字身份证管理等。
当前汽车市场现状如何判断?
当前汽车市场呈现内需承压、出口强劲的分化态势。国内市场受高基数、购置税优惠退坡预期影响,产销同比降幅扩大。但出口表现亮眼,10月出口量达106.6万辆,同比增长60.17%,连续5个月超百万辆。行业估值水平回落,PE为29.46倍,PB为1.87倍。近六成个股上涨,行业ETF多数上涨。商用车领域新能源重卡渗透率达57.1%,显示出结构性增长机会。
这份研报有哪些风险提示?
本报告提示四项主要风险:政策落地不及预期,如汽车改装管理办法、新能源汽车动力电池数字身份证管理等政策若执行效果不及预期,可能影响行业发展。行业需求不及预期,国内外经济波动可能导致汽车消费需求下滑。行业竞争加剧,自主品牌市场份额虽扩大但合资品牌仍承压,未来竞争可能更激烈。智能化网联化进展不及预期,技术路线选择失误或研发进展缓慢可能影响企业竞争力。