猜你想问
建设银行最新研报核心内容是什么?
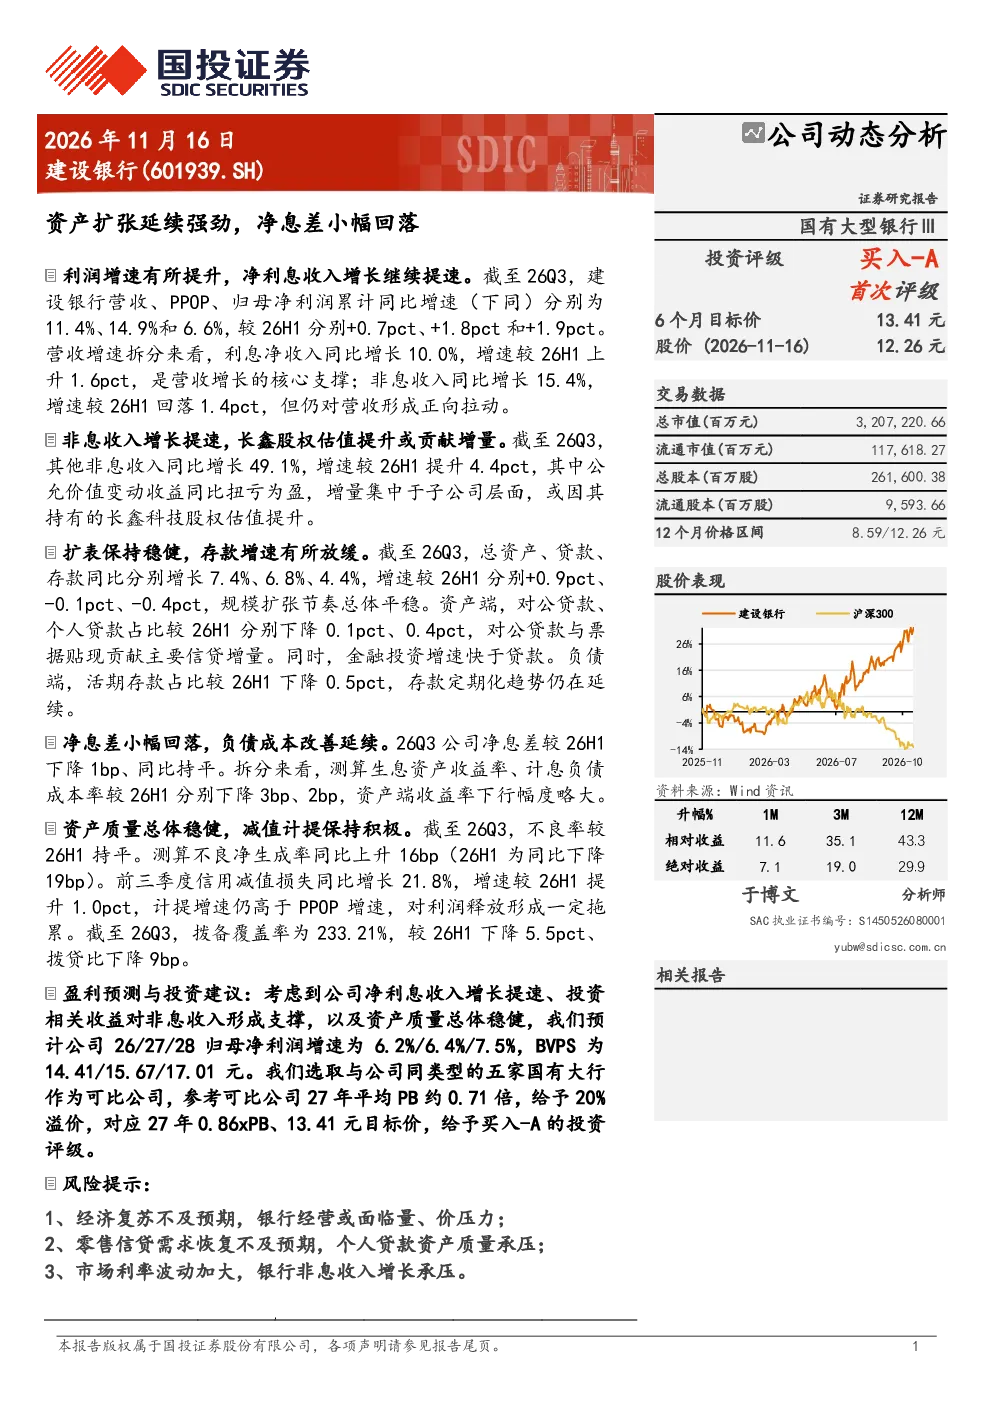
建设银行2026年第三季度资产扩张保持强劲,净息差小幅回落,利润增速有所提升,非息收入增长提速。报告指出,营收、PPOP、归母净利润累计同比增速分别为11.4%、14.9%和6.6%,净利息收入同比增长10.0%,非息收入同比增长15.4%。资产端总资产、贷款、存款同比分别增长7.4%、6.8%、4.4%,金融投资增速快于贷款。负债端活期存款占比下降,存款定期化趋势延续。但资产质量方面,不良净生成率同比上升16个基点,信用减值损失同比增长21.8%,拨备覆盖率下降5.5个百分点,减值计提对利润释放形成一定拖累。
银行业资产扩张和净息差变化趋势如何?
银行业资产扩张和净息差变化趋势呈现分化。建设银行2026年第三季度总资产、贷款、存款同比分别增长7.4%、6.8%、4.4%,显示资产扩张延续强劲态势,金融投资增速快于贷款。但净息差较上半年下降1个基点,主要由于生息资产收益率和计息负债成本率分别下降3和2个基点。行业整体来看,部分银行净息差承压,但头部银行通过优化资产负债结构、提升非息收入等方式仍保持稳健增长。资产质量方面,不良率持平但不良净生成率上升,需关注信用风险累积。
建设银行报告中的非息收入增长有何亮点?
建设银行报告显示,非息收入同比增长15.4%,增速较上半年回落1.4个百分点,但其他非息收入同比增长49.1%,增速较上半年提升4.4个百分点,主要得益于子公司长鑫科技股权估值提升。这表明建设银行在拓展非息收入来源方面取得积极进展,科技子公司发展成为新的增长点。报告还指出,非息收入结构持续优化,手续费及佣金收入保持稳定,投资收益贡献提升。未来需关注市场利率波动对非息收入的影响,以及子公司股权估值的可持续性。
当前银行市场面临哪些经营现状?
当前银行市场面临多重经营现状。一方面,经济复苏不及预期导致银行经营面临量价压力,零售信贷需求恢复不及预期,个人贷款资产质量承压。另一方面,市场利率波动加大,对银行非息收入增长形成挑战。同时,资产质量方面,不良净生成率上升,信用减值损失增加,拨备覆盖率下降,减值计提对利润释放形成拖累。但头部银行如建设银行通过资产扩张、结构优化、科技赋能等方式仍保持稳健经营,净息差小幅回落但盈利能力有所提升。
建设银行研报提示的主要风险有哪些?
建设银行研报提示的主要风险包括:经济复苏不及预期,可能导致银行经营面临量价压力,信贷需求恢复缓慢,影响资产增长和盈利能力。零售信贷需求恢复不及预期,个人贷款资产质量存在承压风险,不良率可能上升。市场利率波动加大,非息收入增长承压,影响银行综合收益水平。此外,资产质量方面需关注不良净生成率上升和拨备覆盖率下降,减值计提可能进一步压缩利润空间。银行需加强风险管理,优化资产负债结构,提升非息收入贡献,以应对潜在风险。