猜你想问
这份研报的核心内容是什么?
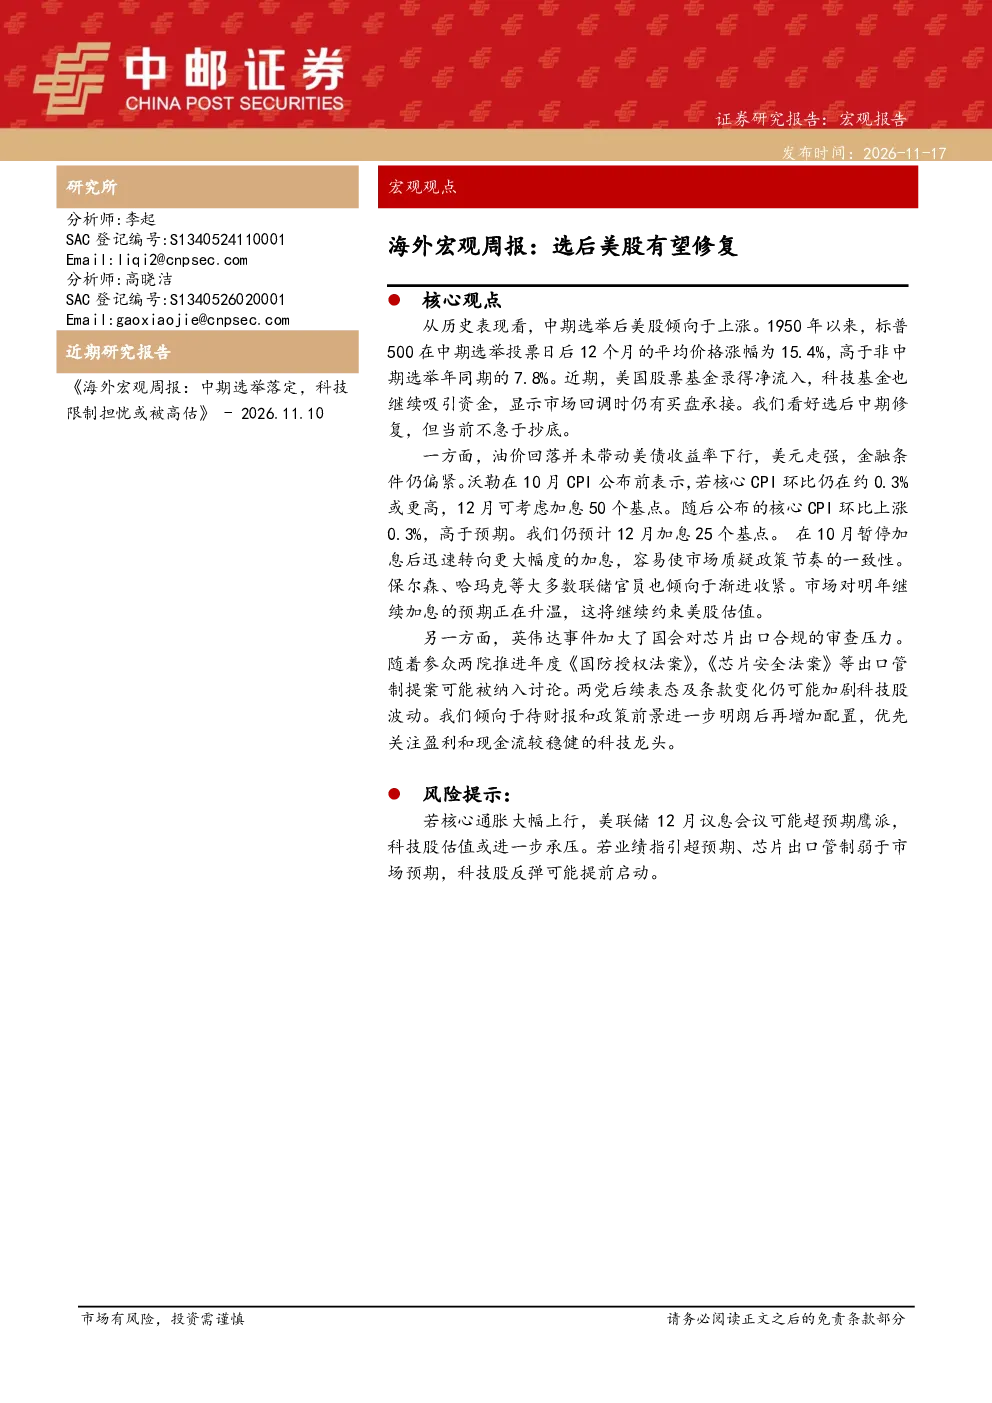
从历史表现看,中期选举后美股倾向于上涨。1950年以来,标普500在中期选举投票日后12个月的平均价格涨幅为15.4%,高于非中期选举年同期的7.8%。近期,美国股票基金录得净流入,科技基金也继续吸引资金,显示市场回调时仍有买盘承接。报告认为选后中期美股有望修复,但当前不急于抄底。
报告对科技赛道的发展趋势有何分析?
报告指出,英伟达事件加大了国会对芯片出口合规的审查压力,随着参众两院推进年度《国防授权法案》,《芯片安全法案》等出口管制提案可能被纳入讨论。两党后续表态及条款变化仍可能加剧科技股波动。报告建议待财报和政策前景进一步明朗后再增加配置,优先关注盈利和现金流较稳健的科技龙头。
报告重点分析了哪些方向?
报告重点分析了中期选举后美股的修复可能性,以及美联储加息预期对美股估值的约束作用。同时,报告也关注了美国通胀数据,特别是核心CPI的走势,以及其对美联储货币政策的影响。此外,报告还分析了英伟达事件对科技股的影响,以及国际油价和霍尔木兹海峡航运风险对全球经济的影响。
当前市场现状如何判断?
报告指出,近期美股有所反弹,AI产业链内部继续分化。标普500指数全周上涨2.5%,纳斯达克100指数上涨约3.5%。存储、独立电力供应商和数据中心相关股票相对占优,但长线资金仍在卖出英伟达,并转向部分大型云厂商和其他大型科技股。同时,报告也指出市场对明年继续加息的预期正在升温,这将继续约束美股估值。
研报提到了哪些风险提示?
报告提示,若核心通胀大幅上行,美联储12月议息会议可能超预期鹰派,科技股估值或进一步承压。若业绩指引超预期、芯片出口管制弱于市场预期,科技股反弹可能提前启动。此外,报告还指出美国通胀降温慢于预期,价格压力仍集中在多个分项,以及加息预期升温,美债收益率曲线趋平等因素可能对市场产生影响。
你可能感兴趣
海外宏观周报:“三会一选”后,市场过于乐观了吗?
莫尼塔2017-03-20
海外宏观周报第2期:中期选举后,美股还有“僵局红利”吗?
金融中泰证券2026-09-14
宏观周报:海外压通胀,国内经济修复有望提速
南华期货2022-09-16
海外宏观周专题:通胀数据后美股强势反弹:理由和展望
国联证券2023-11-20
中信海外宏观 本次议息会议后 今天早上被问的最多的问题是 为什么市场表现是美股大跌 长端美债利
未知机构2026-07-30
宏观周报:FOMC会议后美元跌美股升,耶伦发言被读为鸽派
中粮期货2014-06-23
海外宏观周报:美股盈利持续强劲
金融中邮证券2026-05-26
海外宏观周报:美国就业数据好转,美股出现分化
莫尼塔2022-01-03
海外宏观周报:港股美股向何处去?
莫尼塔2019-08-05