猜你想问
景津装备2026年第三季度业绩说明会核心内容有哪些?
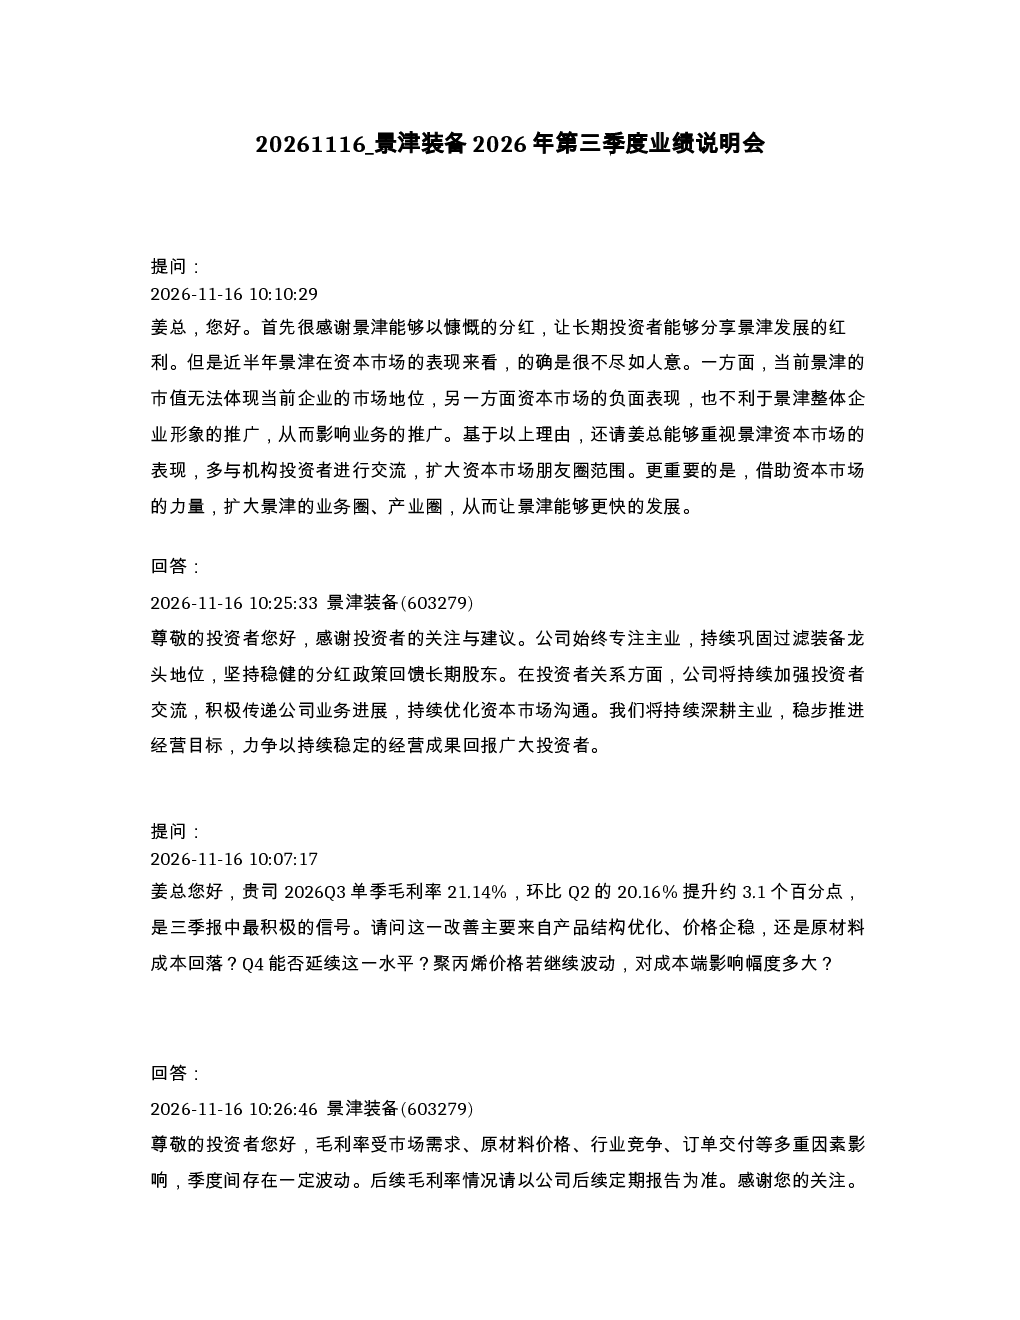
本次业绩说明会主要围绕景津装备2026年第三季度的经营情况展开。会议披露了公司毛利率环比提升3.1个百分点至21.14%的关键数据,但主要因素尚未明确。公司正推进从单一压滤机设备制造商向过滤成套装备制造商的转型,并持续加强投资者沟通以改善资本市场形象。化工领域收入同比增长32%,成为公司新的增长点,而新能源领域收入同比下滑38.5%。公司表示将持续拓展海外业务和新应用行业,并加强应收账款管理以控制风险。
化工领域一体化装备行业发展趋势如何?
化工领域一体化装备行业正朝着定制化和智能化方向发展。客户对设备的集成度和自动化程度要求越来越高,推动企业从提供单一设备向提供整体解决方案转型。景津装备通过自主研发满足客户需求,展现了行业内的创新趋势。未来,具备自主研发能力和快速响应市场需求的供应商将更具竞争优势。
报告重点分析了哪些业务方向?
报告重点分析了景津装备的毛利率改善、成套装备业务发展、传统业务竞争优势以及新能源和化工领域的收入表现。公司正通过创新驱动和提升管理水平保持压滤机业务的领先地位,并逐步拓展成套装备业务。化工领域成为新的增长引擎,而新能源领域则面临挑战。公司还关注锂电材料、光伏硅料等新兴下游的订单占比和趋势。
当前市场对景津装备的判断是什么?
市场对景津装备的判断呈现分化。一方面,投资者对公司毛利率提升和化工领域收入增长表示认可,认为其具备转型潜力。另一方面,对新能源领域收入下滑和资本市场表现表示担忧,建议公司加强与机构投资者交流。整体来看,市场关注公司能否持续改善盈利能力并有效控制风险。
研报提示了哪些风险?
研报提示的风险主要集中在以下几个方面:一是毛利率提升因素不明确,可能影响未来业绩稳定性;二是新能源领域收入大幅下滑,对公司整体业绩造成拖累;三是新兴下游订单占比和趋势不明确,可能影响公司业务拓展;四是应收账款管理压力,需警惕坏账风险。此外,公司海外业务拓展和下游资本开支节奏变化也可能带来不确定性。