猜你想问
债市近忧远虑具体指什么?
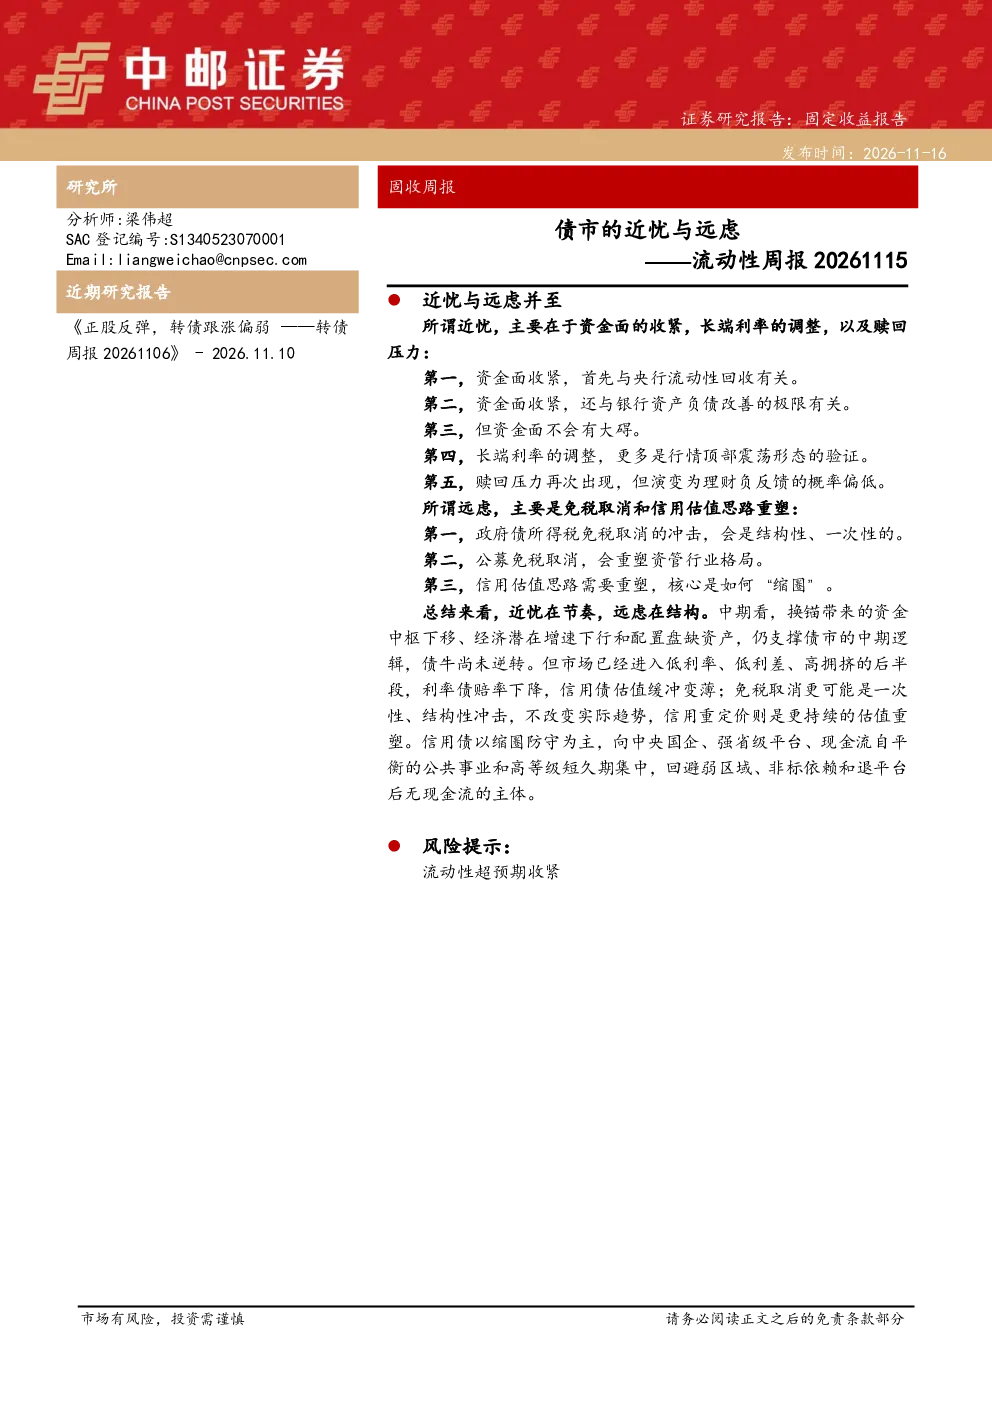
债市近忧主要指资金面收紧、长端利率调整和赎回压力。资金面方面,央行流动性回收导致公开市场投放减弱,银行资产负债改善接近极限,信贷需求偏弱。长端利率方面,市场缺乏强驱动,进入顶部震荡。赎回压力方面,公募赎回更多是工具化体现,负反馈概率偏低。
债市远虑有哪些?
债市远虑包括免税取消对国债与国开利差的影响、资管行业格局重塑以及信用估值重塑。免税取消是结构性、一次性冲击,可能推动利差继续走扩。公募免税取消将缩小债基相对银行自营、理财的优势,长期有利于行业规范化。华发事件后城投估值逻辑转向市场化,需关注‘缩圈’至中央国企、强省级平台等主体,回避弱区域、非标依赖主体。
报告重点分析了哪些方向?
报告重点分析了资金面、长端利率、赎回压力、免税取消、资管行业格局和信用估值。具体包括央行流动性回收、长端利率顶部震荡、公募赎回的工具化体现、免税取消对利差的影响、公募优势缩小和城投估值市场化等方向。
当前债市市场现状如何?
当前债市市场进入低利率、低利差、高拥挤阶段,中期逻辑仍支撑债市,但利率债赔率下降,信用债估值缓冲变薄。资金面收紧有边界,长端利率调整非趋势反转,信用债以缩圈防守为主。市场整体表现谨慎,需关注结构性机会和风险。
研报提示了哪些风险?
研报提示的主要风险是流动性超预期收紧。虽然资金面收紧有边界,但若央行进一步回收流动性,可能导致市场承压。此外,信用债估值缓冲变薄,需关注‘缩圈’至特定主体的风险,以及长端利率调整可能带来的不确定性。这些风险需持续关注,做好风险管理。
你可能感兴趣
流动性周报:债市的近忧与远虑
中邮证券2026-11-16
流动性与货币政策周报:资金面无近忧,但有远虑
国泰君安证券2022-10-04
【债券周报】降准后的债市,远虑甚于近忧
华创证券2023-03-21
海外周报:美债利率快速上行的远虑与近忧
东吴证券2026-05-17
降准后的债市,远虑甚于近忧
华创证券2023-03-21
A股策略周报:经济增长暂无忧,唯流动性“远虑近忧”
莫尼塔2011-02-16
宏观经济点评报告:非农的远虑与近忧
国金证券2025-03-09
“宏观基本面”系列:地方债务的“近忧”与“远虑”?
国金证券2023-06-28
德邦金工大类资产配置月报:美国通胀的远虑与近忧
德邦证券2021-11-20
美债的远虑与近忧
东方财富2025-11-16