猜你想问
这份研报主要分析了债市的哪些问题?
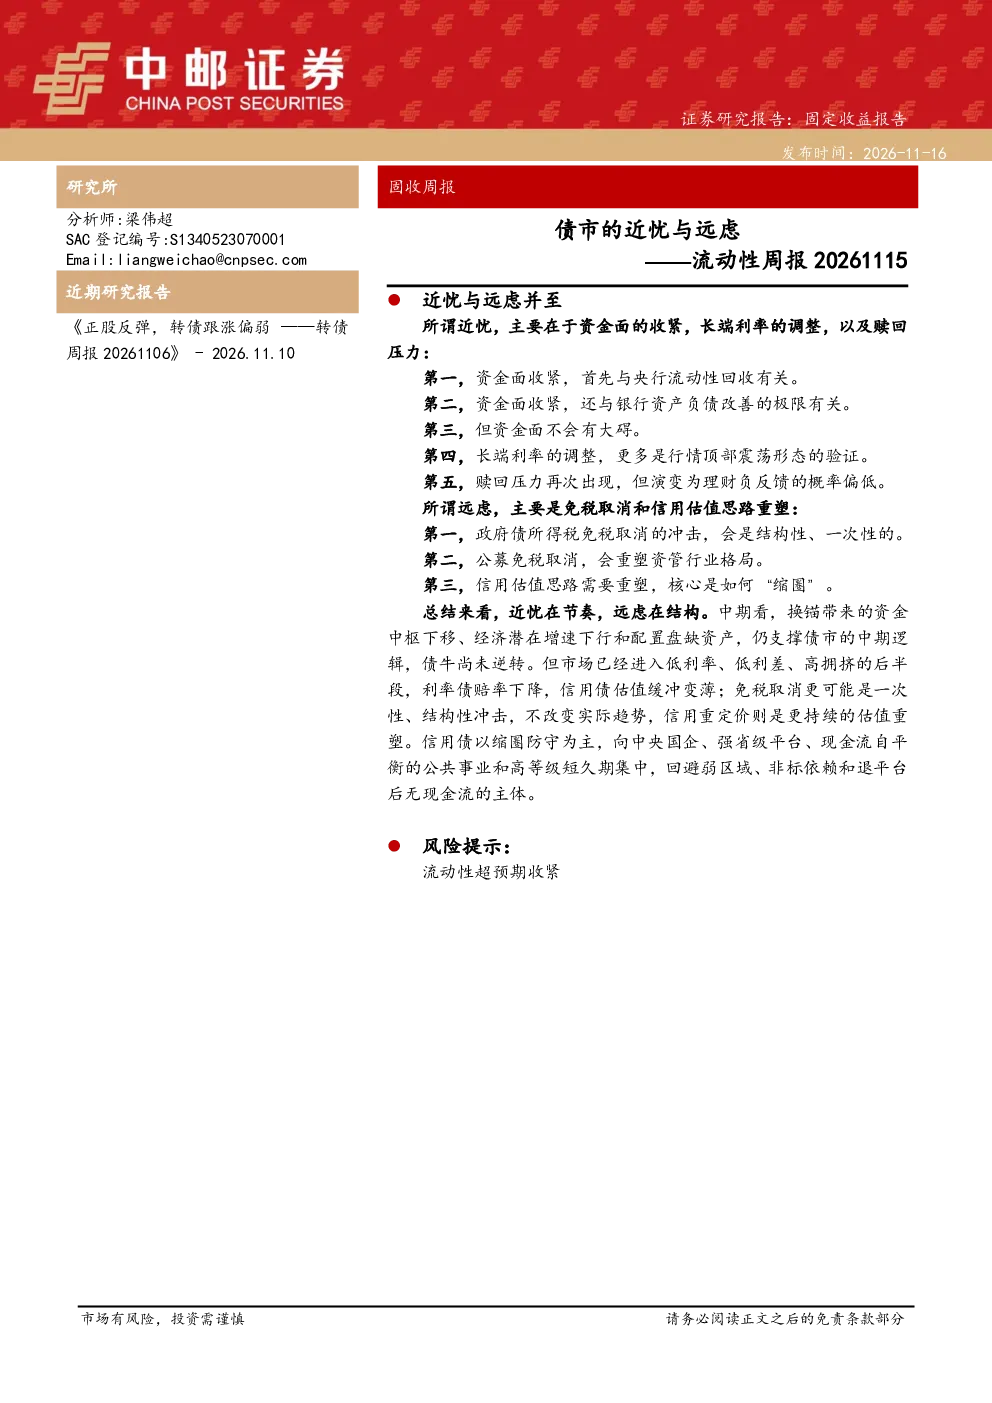
这份研报主要分析了债市的近忧与远虑。近忧包括资金面收紧、长端利率调整和赎回压力;远虑则涉及免税取消、资管行业格局重塑和信用估值重塑。报告指出,近期债市调整主要受资金面收紧、长端利率调整和赎回压力影响,但资金面收紧有边界,长端利率调整是顶部震荡验证,理财负反馈概率偏低。中长期看,换锚带来的资金中枢下移、经济潜在增速下行和配置盘缺资产仍支撑债市,但市场进入低利率、低利差、高拥挤的后半段,利率债赔率下降,信用债估值缓冲变薄。信用债以缩圈防守为主,向中央国企、强省级平台、现金流自平衡的公共事业和高等级短久期集中,回避弱区域、非标依赖和退平台后无现金流的主体。
债市未来发展趋势如何?
债市未来发展趋势呈现近忧与远虑交织的特点。短期内,资金面收紧、长端利率调整和赎回压力是主要矛盾,但资金面收紧存在边界,长端利率调整是顶部震荡验证,理财负反馈概率偏低。中长期看,免税取消、资管行业格局重塑和信用估值重塑是关键变量。免税取消冲击是结构性、一次性的,10年国开与国债利差可能继续走扩。公募免税取消将缩小债基相对银行自营、理财的优势,对“主动管理能力”要求上升,短期可能引发债基规模收缩。信用利差处于历史低位,市场缺乏缓冲,缩圈方向从“身份安全”转向“现金流安全、支持机制安全、流动性安全”,中央国企、强省级平台、现金流自平衡的公共事业和高等级短久期金融可能留在安全资产范围内。市场进入低利率、低利差、高拥挤的后半段,利率债赔率下降,信用债估值缓冲变薄。信用债以缩圈防守为主,向中央国企、强省级平台、现金流自平衡的公共事业和高等级短久期集中,回避弱区域、非标依赖和退平台后无现金流的主体。
报告重点分析了债市的哪些方向?
报告重点分析了债市的近忧与远虑。近忧包括资金面收紧、长端利率调整和赎回压力。资金面方面,央行流动性回收导致买断式逆回购到期续作力度下降,公开市场投放减弱;银行资产负债改善接近极限,同业活期存款定价下调,信贷需求偏弱。长端利率方面,10年国债收益率从1.59%回升至1.61%,30年国债收益率从2.03%回升至2.06%,国开债调整幅度更大,10年国开上行约8.6bp。赎回压力方面,理财预防性赎回压力再次出现,但演变为理财负反馈的概率偏低,因理财破净率未显著突破,流动性资产占比高,且对公募的赎回更多是工具化体现。远虑则涉及免税取消、资管行业格局重塑和信用估值重塑。报告指出,信用债以缩圈防守为主,向中央国企、强省级平台、现金流自平衡的公共事业和高等级短久期集中,回避弱区域、非标依赖和退平台后无现金流的主体。
当前债市的市场现状如何判断?
当前债市的市场现状呈现调整与支撑并存的复杂局面。短期内,债市主要受资金面收紧、长端利率调整和赎回压力影响,但资金面收紧存在边界,长端利率调整是顶部震荡验证,理财负反馈概率偏低。中长期看,市场进入低利率、低利差、高拥挤的后半段,利率债赔率下降,信用债估值缓冲变薄。信用利差处于历史低位,市场缺乏缓冲,缩圈方向从“身份安全”转向“现金流安全、支持机制安全、流动性安全”,中央国企、强省级平台、现金流自平衡的公共事业和高等级短久期金融可能留在安全资产范围内。免税取消对债市的影响是结构性、一次性的,10年国开与国债利差可能继续走扩。公募免税取消将缩小债基相对银行自营、理财的优势,对“主动管理能力”要求上升,短期可能引发债基规模收缩。总体而言,债市面临多重压力,但中长期仍有一定支撑,投资者需关注资金面变化、利率走势和信用风险。
研报提示了哪些相关风险?
研报提示了债市面临的多重风险。近忧方面,资金面收紧可能导致市场流动性紧张,长端利率调整可能压缩债基收益空间,理财赎回压力可能引发市场波动。远虑方面,免税取消对债市的影响是结构性、一次性的,但可能改变市场供需格局,10年国开与国债利差可能继续走扩。资管行业格局重塑将提高债基主动管理能力要求,短期可能引发规模收缩。信用估值重塑风险在于信用利差处于历史低位,市场缺乏缓冲,缩圈方向从“身份安全”转向“现金流安全、支持机制安全、流动性安全”,可能引发部分主体信用风险暴露。信用债以缩圈防守为主,但中央国企、强省级平台、现金流自平衡的公共事业和高等级短久期金融也可能面临风险,需关注弱区域、非标依赖和退平台后无现金流的主体。投资者需关注资金面变化、利率走势、信用风险和行业格局变化,谨慎评估投资组合风险。