猜你想问
赛轮轮胎最新财报主要反映了哪些经营情况?
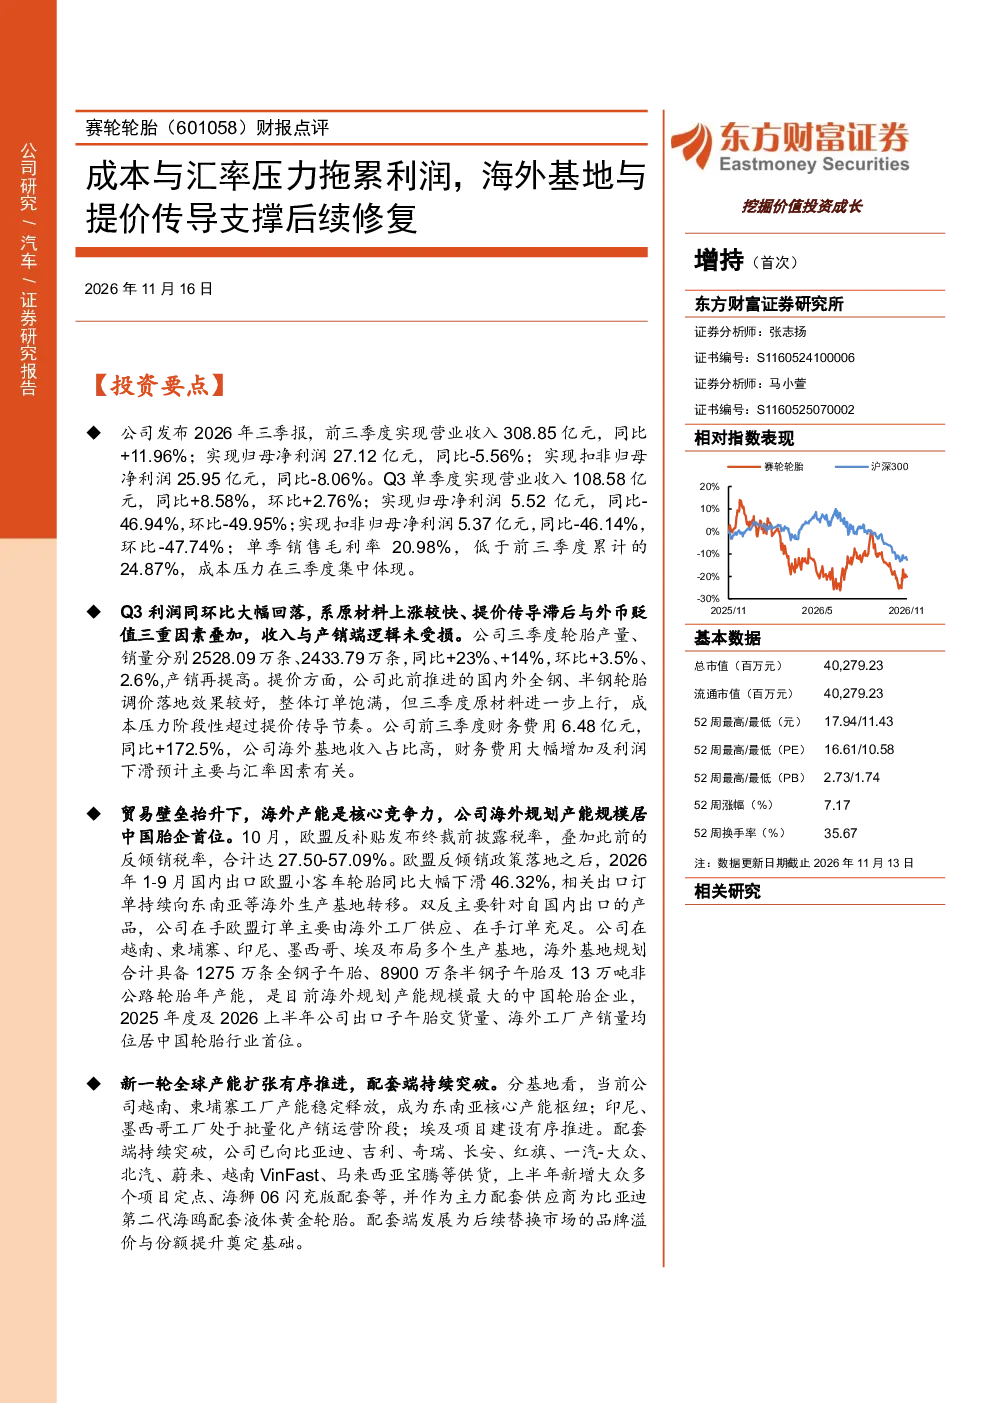
赛轮轮胎2026年前三季度实现营业收入308.85亿元,同比增长11.96%,但归母净利润为27.12亿元,同比下滑5.56%。Q3单季度收入增长8.58%,但归母净利润和扣非归母净利润分别大幅下滑46.94%和46.14%。主要受原材料价格上涨、提价传导滞后及外币贬值影响,成本压力集中体现。Q3产销稳定增长,同比分别+23%和+14%,环比分别+3.5%和+2.6%,提价效果较好但原材料上涨导致利润下滑。财务费用同比大幅增加172.5%,主要与汇率因素有关。
赛轮轮胎的海外产能布局对其发展有何意义?
赛轮轮胎在越南、柬埔寨、印尼、墨西哥、埃及等地布局生产基地,合计规划产能1275万条全钢子午胎、8900万条半钢子午胎及13万吨非公路轮胎,规划产能规模居中国胎企首位。贸易壁垒下,欧盟反补贴和反倾销税率合计达27.50-57.09%,导致2026年前9个月对欧出口小客车轮胎同比下滑46.32%,订单向东南亚等海外基地转移。越南、柬埔寨工厂成为东南亚核心产能枢纽,印尼、墨西哥工厂进入批量化产销阶段,埃及项目有序推进。海外基地是其核心竞争力,有助于分散风险并提升国际市场份额。
赛轮轮胎在汽车配套领域有哪些重要进展?
赛轮轮胎已向比亚迪、吉利、大众等主流车企供货,上半年新增大众多个项目定点、海狮06闪充版配套等,并作为主力配套供应商为比亚迪第二代海鸥配套液体黄金轮胎。新一轮全球产能扩张有序推进,配套端持续突破。越南、柬埔寨工厂产能稳定释放,印尼、墨西哥工厂进入批量化产销阶段,埃及项目有序推进。这些进展有助于提升公司在替换市场的品牌溢价能力,并巩固其作为核心配套供应商的地位。
当前轮胎行业市场现状如何?
轮胎行业面临原材料价格上涨、贸易壁垒加剧等挑战。欧盟反补贴和反倾销税率提升导致中国轮胎对欧出口受阻,订单转向东南亚等海外市场。同时,原材料成本上涨对轮胎企业利润造成压力,提价传导存在滞后性。然而,行业也在积极通过海外产能扩张和产业链升级应对挑战。赛轮轮胎等领先企业通过布局海外基地和提升产品技术,增强市场竞争力。行业整体呈现结构调整和全球化布局的趋势。
赛轮轮胎财报中提示了哪些主要风险?
赛轮轮胎财报提示的主要风险包括:新项目建设进度不及预期、原材料价格上涨及海运费反复上涨、下游需求不及预期、宏观政策变动。新项目建设进度不及预期可能导致产能扩张目标无法达成,影响长期增长。原材料和海运费上涨会进一步挤压利润空间。下游需求波动和宏观政策变化也可能对轮胎行业景气度产生影响,需要密切关注市场动态和政策调整。