猜你想问
这份研报的核心内容是什么?
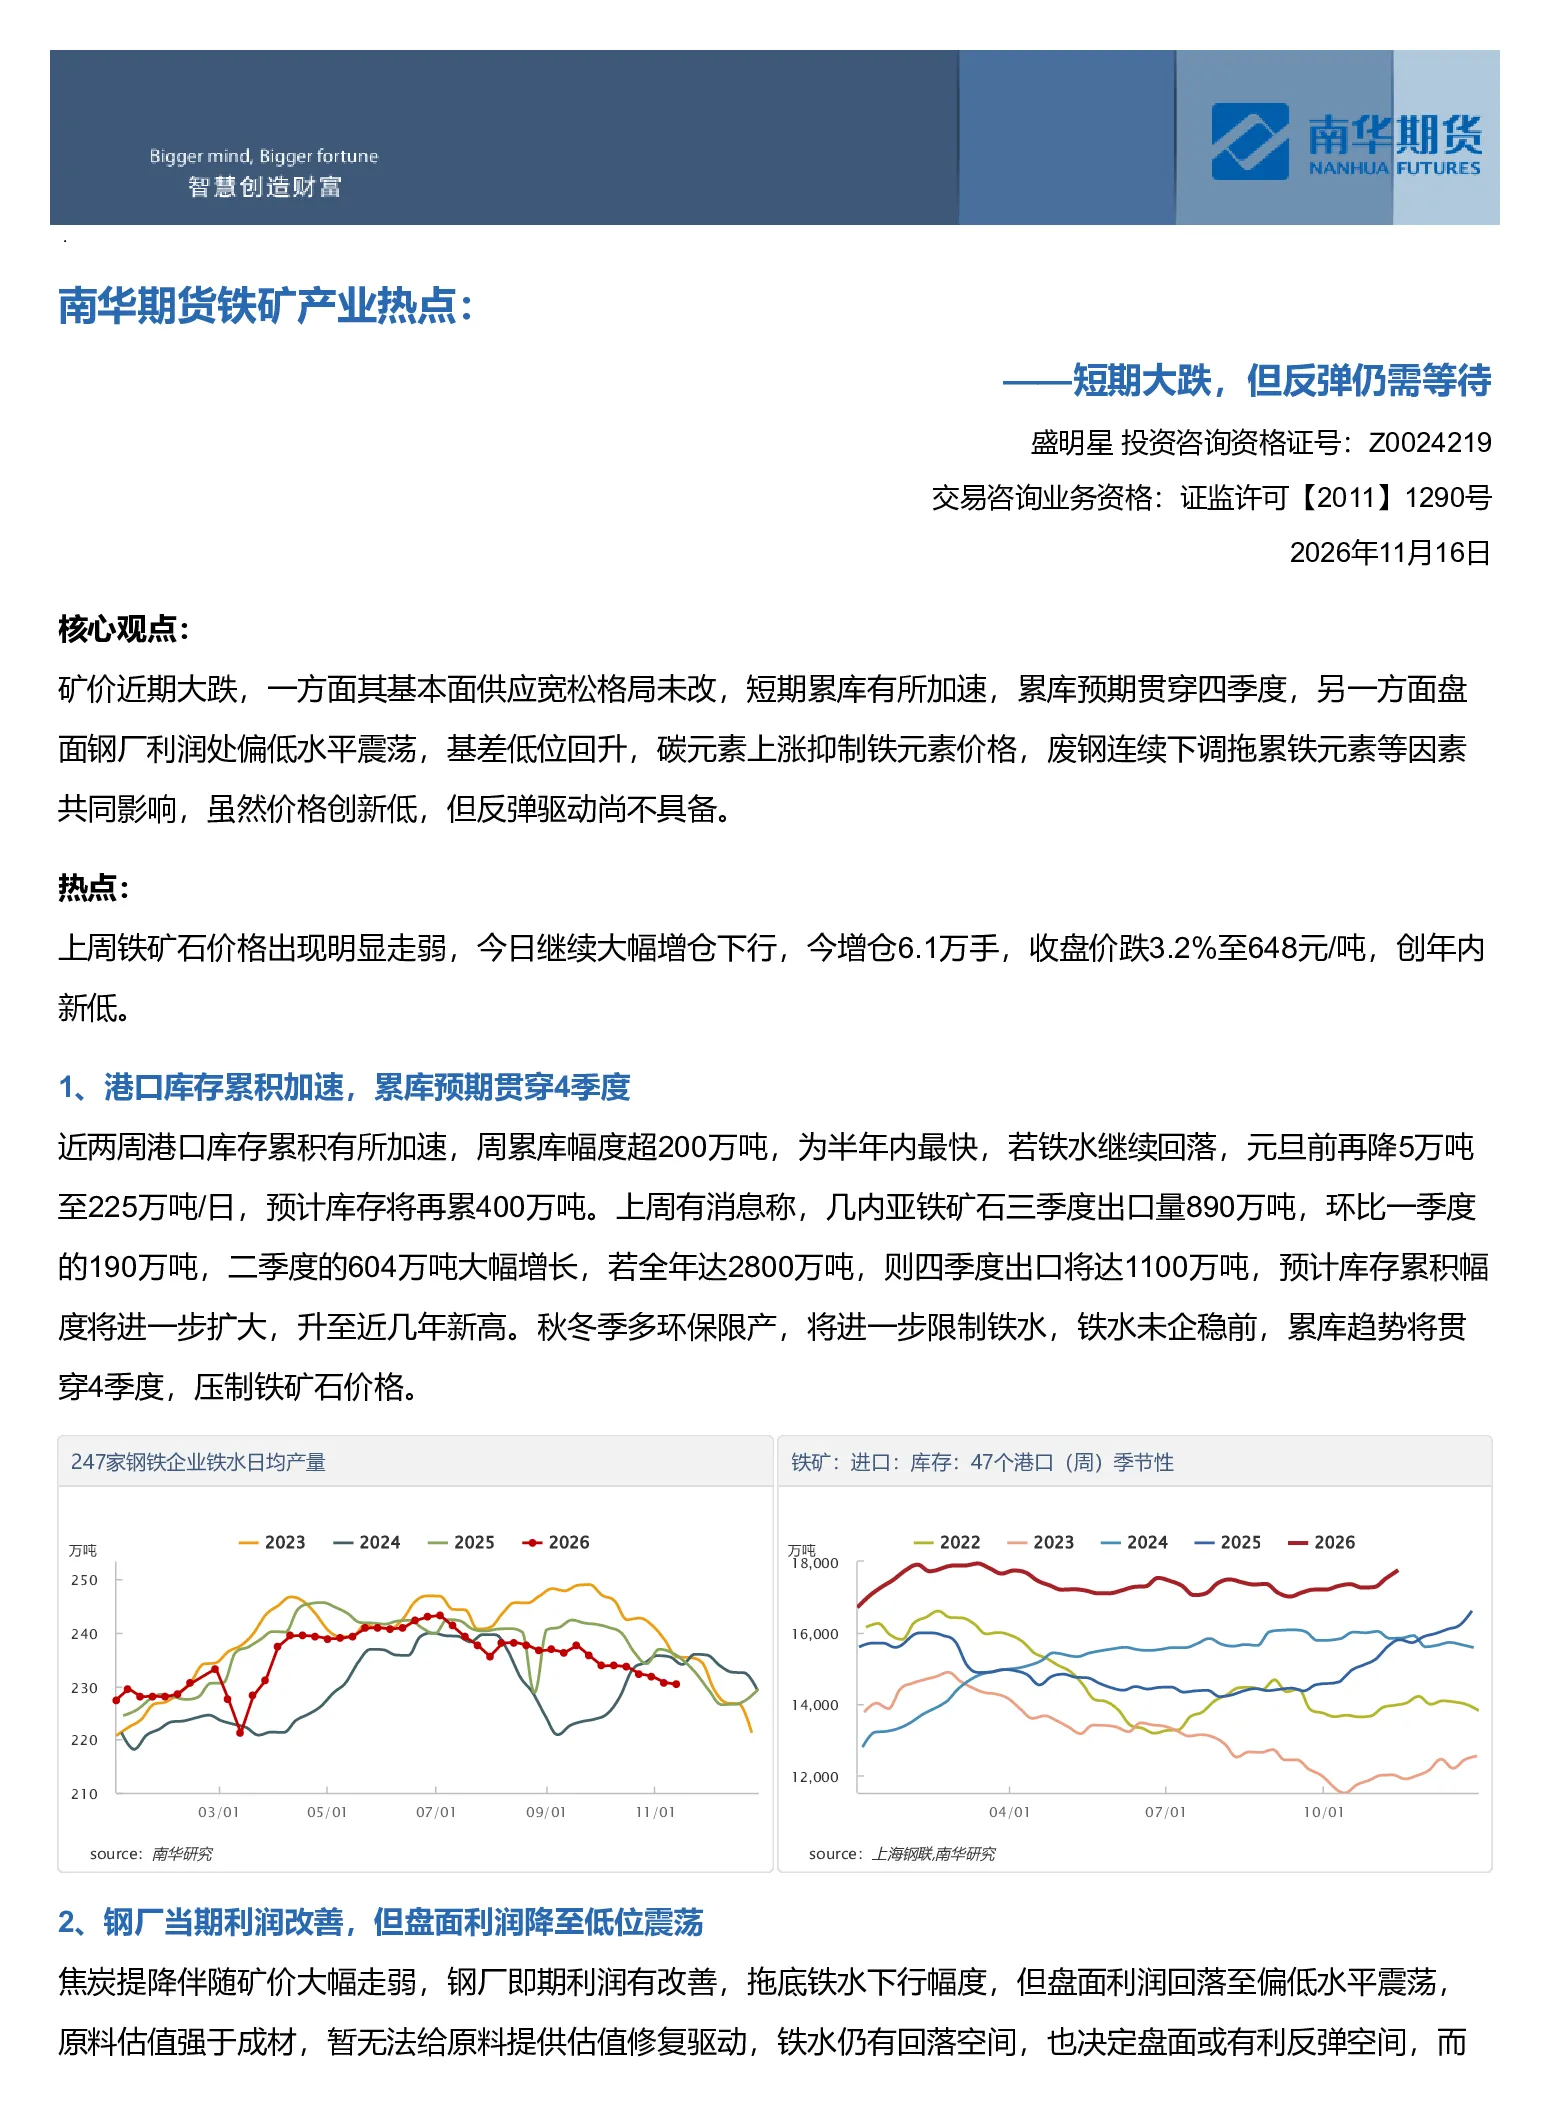
这份研报指出矿价近期大跌,但反弹驱动尚不具备。主要受基本面供应宽松、短期累库加速、钢厂利润偏低、碳元素压制、废钢下调拖累、基差低位回升及宏观加息预期等因素影响。报告分析了港口库存累积加速、钢厂利润变化、碳元素对铁元素的压制、废钢价格下调、基差低位回升及宏观加息预期等热点问题,指出矿价将继续偏弱,震荡磨底,反弹条件需库存累积放缓、盘面利润升至高位、持仓回落、基差升至高位、煤焦下行等,目前无显著驱信号,仅基差有所提升,预计近期矿价可能存在技术反弹,但上行驱动不具备,抄底仍需等待。关注宏观变化及四大矿山谈判进度。
铁矿行业的发展趋势如何?
铁矿行业的发展趋势受多方面因素影响。从基本面看,供应宽松和累库加速是主要压力,预计库存将升至近几年新高,压制价格。钢厂利润偏低也限制了铁水产量,原料估值强于成材,铁水仍有回落空间。碳元素对铁元素的压制,焦煤反弹抑制矿价,铁水/焦煤比值快速回落。废钢价格连续下调拖累铁矿价格,粗钢产量由废钢贡献比重增大。基差低位回升,PB对2701基差运行区间在[-45;-25],高点通常对应盘面低估区域。宏观重回加息预期,美元走强压制商品价格,对矿价影响更为剧烈。综合来看,铁矿行业短期内面临多重压力,价格可能继续偏弱,震荡磨底,需关注库存变化、盘面利润、持仓、基差、煤焦价格及宏观政策等因素。
研报重点分析了哪些方向?
研报重点分析了铁矿市场的供需基本面、钢厂利润变化、碳元素影响、废钢价格影响、基差变化及宏观因素等方向。具体包括:港口库存累积加速,四季度累库预期贯穿,预计库存将升至近几年新高,压制价格;钢厂当期利润改善,但盘面利润降至低位震荡,原料估值强于成材,铁水仍有回落空间;碳元素对铁元素的压制:焦煤反弹抑制矿价,铁水/焦煤比值快速回落;废钢价格连续下调拖累铁矿价格,粗钢产量由废钢贡献比重增大;基差低位回升,PB对2701基差运行区间在[-45;-25],高点通常对应盘面低估区域;宏观重回加息预期,美元走强压制商品价格,对矿价影响更为剧烈。报告指出,反弹条件需库存累积放缓、盘面利润升至高位、持仓回落、基差升至高位、煤焦下行等,目前无显著驱信号,仅基差有所提升,预计近期矿价可能存在技术反弹,但上行驱动不具备,抄底仍需等待。关注宏观变化及四大矿山谈判进度。
当前市场现状如何判断?
当前市场现状判断为矿价短期内面临多重压力,价格可能继续偏弱,震荡磨底。主要压力包括:基本面供应宽松,短期累库加速,港口库存预计将升至近几年新高,压制价格;钢厂利润偏低,限制了铁水产量,原料估值强于成材,铁水仍有回落空间;碳元素对铁元素的压制,焦煤反弹抑制矿价,铁水/焦煤比值快速回落;废钢价格连续下调拖累铁矿价格,粗钢产量由废钢贡献比重增大;基差低位回升,但尚未形成有效支撑;宏观重回加息预期,美元走强压制商品价格,对矿价影响更为剧烈。报告指出,目前无显著驱信号,仅基差有所提升,预计近期矿价可能存在技术反弹,但上行驱动不具备,抄底仍需等待。关注宏观变化及四大矿山谈判进度。市场需等待库存累积放缓、盘面利润升至高位、持仓回落、基差升至高位、煤焦下行等条件成熟。
研报有哪些风险提示?
研报提示的风险因素主要包括:基本面风险,如供应宽松、累库加速可能导致价格持续承压;钢厂利润波动可能影响铁水产量,进而影响矿价;碳元素对铁元素的压制,焦煤价格反弹可能抑制矿价;废钢价格下调可能拖累铁矿价格;基差变化,低位回升的基差尚未形成有效支撑;宏观风险,加息预期持续,美元走强可能压制商品价格,对矿价影响更为剧烈。此外,还需关注政策变化风险,如环保政策、产业政策等可能影响供需关系;国际市场风险,如国际铁矿石供应变化、主要经济体经济走势等可能传导至国内市场。报告指出,目前无显著驱信号,仅基差有所提升,预计近期矿价可能存在技术反弹,但上行驱动不具备,抄底仍需等待。关注宏观变化及四大矿山谈判进度。需谨慎评估市场风险,做好风险管理。