猜你想问
MS治疗新进展有哪些?
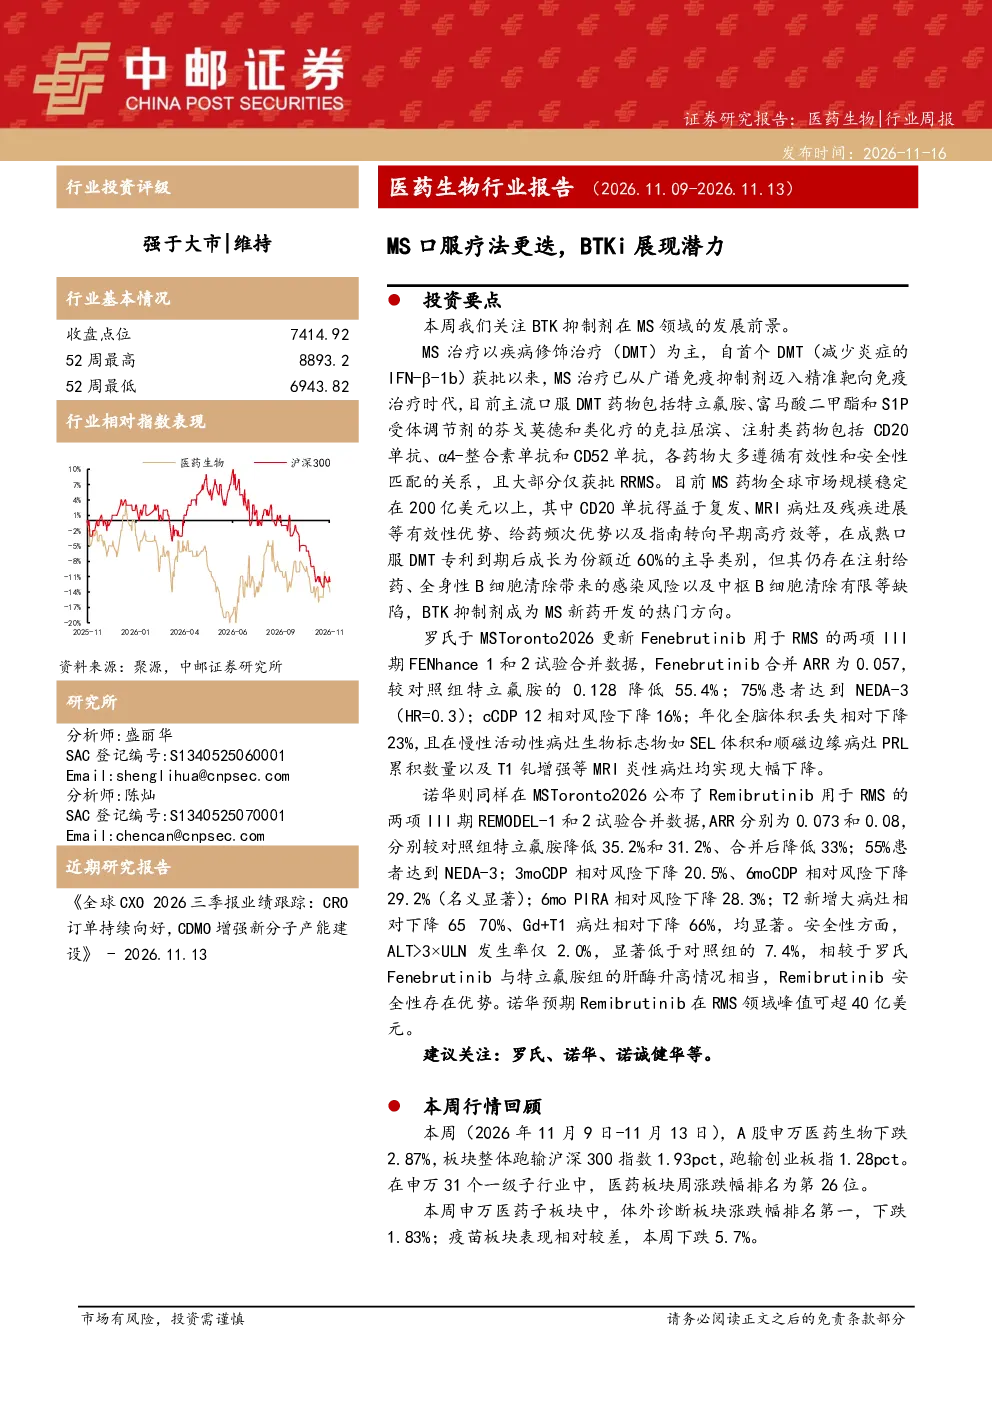
多发性硬化症(MS)治疗正从广谱免疫抑制剂转向精准靶向免疫治疗。主流口服药有特立氟胺、富马酸二甲酯等,注射药有CD20单抗等。BTK抑制剂如罗氏Fenebrutinib和诺华Remibrutinib展现良好前景,Fenebrutinib的III期试验显示ARR降低55.4%,75%患者达到NEDA-3,MRI炎性病灶显著下降。Remibrutinib的ARR较特立氟胺降低35.2%-31.2%,55%患者达到NEDA-3,安全性优于Fenebrutinib。这些创新疗法为MS治疗带来新选择。
医药行业未来发展趋势如何?
医药行业正经历从传统治疗向精准医疗的转型。创新药板块持续推荐,看好海外BD机会和国内市场盈利阶段,建议关注科伦博泰、翰森制药等。CXO板块仍是核心主线,兼具业绩确定性与AIDD获益,建议关注药明康德、康龙化成等。生命科学上游产业景气度回升,AI+技术带来可观增量,建议关注英矽智能、金斯瑞等。医疗器械行业进入基本面拐点与估值修复并行阶段,建议关注迈瑞医疗、天智航等。医疗服务消费医疗缓慢恢复,建议关注爱尔眼科等。中药行业看好政策受益、高基数出清拐点,建议关注佐力药业等。医药商业零售药店加速集中,建议关注益丰药房等。原料药行业看好竞争格局优、抗波动能力强的标的,建议关注国邦医药等。
报告中重点分析了哪些方向?
报告重点分析了多发性硬化症(MS)治疗进展,特别是BTK抑制剂的临床潜力。罗氏Fenebrutinib和诺华Remibrutinib的III期试验数据成为核心亮点,Fenebrutinib的ARR降低55.4%,Remibrutinib的ARR降低35.2%-31.2%。此外,报告还覆盖了创新药、CXO、生命科学上游、医疗器械、医疗服务、中药、医药商业、原料药等细分赛道的投资建议,建议关注科伦博泰、药明康德、英矽智能、迈瑞医疗、爱尔眼科、佐力药业、益丰药房、国邦医药等。
当前医药市场处于什么状态?
当前医药市场呈现多领域发展态势。创新药板块在精准医疗方向持续发力,BTK抑制剂等创新疗法展现良好前景。CXO板块兼具业绩确定性与技术升级红利,是行业核心主线。生命科学上游产业在AI赋能下景气度回升。医疗器械行业进入基本面拐点,估值修复可期。医疗服务领域消费医疗缓慢恢复,综合医院在DRG/DIP下处于调整期。中药行业受益政策支持,高基数出清后迎来拐点。医药商业零售药店加速集中,行业整合加速。原料药领域竞争格局优化,盈利能力稳定。整体看医药行业在创新与整合中稳步发展。
研报提示了哪些风险?
研报提示的主要风险包括:创新药研发进度不及预期,可能导致新药上市延迟或效果不及预期;市场竞争加剧,可能压缩企业利润空间;地缘政治风险,可能影响供应链或临床试验;政策降价压力超预期,可能影响药品销售价格和行业盈利水平。此外,行业整体还需关注创新药研发失败风险、市场准入不确定性等风险因素。