猜你想问
这份研报的核心内容是什么?
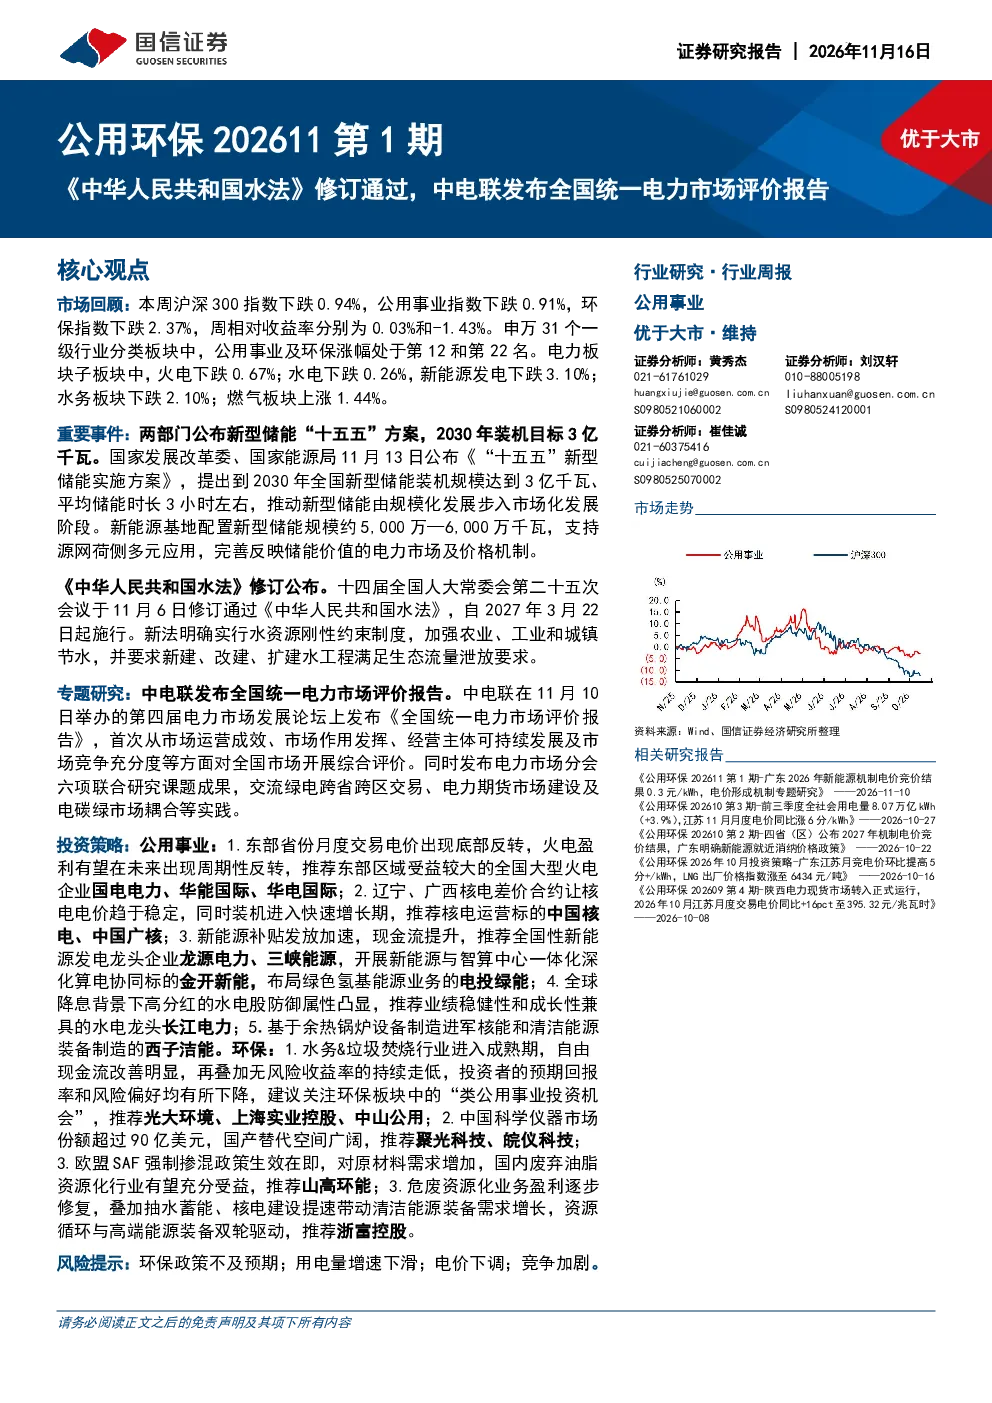
这份研报主要分析了碳中和背景下的新能源产业链和综合能源管理机遇,以及公用事业和环保行业的投资方向。报告重点推荐了国电电力、华能国际等火电企业,中国核电、中国广核等核电企业,龙源电力、三峡能源等新能源企业,长江电力等水电企业,以及光大环境、上海实业控股等环保企业。同时,报告还探讨了电力市场体系建设、绿色电力交易规模增长、电力要素流通改善等关键数据,并对电力市场现状进行了分析,指出市场在资源配置中的重要作用和经营主体的稳健发展。
新能源赛道未来发展趋势如何?
新能源赛道在碳中和背景下迎来重要发展机遇。报告指出,新能源补贴发放加速,现金流提升,为行业发展提供有力支撑。同时,全球降息背景下高分红的水电股展现出良好的防御属性。此外,中国科学仪器市场份额持续扩大,国产替代空间广阔。欧盟SAF强制掺混政策生效在即,将带动原材料需求增加。危废资源化业务盈利逐步修复,抽水蓄能、核电建设提速也将推动清洁能源装备需求增长。这些因素共同表明,新能源赛道未来发展潜力巨大。
研报重点分析了哪些方向?
研报重点分析了电力市场体系建设、新能源产业链发展、环保行业成熟度提升等方向。在电力市场方面,报告指出全国统一电力市场体系已初步建成,市场在资源配置中的作用显著增强,电力要素流通更加通畅,绿色能源消纳更加充分。在新能源产业链方面,报告推荐了火电、核电、新能源、水电等领域的优质企业。在环保行业方面,报告认为水务&垃圾焚烧行业进入成熟期,自由现金流改善明显,推荐了相关领域的龙头企业。
当前电力市场现状如何判断?
当前电力市场现状表现为全国统一电力市场体系已初步建成,市场在资源配置中的作用显著增强。电力市场交易品种不断丰富,绿色电力交易规模迅猛增长,零售市场交易电量占比超过60%。电力要素流通更加通畅,跨省跨区交易电量同比增长11.6%,中长期交易持续发挥“压舱石”作用。绿色能源消纳更加充分,跨省区外送市场化新能源电量占省间外送电量的47%,西电东送清洁能源占比超过82%。经营主体稳健发展,支撑机制逐步健全,煤电容量电价回收比例达58.8%,新能源全面入市,机制电价有效托底。
研报是否存在相关风险提示?
研报在分析电力市场体系建设、新能源产业链发展、环保行业成熟度提升等机遇的同时,也提示了潜在的风险因素。电力行业投资受政策影响较大,市场波动可能带来不确定性。新能源行业技术迭代迅速,企业需持续投入研发以保持竞争优势。环保行业受环保政策调整影响,可能存在经营风险。此外,国际能源价格波动、宏观经济环境变化等因素也可能对行业产生影响,投资者需关注这些潜在风险。