猜你想问
本周债市主要受哪些因素影响?
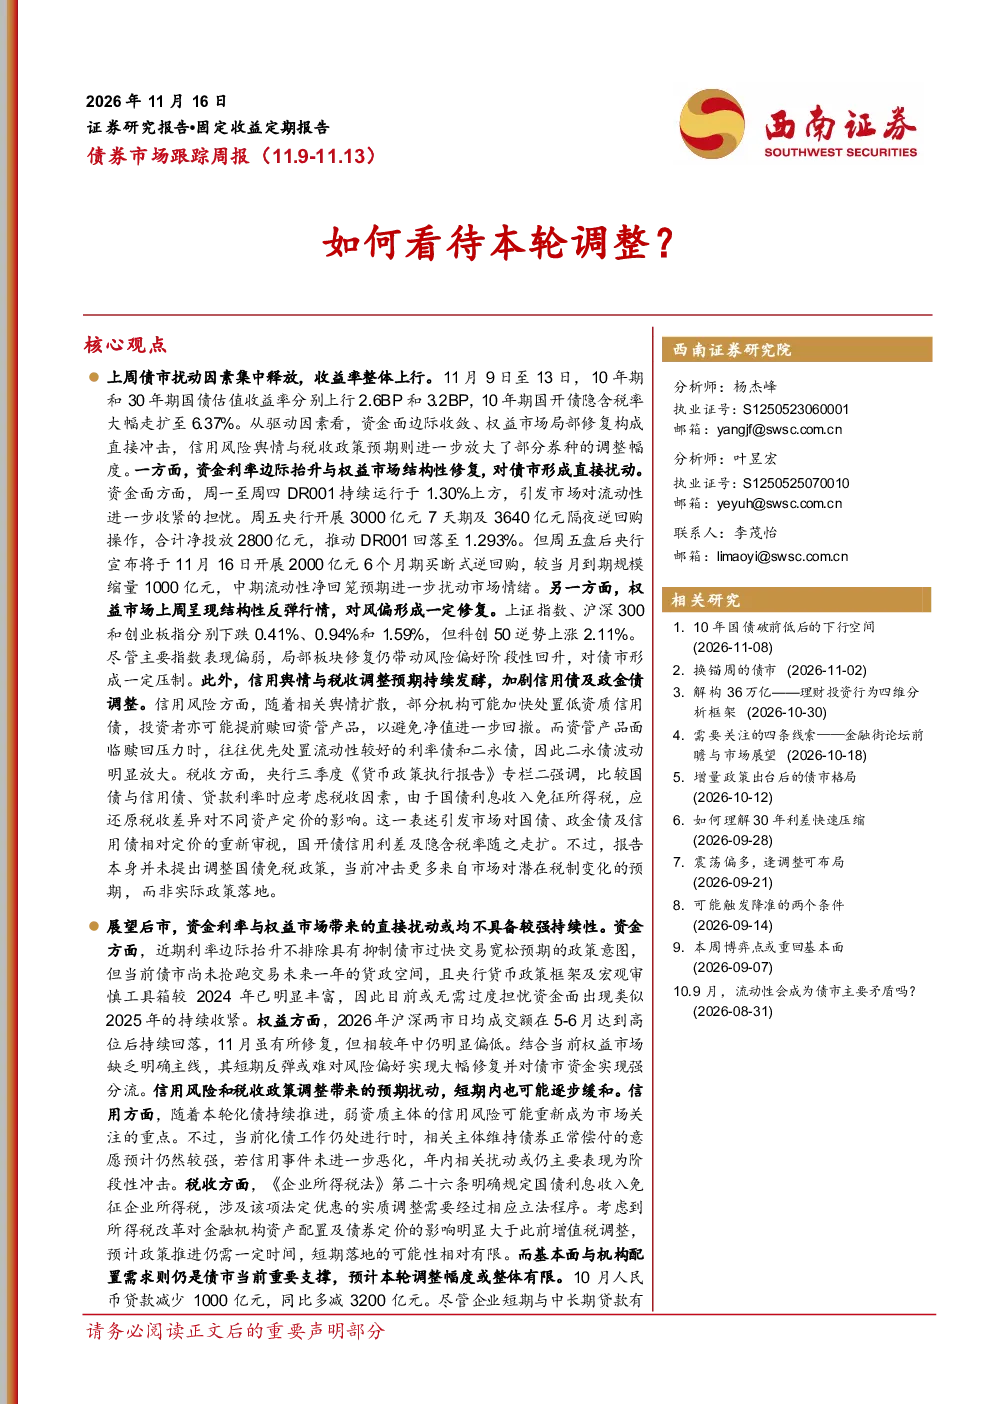
上周债市收益率整体上行,主要受资金面边际收敛、权益市场局部修复、信用风险舆情以及税收政策预期等多重因素扰动。资金利率边际抬升,央行后续缩量续作引发流动性收紧担忧;科创50等板块修复带动风险偏好回升,对债市形成压制;信用风险舆情扩散可能加剧信用债及政金债调整;央行报告强调税收因素影响,引发市场对国债、政金债及信用债相对定价的重新审视,国开债信用利差及隐含税率走扩。
债市未来发展趋势如何?
报告认为,资金利率与权益市场带来的直接扰动或均不具备较强持续性,信用风险和税收政策调整带来的预期扰动短期内也可能逐步缓和。基本面与机构配置需求仍支撑债市,本轮调整幅度或整体有限。10年期国债收益率现阶段进一步下行的空间已相对较小,而30年期国债久期弹性和中期赔率仍具吸引力,仍是中期投资维度的重点推荐标的。债市整体走势需持续关注资金面变化、信用风险演化以及税收政策落地情况。
报告重点分析了哪些方向?
报告重点分析了上周债市受多重因素扰动导致收益率整体上行的原因,包括资金面边际收敛、权益市场局部修复、信用风险舆情以及税收政策预期等。具体从资金利率变化、权益市场影响、信用风险扩散、税收政策对资产定价的影响等角度进行了深入剖析,并分析了10年期国债、30年期国债、10年期国开债等关键券种的估值收益率、隐含税率、成交量和换手率等数据变化。
当前债市市场状况如何判断?
当前债市市场状况表现为收益率整体上行,主要受资金面边际收敛、权益市场局部修复、信用风险舆情以及税收政策预期等多重因素扰动。10年期国债估值收益率上行2.6BP至3.2BP,10年期国开债隐含税率大幅走扩至6.37%。10年期国债与1年期国债期限利差走阔1.96BP至43.81BP,30年-1年期国债期限利差走阔2.61BP至88.53BP。市场成交量和换手率变化也反映出债市情绪波动。
本报告有哪些风险提示?
报告提示需关注债市短期波动风险,资金面边际收敛和权益市场局部修复可能带来的直接扰动或具有较强持续性,需警惕信用风险舆情扩散可能引发的连锁反应。税收政策预期变化也可能对债市定价产生不确定性影响。此外,债市整体走势还受宏观经济环境、货币政策取向等多重因素影响,需持续跟踪分析。投资者在关注债市机会的同时,也应充分认识潜在的市场风险。