猜你想问
这份钢铁行业周报的核心内容是什么?
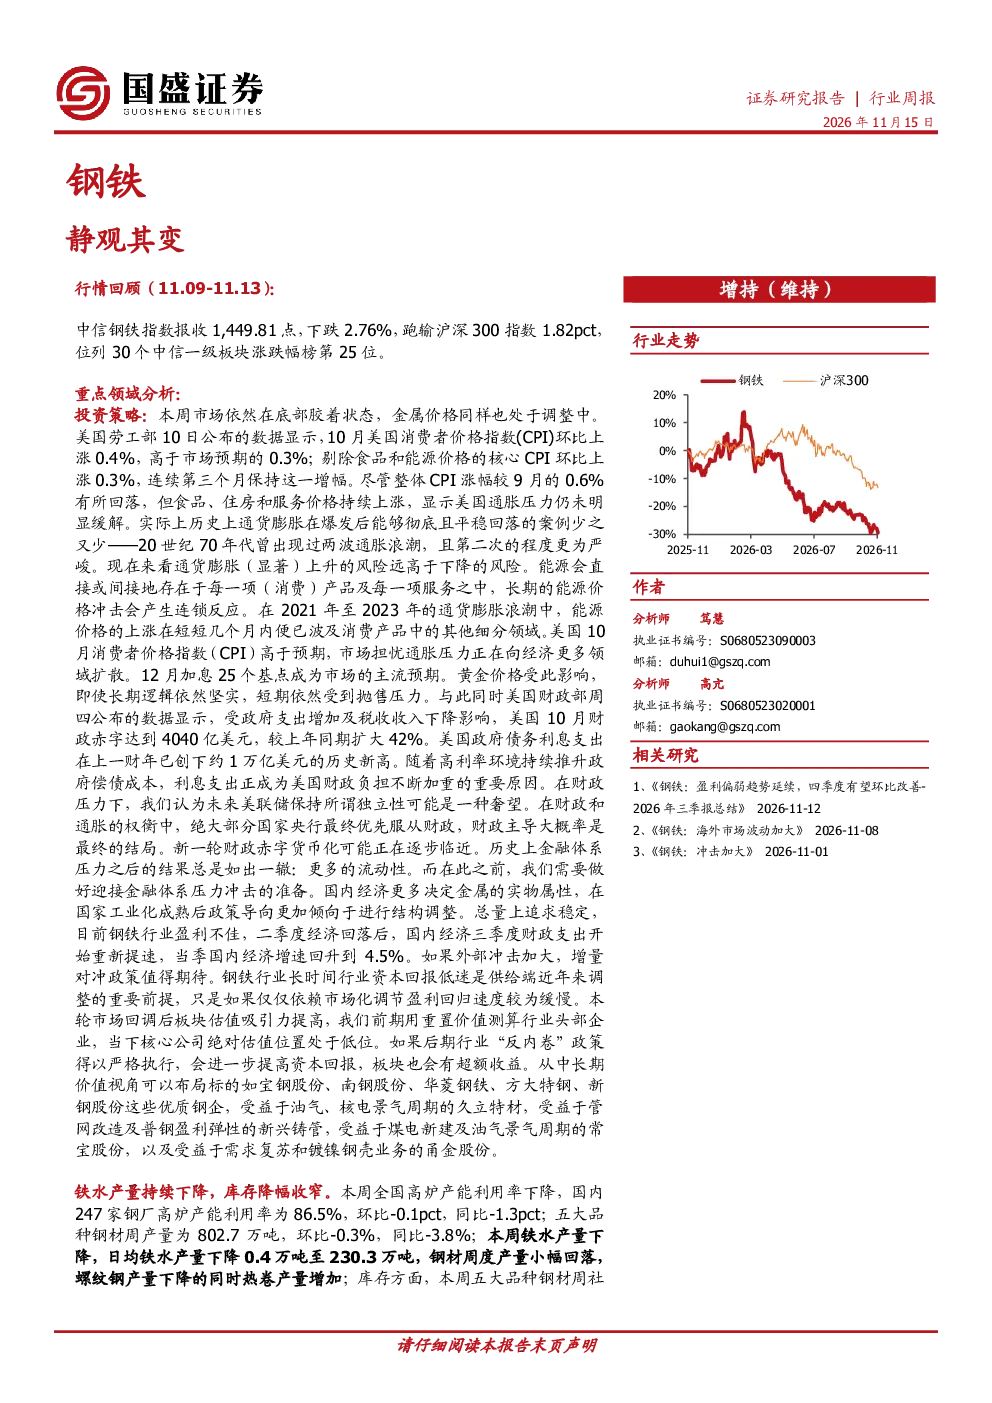
本周钢铁行业核心观点显示,供给端日均铁水产量下降0.4万吨至230.3万吨,钢材周度产量小幅回落。国内247家钢厂炼铁产能利用率为86.5%,环比下降0.1pct,同比下降1.3pct。电炉产能利用率为57.6%,环比上升0.3pct,同比上升5.7pct。库存方面,钢材总库存环比下降1.7%,社会库存降幅大于钢厂库存。需求端,五大品种钢材表需环比下降0.4pct,同比下降4.0pct。原料方面,铁矿现货价格下跌,焦炭价格环比走强。价格与利润方面,钢材现货价格走弱,长流程钢材现货即期吨钢毛利及原料滞后三周吨钢毛利环比下降,电炉方面吨钢毛利环比改善。
钢铁行业未来发展趋势如何?
钢铁行业中长期基本面有望持续好转,供给端调控及转型升级预期仍存,叠加需求改善趋势。若行业“反内卷”政策得以严格执行,资本回报将提高,板块有超额收益。建议布局优质钢企,如宝钢股份、南钢股份、华菱钢铁、方大特钢、新钢股份,受益于油气、核电景气周期的久立特材,受益于管网改造及普钢盈利弹性的新兴铸管,受益于煤电新建及油气景气周期的常宝股份,以及受益于需求复苏和镀镍钢壳业务的甬金股份。
这份报告重点分析了哪些方向?
报告重点分析了钢铁行业的供给、库存、需求、原料及价格利润等多个维度。供给端关注铁水产量、产能利用率变化;库存端对比社会库存与钢厂库存差异;需求端监测五大品种钢材表需;原料端分析铁矿、焦炭价格走势;价格利润端评估钢材现货价格及吨钢毛利变化。同时,报告回顾了市场行情,包括上证指数、沪深300指数及中信钢铁指数表现,并梳理了行业资讯及进出口数据。
当前钢铁市场现状如何判断?
当前钢铁市场呈现供给端小幅收缩、库存端同步下降但降幅收窄、需求端环比回落但同比仍显疲软、原料价格涨跌互现的复杂态势。钢材现货价格走弱,长流程吨钢毛利环比下降,但电炉吨钢毛利有所改善。市场整体处于调整期,但中长期向好预期仍在。需关注国内产量调控政策执行力度、下游需求恢复情况、原料价格波动及地缘政治风险等因素对市场的影响。
这份报告有哪些风险提示?
报告提示的主要风险包括:国内产量调控政策超预期调整可能影响市场供需平衡;下游需求若不及预期将拖累行业复苏进程;原料价格超预期上涨会压缩钢企利润空间;地缘政治风险可能引发市场波动。此外,行业“反内卷”政策的实际执行效果尚待观察,若未能有效落地可能影响资本回报预期。投资者需密切关注政策动向及宏观经济环境变化,审慎评估行业风险。